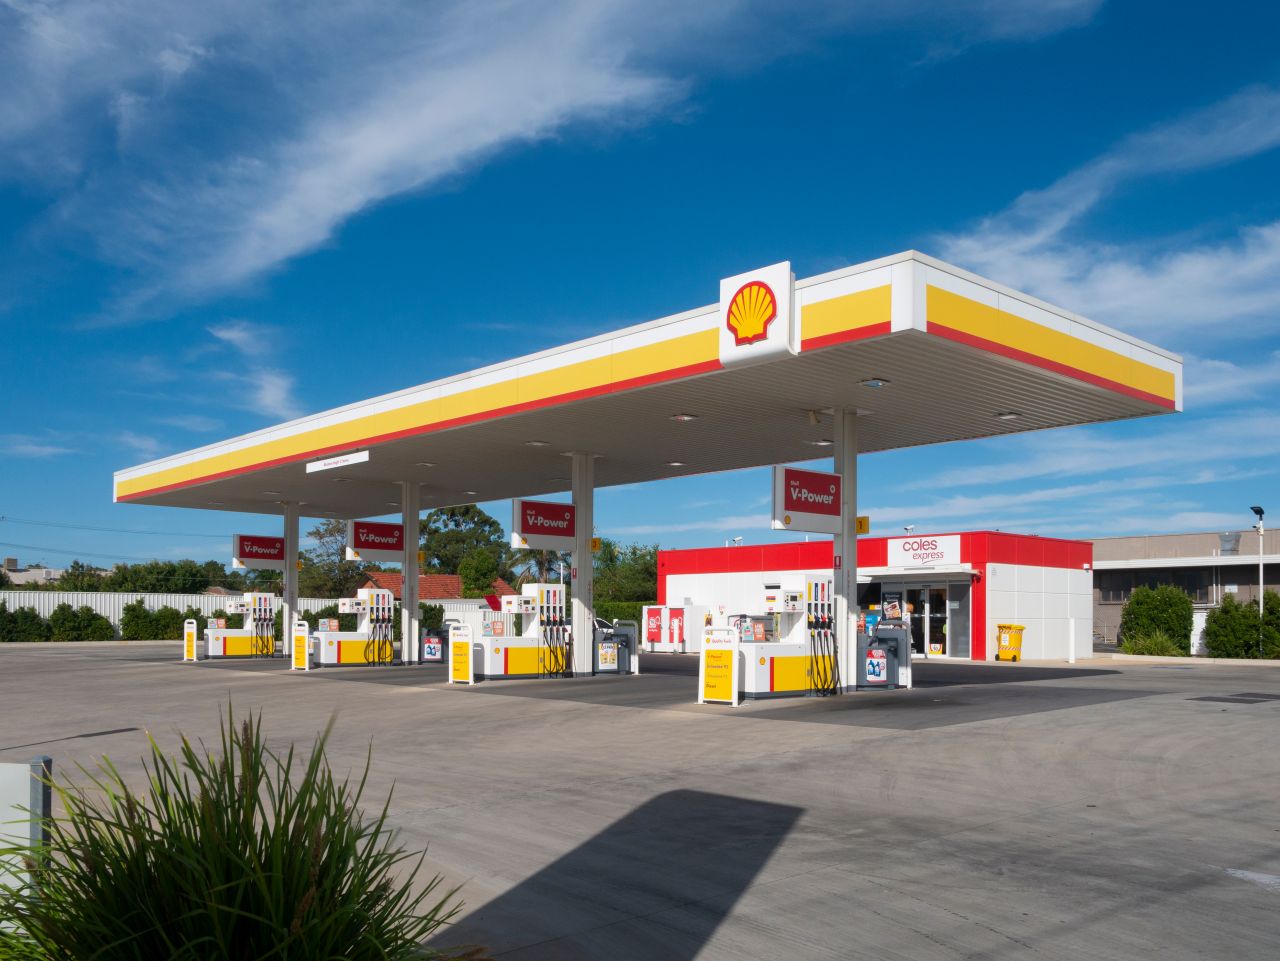
オーストラリアは原油・天然ガスの産出国というイメージが強い一方、ガソリン、ディーゼル、ジェット燃料など日常的に使われる液体燃料の供給構造を見ると、海外からの輸入に大きく依存しています。国内の製油所閉鎖が続いたことで、2023~24年度には精製済み石油製品の輸入量が約1,923PJ、約510億リットルに達し、国内で消費される精製済み製品の79%を輸入品が占めました。
現在、国内で稼働する大規模製油所は、クイーンズランド州(Queensland)のリットン製油所(Lytton Refinery)とビクトリア州(Victoria)のジーロング製油所(Geelong Refinery)の2か所です。2025年には両製油所で約120億リットルのガソリン、ディーゼル、ジェット燃料を生産し、豪州年間需要のおよそ20%を供給しました。残りは主にアジア地域などから完成品として輸入されます。
なかでもディーゼルは豪州経済にとって最重要燃料です。長距離トラック、鉱山、農業、建設、鉄道、非常用発電、遠隔地域の発電など用途が広く、政府は「ディーゼルだけで豪州の電力消費を上回るエネルギーを使っている」と位置付けています。航空ではジェット燃料が不可欠で、広大な国土と国内航空需要の大きさから、航空燃料の安定供給も経済・物流・観光の基盤となっています。
燃料価格も海外要因の影響を強く受けます。豪州の小売価格は、原油価格そのものよりもシンガポールなどアジア地域の精製燃料価格、豪ドル相場、海上輸送費、燃料税、卸売・小売コストによって決まります。そのため国内で原油を生産していても、世界の石油市場や中東情勢、為替変動から切り離されることはありません。
この記事では、オーストラリアの燃料産業の歴史、ガソリン・ディーゼル・ジェット燃料の用途、国内精製と輸入依存、主要企業、価格形成、燃料備蓄、燃料品質基準、E10・バイオディーゼル、持続可能な航空燃料(Sustainable Aviation Fuel/SAF)と再生可能ディーゼル、さらに2026年時点の燃料安全保障政策まで、旅行情報ではなく産業レポートとしてまとめます。
オーストラリアの燃料産業とは?


豪州の液体燃料市場は、原油の生産、輸入、精製、完成品輸入、貯蔵、卸売、タンクローリー輸送、サービスステーション販売という長いサプライチェーンで成り立っています。
原油・コンデンセートの生産は西オーストラリア州(Western Australia)北西沖などで行われていますが、現在の製油所はブリスベン(Brisbane)とジーロング(Geelong)にあります。原油産地と製油所が地理的に離れ、さらに国内精製能力が縮小したため、豪州産原油をそのまま国内で精製するとは限りません。
2023~24年度の豪州エネルギー輸入は2,320PJで、その82.9%にあたる1,923PJが精製済み石油製品でした。輸入精製品は約510億リットルに相当し、国内精製品消費量の79%を占めています。
一方、燃料は電化へ移行しにくい分野で依然不可欠です。乗用車は電気自動車への転換が進んでも、大型トラック、鉱山機械、農業機械、建設機械、航空機、船舶、非常用発電などでは液体燃料の需要が長く残ると見込まれています。
| 項目 | 現状 | 産業上の意味 |
|---|---|---|
| 国内大規模製油所 | 2か所 | リットン、ジーロング。 |
| 2025年国内精製 | 約120億L | ガソリン・ディーゼル・ジェット燃料、需要の約20%。 |
| 精製品輸入依存 | 79% | 2023~24年度、過去最高水準。 |
| 主要燃料 | ガソリン、ディーゼル、ジェット燃料 | 道路、鉱業、農業、航空の基盤。 |
| 備蓄制度 | MSO | 2023年開始。 |
| 将来 | 電化+低炭素液体燃料 | SAF、再生可能ディーゼル等。 |
豪州燃料産業の大きな特徴は、「原油資源国でありながら、完成品燃料は輸入国」という二面性です。燃料安全保障を考える際は、国内埋蔵量だけでなく、製油所、港湾、タンカー、貯蔵タンク、道路輸送まで含めた供給網全体を見る必要があります。
オーストラリア燃料産業の歴史
国内製油所の拡大
戦後のモータリゼーション、航空需要、製造業拡大に合わせ、豪州では1950年代から各地に大規模製油所が整備されました。
メルボルン、シドニー、パース、ブリスベンなど主要都市の港湾近くに製油所が設けられ、輸入原油を国内でガソリン、ディーゼル、ジェット燃料、LPG、アスファルトなどへ精製する体制が形成されました。
ジーロング製油所は1954年に操業を始め、現在も国内最大級の製油拠点です。リットン製油所もクイーンズランド州の燃料供給を支える重要拠点として発展しました。
石油危機と供給多様化
1970年代の石油危機は、輸入原油へ依存する豪州にも大きな影響を与えました。原油価格上昇と供給不安を背景に、国内油田開発、省エネ、供給源多様化が政策課題となりました。
その後、バス海峡、西オーストラリア州沖などで原油・コンデンセート生産が拡大しましたが、国内原油の性状が必ずしも国内製油所の設備構成に最適とは限らず、豪州産原油の一部は輸出され、別の原油を輸入して精製する構造も定着しました。
製油所閉鎖と輸入ターミナル化
2000年代以降、シンガポール、韓国などアジアの巨大製油所が規模の経済を生かして競争力を高める一方、豪州の製油所は比較的小規模で設備更新費も高く、閉鎖が相次ぎました。
シドニーのカーネル(Kurnell)製油所は2014年に精製を停止して輸入ターミナルへ転換。西オーストラリア州のクイナナ(Kwinana)製油所とビクトリア州のアルトナ(Altona)製油所も2021年に閉鎖され、輸入・貯蔵拠点へ転換されました。
その結果、国内精製能力は大幅に縮小し、完成したガソリン、ディーゼル、ジェット燃料をタンカーで輸入し、港湾ターミナルから全国へ配送する方式が主流になりました。
燃料安全保障政策の強化
国内製油所が2か所まで減ったことで、政府は残存する精製能力を「主権的な燃料供給能力」として維持する政策へ転換しました。
2021年には燃料安全保障法(Fuel Security Act 2021)が成立し、製油所の赤字時に生産量へ応じた支援を行う燃料安全保障サービス支払制度(Fuel Security Services Payment/FSSP)が導入されました。
2023年7月には最低在庫保有義務(Minimum Stockholding Obligation/MSO)が開始され、主要輸入業者・製油会社にガソリン、ジェット燃料、ディーゼルの一定量を国内で保有する義務が課されました。
2026年には中東情勢に伴う国際供給不安が発生し、政府はMSOの一時的調整、追加輸入貨物の確保、ACCCによる市場監視、製油所支援制度の見直しなどを実施しました。これは、輸入中心の構造では国際物流が燃料安全保障そのものになることを示した事例です。
主要な燃料と用途
「燃料」と一括りにしても、豪州では用途によって市場構造が大きく異なります。乗用車ではガソリン、大型車・産業ではディーゼル、航空ではジェット燃料が中心です。
ガソリン
豪州のガソリンは主に91 RON、95 RON、98 RON、E10に分かれます。RONはリサーチ・オクタン価(Research Octane Number)のことで、数値が高いほどノッキングへの耐性が高くなります。
91 RONは一般的なレギュラー無鉛、95・98 RONはプレミアム無鉛です。98 RONは独立した規格ではなく、95 RON向けの品質基準を満たす必要があります。
E10はガソリンに最大10%のエタノールを混合した燃料です。ニューサウスウェールズ州ではエタノール販売義務があり、クイーンズランド州でもバイオ燃料販売義務が設定されています。
ディーゼル
ディーゼルは豪州で最も重要な液体燃料とされています。長距離トラック、鉱山ダンプ、農業機械、建設機械、鉄道、地方の発電機など幅広い用途に使われます。
都市部の乗用車だけを見るとガソリンの存在感が大きいものの、国土が広く一次産業・鉱業の比重が高い豪州経済では、ディーゼルの供給が止まると食料・医薬品・鉱物・燃料そのものの物流が止まります。
病院、水処理施設、通信設備、遠隔地域の発電所などでも非常用燃料として使用されるため、政府はディーゼル備蓄をガソリン以上に重視しています。
ジェット燃料・航空ガソリン
ジェット燃料の中心は航空タービン燃料で、旅客機、貨物機、軍用機などで使用されます。豪州は都市間距離が長く、国内線航空の利用が多いため、航空燃料は経済活動の基盤です。
国内2製油所でもジェット燃料を製造しますが、需要の多くは輸入で補われています。2025~26年度のMSOではジェット燃料に相当するケロシンについて663MLの最低保有量が設定されました。
小型プロペラ機向けには航空ガソリン(Avgas)も使用されます。ジーロング製油所は豪州で航空ガソリンを製造する重要な拠点でもあります。
LPG・船舶燃料・DEF
LPGは家庭用・産業用、フォークリフト、自動車などで使われますが、乗用車向けオートガス市場は以前より縮小しています。
船舶では燃料油や船舶用軽油が使われます。国際海運の脱炭素化に伴い、将来的にはバイオ燃料、メタノールなどへの転換も議論されています。
現代の大型ディーゼル車では、排ガス中の窒素酸化物を減らすためディーゼル排気液(Diesel Exhaust Fluid/DEF)が必要です。DEFは燃料そのものではありませんが、原料となる高純度尿素が不足すると多くのトラックが運行できません。
政府はDEF向けの技術用尿素7,500トンを戦略備蓄し、備蓄期間を2030年まで延長しています。
| 燃料 | 主な用途 | 豪州での位置付け |
|---|---|---|
| 91 RON | 一般乗用車 | 基本的な無鉛ガソリン。 |
| 95 / 98 RON | 高性能車・欧州車等 | プレミアム無鉛。 |
| E10 | E10対応車 | 最大10%エタノール。 |
| ディーゼル | トラック、鉱山、農業、建設 | 最重要の産業燃料。 |
| ジェット燃料 | 旅客・貨物・軍用機 | 航空ネットワークの基盤。 |
| Avgas | 小型航空機 | 特殊用途。 |
| LPG | 家庭・産業・一部車両 | 自動車用途は縮小傾向。 |
国内精製・輸入・物流の仕組み
リットン製油所
リットン製油所はブリスベン港周辺にあるアンポル(Ampol)の製油所です。日量約10万バレル規模の精製能力を持ち、ガソリン、ディーゼル、ジェット燃料などを生産します。
2025年前半の製品構成では、ディーゼル36%、ジェット燃料12%、ガソリン48%程度で、中間留分とガソリンをほぼ半分ずつ生産しています。
近年は低硫黄ガソリンを製造する設備へ投資し、国内燃料品質基準の強化へ対応しました。将来は再生可能ディーゼルやSAFを生産する低炭素燃料拠点として活用する構想も進んでいます。
ジーロング製油所
ジーロング製油所はビバ・エナジー(Viva Energy)が運営し、日量最大12万バレルを処理できます。ビクトリア州燃料需要の50%以上、全国需要の約10%を供給する重要拠点です。
ガソリン、ディーゼル、ジェット燃料、LPGだけでなく、航空ガソリン、アスファルト、船舶燃料、低芳香族燃料など特殊製品も製造します。
2025年12月には約4億豪ドルを投じた超低硫黄ガソリン設備が本格稼働し、新しい10ppm硫黄基準へ対応しました。
輸入ターミナル・貯蔵施設
国内精製能力が縮小した結果、旧製油所の多くは輸入ターミナルへ転換されました。カーネル、クイナナ、アルトナなどでは、大型タンカーで輸入した完成品燃料をタンクへ貯蔵し、各地域へ出荷します。
輸入ターミナルはシドニー、メルボルン、ブリスベン、パース、アデレードなど主要港だけでなく、地方港湾にも配置されています。
国内には90を超えるディーゼルターミナルがあり、政府支援によって追加貯蔵能力の整備も進められています。
卸売・配送・小売
輸入・精製された燃料はターミナルからタンクローリー、パイプライン、鉄道、沿岸船などで配送されます。
大都市圏では複数の卸売会社と小売ブランドが競争しますが、地方・遠隔地域では配送距離が長く、取り扱い量も小さいため物流コストが高くなります。
そのため同じ国際価格でも都市と地方で小売価格に差が生まれます。地域によっては一つの道路、港湾、貯蔵施設への依存度が高く、洪水やサイクロンで物流が寸断されると一時的な品薄が起きやすくなります。
2025~26年の燃料供給・備蓄最新動向
2025年から2026年にかけて、豪州燃料市場では「輸入依存を前提に、国内在庫と製油所をどこまで維持するか」が最大の政策テーマとなりました。
国内2製油所で約120億リットル
2025年、リットンとジーロングの2製油所は合計約120億リットルのガソリン、ディーゼル、ジェット燃料を生産しました。これは年間国内需要のおよそ20%です。
政府は国内精製能力を完全な自給のためではなく、国際供給網が混乱した際に一定量を国内で生産できる「保険」と位置付けています。
MSOによる国内備蓄
2025~26年度の最低在庫保有義務は、ガソリン1,067ML、ジェット燃料663ML、ディーゼル2,742MLでした。
2026年6月四半期の平均実保有量は、ガソリン1,870ML、ジェット燃料852ML、ディーゼル3,304MLで、最低基準を上回っています。
通常消費量に換算すると、それぞれガソリン44日、ジェット燃料31日、ディーゼル36日分に相当しました。
2026年の国際供給不安
2026年には中東情勢による石油物流の不確実性が高まり、豪州でも燃料価格や供給への関心が急速に高まりました。
政府はガソリンとディーゼルのMSOを一時的に20%緩和し、保有在庫の一部を地域供給へ回しやすくすると同時に、追加貨物の手配と在庫情報の週次公開を進めました。
2026年8月8日時点の政府公表値では、ガソリン42日分、ディーゼル36日分、ジェット燃料34日分を国内に保有し、総燃料在庫は60億リットル超でした。
今後は50日水準へ
政府は長期的な燃料安全保障策として、ディーゼルとジェット燃料の備蓄を50日規模へ引き上げる方向を示しています。
輸入量そのものを減らすだけではなく、国内貯蔵、複数の輸入元、製油所維持、緊急時の物流調整を組み合わせることが政策の中心です。
| 指標 | 最新値 | 意味 |
|---|---|---|
| 国内製油所 | 2か所 | リットン、ジーロング。 |
| 2025年国内精製 | 約120億L | 年間需要の約20%。 |
| MSO ガソリン | 1,067ML | 2025~26年度基準。 |
| MSO ジェット燃料 | 663ML | 2025~26年度基準。 |
| MSO ディーゼル | 2,742ML | 2025~26年度基準。 |
| 2026年Q2実保有 | 44 / 31 / 36日 | ガソリン / ジェット / ディーゼル。 |
| 2026年8月政府公表 | 総在庫60億L超 | 国際供給不安下でも供給維持。 |
燃料価格はどう決まるのか
豪州のガソリン価格は、国内原油価格だけで決まるわけではありません。輸入完成品と国内精製品が同じ市場で競争するため、「豪州へ完成品を輸入した場合の価格」が国内価格の基準になります。
国際精製燃料価格
ガソリンではシンガポール市場のMogas 95など、アジア地域の国際精製燃料価格が重要な指標になります。原油価格が同じでも、製油所の停止や需要増によってガソリン・ディーゼルの精製マージンが上がれば豪州価格も上昇します。
逆に原油が高くても、精製品の供給が豊富なら価格上昇が抑えられる場合があります。
為替・輸送費
国際石油取引は米ドル建てが中心のため、豪ドル安は燃料価格を押し上げます。2025年1~3月期は豪ドルが20年以上ぶりの低水準となり、国際精製品価格が落ち着いていても国内価格を押し上げる要因となりました。
さらにタンカー運賃、保険、港湾使用料、ターミナル運営費、品質調整費などが輸入価格に加わります。
税・卸売・小売マージン
小売価格には燃料物品税、GST、卸売コスト、小売店の運営費・マージンが含まれます。燃料税は定期的に指数連動で調整されるため、国際価格が変わらなくても小売価格へ影響します。
サービスステーションでは燃料そのものの利益率が大きくない場合も多く、飲料、食品、洗車、コンビニ商品など燃料以外の売上が事業収益の重要な部分となっています。
都市・地方の価格差
ACCCによると、2025年のシドニー、メルボルン、ブリスベン、アデレード、パース5都市のレギュラー無鉛ガソリン平均価格は179.3セント/Lで、2024年より8.7セント/L低下しました。
ただし都市部では価格サイクルがあり、数日から数週間で大きく上下します。価格サイクルは原油市場の変化とは必ずしも一致しません。
地方では小売店間の競争が少なく、販売量が小さいうえ、ターミナルからの輸送距離が長いため、都市部より高い価格になることがあります。
| 価格要因 | 価格への影響 | 特徴 |
|---|---|---|
| 国際精製品価格 | 最大の変動要因 | アジア市場が基準。 |
| 豪ドル / 米ドル | 豪ドル安で上昇 | 輸入価格へ直結。 |
| 海上輸送費 | 上昇時に価格押上げ | 国際情勢の影響。 |
| 燃料税・GST | 一定の価格構成 | 政策・指数調整。 |
| 卸売・小売費 | ブランド・地域差 | 物流、店舗運営。 |
| 価格サイクル | 都市部で短期変動 | 原油価格とは別に発生。 |
主要企業と燃料市場の構造
アンポル
アンポルは豪州最大級の燃料会社で、リットン製油所、輸入ターミナル、卸売、小売、航空・船舶燃料などを展開しています。
国内ブランドとして全国に広いサービスステーション網を持ち、鉱業、運輸、航空、農業など法人向け燃料供給でも大きな存在です。
ビバ・エナジー
ビバ・エナジーはジーロング製油所を運営し、シェル(Shell)ブランド燃料を豪州で供給しています。レディ・エクスプレス(Reddy Express)やオン・ザ・ラン(On The Run)などの小売ネットワークも持ちます。
製油所では一般燃料だけでなく、航空、船舶、アスファルト、特殊燃料を製造できる点が強みです。
BP・モービル
BPオーストラリア(BP Australia)はクイナナ製油所を閉鎖後、輸入ターミナルと全国供給網を中心に事業を継続しています。
モービル・オイル・オーストラリア(Mobil Oil Australia)はアルトナ製油所閉鎖後、輸入・卸売を中心に供給を続けています。
上流は集中、小売は多様化
ACCCによると、2023~24年度にはアンポル、BP、モービル、ビバ・エナジーの4社で全国ガソリン供給量の約88%、卸売量の約85%を占めました。
一方、小売では独立系の存在感が高まっています。スピードウェイ、メトロ・ペトロリアム、ユナイテッド・ペトロリアム(United Petroleum)、7イレブン(7-Eleven)などさまざまなブランドが競争し、小規模独立系の全国販売シェアは2023~24年度に約26%まで上昇しました。
| 企業 | 主な役割 | 特徴 |
|---|---|---|
| アンポル | 精製・輸入・卸売・小売 | リットン製油所。 |
| ビバ・エナジー | 精製・輸入・卸売・小売 | ジーロング製油所、シェル供給。 |
| BP | 輸入・卸売・小売 | クイナナを輸入拠点化。 |
| モービル | 輸入・卸売 | アルトナを輸入拠点化。 |
| 独立系 | 小売・一部卸売 | 小売シェア拡大。 |
燃料品質・E10・バイオ燃料
豪州の燃料品質は連邦の燃料品質基準法(Fuel Quality Standards Act 2000)で規制され、ガソリン、ディーゼル、E10、E85、LPG、バイオディーゼルなどに全国基準があります。
ガソリンの低硫黄化
2025年12月15日から、すべてのガソリンについて硫黄分を最大10ppmとする新基準が導入されました。95 RONでは芳香族炭化水素も最大35%へ引き下げられています。
これは新しいEuro 6d相当の排ガス規制へ対応する車両を豪州へ導入しやすくするための重要な品質改善です。
ただし2026年には国際供給不安への対応として、一時的にガソリン硫黄分を50ppmまで認める措置が9月30日まで導入されました。10~12月は在庫処理のため最大40ppmの移行措置があり、2027年1月1日から再び全グレード10ppmへ戻る予定です。
ディーゼル品質
ディーゼルも全国品質基準で硫黄、密度、セタン価、蒸留特性などが規定されます。
2026年には供給柔軟性を高めるため、引火点基準を一時的に61.5℃から60.5℃へ緩和する措置が9月30日まで実施されています。
ニューサウスウェールズ州のE10
ニューサウスウェールズ州では、対象燃料販売会社に対して総ガソリン販売量の6%相当をエタノールとする制度があり、理論上はE10が販売量の60%程度になれば達成できる設計です。
しかし2026年のIPART調査では、E10を扱うサービスステーションは約65%ある一方、実際のE10販売比率はガソリン全体の約19%で、2011年の37%から長期的に低下しています。
クイーンズランド州のバイオ燃料義務
クイーンズランド州では、対象小売事業者にレギュラーガソリン・E10販売量の4%相当をバイオ由来ガソリンとする義務があります。E10だけで対応する場合、おおむね4割の販売をE10にする計算です。
また卸売ディーゼル販売量の0.5%をバイオディーゼルとする義務もあります。
バイオ燃料の限界と役割
エタノールやバイオディーゼルは既存エンジンへ一定割合で混合できる利点がありますが、原料供給、価格、車両適合性、ライフサイクル排出量などを考慮する必要があります。
今後の重点は、従来の混合型バイオ燃料に加え、既存設備・エンジンを大きく変更せず使える「ドロップイン型」の再生可能ディーゼルやSAFへ移りつつあります。
SAF・再生可能ディーゼルと脱炭素化
乗用車の電化が進んでも、航空、大型トラック、鉱山、建設、船舶などはバッテリーだけで短期間に置き換えることが難しい分野です。そのため、低炭素液体燃料が豪州の脱炭素戦略で重要になっています。
SAF
持続可能な航空燃料は、廃油、植物油、農業原料、廃棄物、合成燃料などから製造され、一定の規格を満たせば既存ジェット燃料へ混合して現在の航空機で使用できます。
国内航空だけで豪州温室効果ガス排出量の約2%を占めるため、航空の脱炭素化ではSAFが主要な選択肢の一つとされています。
政府系のオーストラリア再生可能エネルギー庁(Australian Renewable Energy Agency/ARENA)はSAF関連プロジェクトを支援し、リットンやジーロングの既存製油所を将来の低炭素燃料拠点として活用する検討も進んでいます。
再生可能ディーゼル
再生可能ディーゼルは植物油、動物油、廃油などを水素処理して製造する燃料で、従来型バイオディーゼルと異なり石油系ディーゼルに近い性質を持ちます。
既存の大型トラック、鉱山機械、農業機械へ比較的導入しやすいため、電化が難しい産業の排出削減策として注目されています。
11億豪ドルのCleaner Fuels Program
豪州政府は2025年、低炭素液体燃料の国内生産を支援する10年間・11億豪ドル規模のクリーナー・フューエルズ・プログラム(Cleaner Fuels Program)を発表しました。
対象はSAF、再生可能ディーゼル、e-fuelなどで、国内の農業原料、廃棄物、再生可能水素などを使い、輸入している燃料を一部国内生産へ置き換える狙いがあります。
政府はドロップイン型低炭素燃料の最初の商業生産を2029年頃と見込んでいます。
国内農業との連携
豪州はキャノーラ、獣脂、砂糖、ソルガムなど、低炭素燃料の原料となる農産物・副産物を大量に生産しています。
現在は原料を海外へ輸出し、海外でSAFなどに加工された燃料を再輸入するケースもあります。国内生産が立ち上がれば、燃料安全保障だけでなく地方雇用と農業付加価値の向上につながる可能性があります。
2050年の燃料市場
2025年の政府エネルギー計画では、2030年代に低炭素液体燃料市場を確立し、2050年には液体燃料の大部分を低炭素燃料へ転換する方向性が示されています。
ただし石油系燃料が短期間で消えるわけではなく、今後20年以上は従来燃料と低炭素燃料が並存する移行期になると考えられます。
燃料産業の課題と今後
豪州燃料産業は、現在の供給を安定させながら、長期的には石油依存を減らすという相反する二つの課題に取り組んでいます。
輸入依存は当面続く
国内製油所が2か所に減った以上、ガソリン、ディーゼル、ジェット燃料の大部分を輸入する構造は当面変わりません。
新たな大型石油製油所をゼロから建設する経済性は低く、既存2製油所を維持しながら輸入ターミナル・備蓄を強化する方が現実的な政策となっています。
アジア供給網への依存
豪州の精製済み燃料はアジアの大規模製油所から調達される割合が高く、海上輸送路、港湾、為替、地域紛争の影響を受けます。
供給元を複数国へ分散し、同時に国内タンク在庫を積み増すことが燃料安全保障の基本となります。
ディーゼル需要は簡単には減らない
乗用車のEV化が進んでも、鉱山・農業・長距離トラック・重機の電化には時間がかかります。そのためガソリン需要が先に減少し、ディーゼルと航空燃料は相対的に長く残る可能性があります。
燃料会社にとっては、ガソリン販売量減少に対応しながら、ディーゼル、航空燃料、法人向けエネルギー、充電、低炭素燃料へ事業を組み替える必要があります。
サービスステーションの役割変化
サービスステーションは「燃料を売る場所」から、コンビニ、飲食、EV急速充電、物流、法人フリートサービスを組み合わせた拠点へ変わりつつあります。
燃料販売量が減っても店舗網を維持するには、非燃料収益と充電事業の比重を高める必要があります。
製油所は低炭素燃料工場へ
リットンとジーロングの将来価値は、石油精製だけではありません。既存のタンク、パイプライン、港湾、精製設備、人材を活用してSAFや再生可能ディーゼルを生産できれば、新しい燃料産業への転換拠点となります。
備蓄コストとのバランス
燃料在庫を増やせば安全保障は高まりますが、大型タンク建設、在庫資金、品質管理、回転在庫のコストも増えます。
「何日分を持てば十分か」は単純な数字ではなく、輸入船の頻度、国内製油所、代替輸送、需要削減余地を含めて判断する必要があります。
燃料価格の国際連動は続く
国内備蓄や製油所を増やしても、豪州だけ燃料価格を世界市場から切り離すことはできません。原油・精製品の国際価格、豪ドル、タンカー運賃が引き続き価格の中心要因となります。
「燃料産業」から「モビリティ・エネルギー産業」へ
石油会社は、今後ガソリン販売だけでなく、EV充電、再生可能電力、低炭素液体燃料、水素、コンビニ・小売を一体化する方向へ進むと考えられます。
豪州の燃料産業は、従来型石油製品の輸入・精製産業から、電化と低炭素燃料を組み合わせる総合エネルギー産業へ移行する過程にあります。
| 課題 | 現在の方向 | 今後の焦点 |
|---|---|---|
| 輸入依存 | 高水準継続 | 供給元分散・備蓄。 |
| 国内精製 | 2製油所維持 | 低炭素燃料への転換。 |
| ガソリン | 需要伸び悩み | EV化で長期減少。 |
| ディーゼル | 高い重要性 | 再生可能ディーゼル。 |
| 航空燃料 | 需要継続 | SAF導入。 |
| 小売 | 独立系拡大 | 充電・非燃料収益。 |
| 安全保障 | MSO・追加備蓄 | 50日規模の在庫。 |
オーストラリアの燃料に関するよくある質問(FAQ)
いいえ。
2023~24年度は国内で消費する精製済み石油製品の約79%を輸入に依存していました。
大規模製油所は2か所です。
ブリスベンのリットン製油所と、ビクトリア州のジーロング製油所です。
長距離輸送、鉱山、農業、建設、非常用発電など広範囲で使われるためです。
政府はディーゼルを豪州で最も重要かつ汎用性の高い燃料と位置付けています。
RONと呼ばれるオクタン価です。
91が一般的なレギュラー、95と98がプレミアム無鉛です。車両メーカー指定の燃料を使用する必要があります。
最大10%のエタノールを含むガソリンです。
対応していない車両もあるため、車両メーカーの指定を確認する必要があります。
原油だけでなく、アジアの精製済み燃料価格、豪ドル、輸送費、税、卸売・小売コストで決まるためです。
シドニー、メルボルン、ブリスベン、アデレード、パース5都市のレギュラー無鉛平均は179.3セント/Lでした。
指標によって異なります。
MSOベースの2026年6月四半期平均では、ガソリン44日、ジェット燃料31日、ディーゼル36日分に相当しました。
まだ大規模な国内商業生産は立ち上がっていません。
政府は11億豪ドルのCleaner Fuels Programなどで国内生産を支援し、最初の本格的なドロップイン型低炭素燃料生産を2029年頃と見込んでいます。
短期的にはなくなりません。
乗用車のガソリン需要は減る可能性がありますが、ディーゼル、航空、鉱山、農業、船舶などは液体燃料を長く必要とすると見込まれています。
まとめ
オーストラリアは原油・天然ガスの資源国ですが、ガソリン、ディーゼル、ジェット燃料などの精製済み石油製品は輸入依存度が高い国です。2023~24年度には精製済み製品の輸入が約510億リットルに達し、国内消費の79%を占めました。
国内で現在稼働している大規模製油所は、ブリスベンのリットン製油所とビクトリア州のジーロング製油所の2か所です。2025年には両製油所で約120億リットルを生産し、ガソリン、ディーゼル、ジェット燃料の国内需要のおよそ20%を支えました。
燃料の中でもディーゼルは長距離輸送、鉱業、農業、建設、非常用発電などで不可欠で、燃料安全保障政策の中心です。2023年に最低在庫保有義務が始まり、2026年6月四半期にはガソリン44日、ジェット燃料31日、ディーゼル36日分に相当するMSO対象在庫が保有されていました。
小売価格は国際原油価格だけでなく、アジアの精製燃料価格、豪ドル相場、海上運賃、燃料税、卸売・小売コストによって決まります。2025年の主要5都市のレギュラー無鉛平均価格は179.3セント/Lでした。
今後は乗用車の電化によってガソリン需要が減る一方、大型トラック、航空、鉱業などでは液体燃料が残ります。豪州政府はSAF、再生可能ディーゼル、e-fuelなどの国内生産へ11億豪ドルを投じ、既存製油所と農業原料を活用した新しい低炭素燃料産業の形成を目指しています。
オーストラリアの燃料に関する参考情報
- オーストラリア政府:Australian Petroleum Statistics
- オーストラリア政府:Australian Petroleum Statistics 2026
- オーストラリア政府:Australian Petroleum Statistics 2025
- オーストラリア政府:Australia’s Fuel Security
- オーストラリア政府:Minimum Stockholding Obligation
- オーストラリア政府:MSO Statistics
- オーストラリア政府:Fuel Security Services Payment
- オーストラリア政府:Regulating Australian Fuel Quality
- ACCC:Fuel and Petrol Monitoring
- ACCC:Australian Petroleum Industry Quarterly Reports
- ビバ・エナジー:Geelong Refinery
- アンポル:Lytton Refinery
- ニューサウスウェールズ州IPART:Ethanol
- クイーンズランド州:Biofuels Mandates
- ARENA:Cleaner Fuels Program
- オーストラリア政府:Low Carbon Liquid Fuels
- オーストラリア政府:Electricity and Energy Sector Plan
オーストラリアの旅行手配
トラベルドンキーでは、シドニー、メルボルン、ゴールドコースト、ケアンズ、パース、アデレード、タスマニア、ウルルなど、オーストラリア各地のオプショナルツアー(現地発着ツアー)、アクティビティ、送迎等をご紹介、ご予約を承っています。
オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。
オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。
