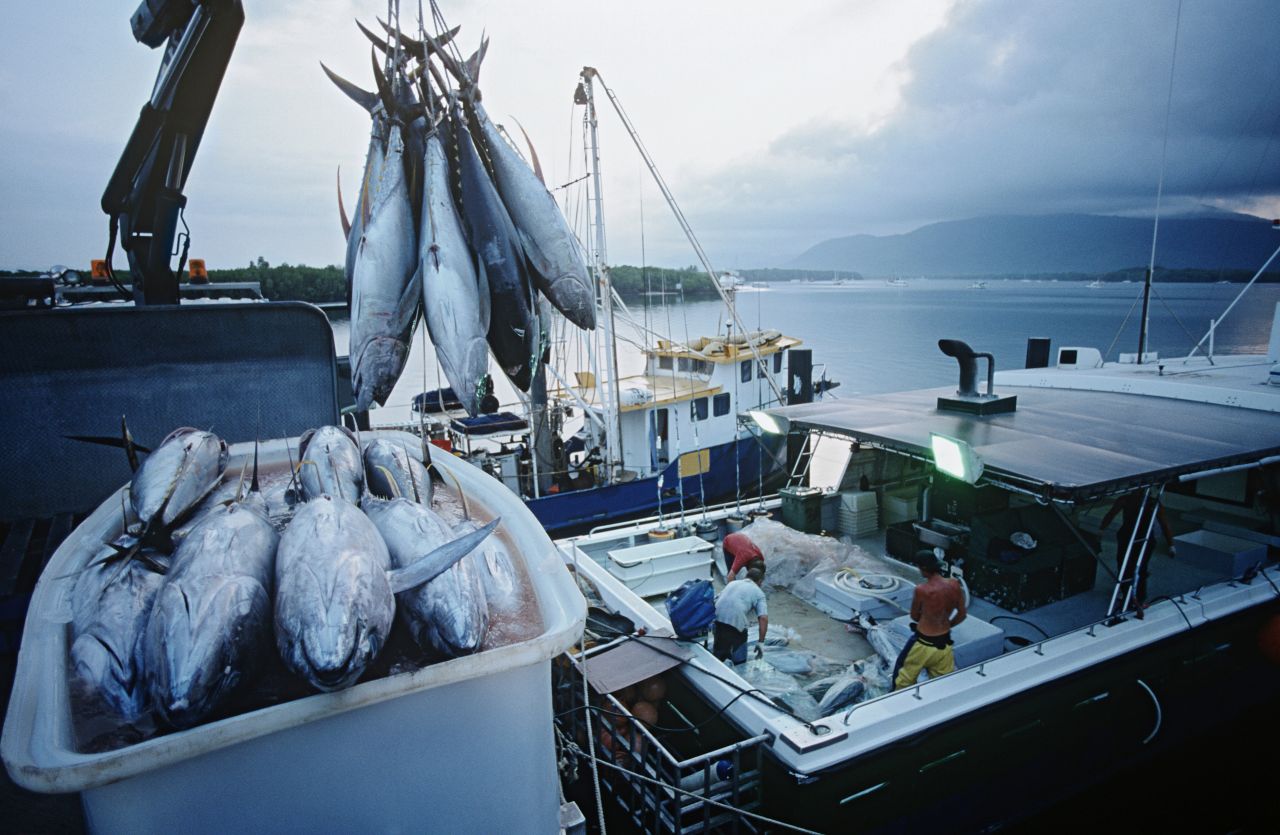
オーストラリアは四方を海に囲まれ、世界でも最大級の海域を管理している国です。オーストラリア漁業水域(Australian Fishing Zone/AFZ)は800万平方キロメートルを超え、本土の面積より広く、海洋管轄域としては世界有数の規模を持ちます。
ところが、海が広いからといって、オーストラリアが大量漁獲型の「漁業大国」というわけではありません。周辺海域は世界の主要漁場と比べると生物生産力が低い場所が多く、資源管理も厳しいため、年間の商業水産物生産量はおおむね30万トン前後です。その代わり、ロックロブスター、ミナミマグロ、アワビ、サーモン、エビなど、単価の高い魚介類が産業の中心になっています。
もう一つ大きな特徴は養殖業の急成長です。2024~25年度の養殖生産額は実質23億1,000万豪ドルと推計され、水産業全体の生産額の最大58%を占めるまでになりました。タスマニアのサーモン養殖を筆頭に、マグロ、エビ、カキ、バラマンディなど40種を超える魚介類が商業養殖されています。
貿易構造も独特です。オーストラリアはロックロブスター、ミナミマグロ、アワビなど高単価品を海外へ輸出する一方、国内で消費される食用水産物の約62%を重量ベースで輸入しています。つまり、高級水産物を輸出し、冷凍フィレや缶詰など日常消費向けの商品を輸入するという二方向の貿易が発達しています。
この記事では、オーストラリア漁業の歴史、主要魚種と生産地域、天然漁業と養殖業、生産量・生産額の推移、加工・流通、輸出入、日本との関係、資源管理、政府支援、環境・気候変動などの課題まで、2026年8月時点で確認できる統計をもとにレポート形式で解説します。
オーストラリアの漁業とは?


オーストラリアの商業水産業は、海や河川・湖で魚介類を漁獲する天然漁業と、人の管理下で魚介類を育てる養殖業の二本柱で成り立っています。
オーストラリア漁業水域は800万平方キロメートルを超えますが、オーストラリア農業資源経済科学局(Australian Bureau of Agricultural and Resource Economics and Sciences/ABARES)は、広大な海域の割にオーストラリアが世界の水産物生産では小規模な国である理由として、周辺海域の比較的低い生物生産力と、長期的な資源維持を重視した管理を挙げています。
| 特徴 | オーストラリアの現状 | 意味 |
|---|---|---|
| 漁業水域 | 800万平方キロメートル超 | 世界有数の広さだが、漁獲量が比例して大きいわけではない。 |
| 商業生産量 | 年間おおむね30万トン前後 | 大量生産国より、高単価・高付加価値型の性格が強い。 |
| 養殖 | 2024~25年度に実質23.1億豪ドル | 水産業全体の生産額の最大58%を占めるまでに成長。 |
| 主な高額品 | サーモン、エビ、ロックロブスター、カキ、マグロ、アワビ | 国内市場とアジアの高級市場の双方を狙う。 |
| 貿易 | 高単価品を輸出し、日常消費品を大量輸入 | 生産額と国内消費量の構造が一致しない。 |
2024~25年度の養殖生産額は23億1,000万豪ドルと推計され、天然漁業を含む水産業全体の生産額は40億豪ドル近い規模です。さらにABARESは2026~27年度の漁業・養殖業生産額を40億豪ドルと予測しており、天然ロックロブスターと養殖サーモンの生産額増加が押し上げ要因になるとみています。
オーストラリア漁業の歴史
先住民の漁業とシー・カントリー
アボリジナルとトレス海峡諸島民にとって、海、河川、干潟、魚介類は食料資源だけではありません。特定の海域と共同体の関係、季節ごとの採捕、分配、儀礼、知識の継承を含む「シー・カントリー(Sea Country)」の一部です。
伝統的な漁法は数万年にわたり続いてきました。現在も州・準州やトレス海峡などでは、慣習的漁業、商業漁業、遊漁の権利や資源配分をどう両立させるかが重要な政策課題です。
入植後の商業漁業
1788年以降のヨーロッパ人入植に伴い、シドニー(Sydney)、ホバート(Hobart)、メルボルン(Melbourne)、アデレード(Adelaide)、パース(Perth)などの港町周辺で商業漁業が発達しました。初期には沿岸の魚、カキ、アワビ、ロブスターなどが地域市場向けに水揚げされ、冷蔵・冷凍設備や鉄道、道路の発達とともに販売地域が広がりました。
20世紀後半になると航空貨物とコールドチェーンが普及し、生きたロックロブスターや刺身用マグロのように鮮度が価格を大きく左右する商品を、東アジアへ短時間で輸出できるようになります。
1979年に200海里漁業水域を設定
1979年、オーストラリアは200海里の漁業水域を設定しました。現在のオーストラリア漁業水域は、原則として沿岸3海里の外側から200海里までの連邦管理水域を含み、面積は800万平方キロメートルを超えます。
国内制度上は、州・ノーザンテリトリーが通常沿岸3海里までを管理し、連邦政府が3~200海里を管理します。ただし、魚は行政境界を越えて移動するため、実際にはオフショア・コンスティテューショナル・セトルメント(Offshore Constitutional Settlement/OCS)により、州へ一括移管したり共同管理したりする漁業も多数あります。
1990年代から科学的な資源管理を強化
1991年には現在の連邦漁業制度の基礎となる法律が整備され、1992年2月にオーストラリア漁業管理庁(Australian Fisheries Management Authority/AFMA)が発足しました。
現在の連邦漁業では、総漁獲可能量、個別譲渡性クォータ、操業日数、漁具規制、禁漁区、衛星監視、電子モニタリング、混獲削減措置などを組み合わせます。「今年どれだけ獲れるか」は市場の需要だけでなく、資源評価と管理ルールで決まります。
| 時期 | 主な変化 |
|---|---|
| 数万年前~ | アボリジナル、トレス海峡諸島民が海・河川資源を利用し、伝統的な漁業知識を形成。 |
| 18~19世紀 | 入植地周辺で地域市場向けの商業漁業が発達。 |
| 20世紀 | 冷蔵・冷凍、道路、航空貨物により国内流通と輸出市場が拡大。 |
| 1979年 | 200海里漁業水域を設定。海洋資源管理の範囲が大幅に拡大。 |
| 1991~92年 | 漁業管理法制を整備しAFMAが発足。科学的なクォータ管理を強化。 |
| 2000年代以降 | 養殖業が急成長。資源管理、混獲削減、環境認証、電子監視などを高度化。 |
「広い海からたくさん獲る」より「少ない資源の価値を高める」
オーストラリア漁業の歴史は、漁獲量を増やす方向だけで発展したわけではありません。資源量に上限を設け、高単価魚種、養殖、鮮度管理、輸出市場を組み合わせて1キロ当たりの価値を高める方向へ進んできました。
主要な魚種と生産地域
オーストラリアは熱帯の北部から冷涼な南極海周辺まで海域が広がるため、主要魚種は地域によって大きく違います。
タスマニアのサーモン
現在、オーストラリア水産業で最も生産額が大きい品目はサーモン類です。ABARESの分類ではサケ科魚類にアトランティック・サーモン、ニジマス、ブラウントラウトなどが含まれますが、国内生産の中心はアトランティック・サーモンです。
生産の中心はタスマニア州(Tasmania)。2023~24年度のサーモン生産額は約13億豪ドルとされ、水産業全体の価値を左右するほど大きな産業になりました。主な販売先はオーストラリア国内で、輸出専用品というより国内のスーパーや外食を支える魚種です。
ロックロブスター
オーストラリアで「ロブスター」と呼ばれる主要輸出品は、はさみの大きな北米産ロブスターとは異なるイセエビ類です。西オーストラリア州(Western Australia)のウェスタン・ロックロブスター、南オーストラリア州(South Australia)・ビクトリア州(Victoria)・タスマニア州のサザン・ロックロブスター、ニューサウスウェールズ州(New South Wales)のイースタン・ロックロブスターなどがあります。
2023~24年度のロックロブスター生産額は約4億300万豪ドル。生きたまま航空輸送できる高単価輸出品で、中国・香港など東アジアの需要に大きく左右されます。
南オーストラリアのミナミマグロ
ミナミマグロは日本との関係が特に深い魚種です。南オーストラリア州のポート・リンカーン(Port Lincoln)周辺では、沖合で漁獲した若いミナミマグロを大型いけすへ移し、数か月給餌して脂をのせる「蓄養」が発達しました。
2023~24年度のマグロ生産額は約1億6,500万豪ドル。南オーストラリアのミナミマグロは刺身・寿司向けの高級品として日本市場との結び付きが強く、オーストラリアの養殖技術と日本の食文化が直結して発達した代表例です。
エビ・アワビ・カキ・バラマンディ
エビは北部の天然漁業とクイーンズランド州(Queensland)などの養殖の双方で生産され、2023~24年度の生産額は約4億8,400万豪ドル。カキはニューサウスウェールズ州、南オーストラリア州、タスマニア州などが主要産地で、同年度の生産額は約1億7,300万豪ドルです。
アワビはビクトリア州、タスマニア州、南オーストラリア州、西オーストラリア州など南部海域で天然・養殖の両方が行われ、日本や東アジアの高級市場に輸出されます。バラマンディはノーザンテリトリー(Northern Territory)やクイーンズランド州を中心に天然漁業と養殖があり、国内需要の大きい魚種です。
| 主要品目 | 主な生産地域 | 産業上の特徴 |
|---|---|---|
| サーモン類 | タスマニア州 | 養殖中心。国内最大級の水産品目。 |
| ウェスタン・ロックロブスター | 西オーストラリア州 | 天然漁業。活魚輸出の代表。 |
| サザン・ロックロブスター | 南オーストラリア州、ビクトリア州、タスマニア州 | 高単価の天然漁業。 |
| ミナミマグロ | 南オーストラリア州 | 天然魚を捕獲後に蓄養。日本向けが重要。 |
| エビ | 北部、クイーンズランド州、ニューサウスウェールズ州など | 天然・養殖の双方。国内消費も大きい。 |
| アワビ | 南部各州 | 天然・養殖。東アジア向け高級品。 |
| カキ | ニューサウスウェールズ州、南オーストラリア州、タスマニア州 | 沿岸養殖。地域ブランドが多い。 |
| バラマンディ | ノーザンテリトリー、クイーンズランド州など | 天然・養殖。国内市場中心。 |
天然漁業と養殖業
天然漁業
天然漁業ではロックロブスター、エビ、アワビ、マグロ、底魚、イカ、ホタテ、サメ類など多様な魚介類が漁獲されます。ただし、多くの主要漁業はすでに漁獲枠や操業制限の下にあり、資源が持続可能である限り無制限に増産できる産業ではありません。
2023~24年度の天然漁業の総生産額は約15億8,000万豪ドルと推計されています。沿岸部の高単価魚種は州・準州管理が多く、連邦管理漁業だけでオーストラリアの天然漁業全体を代表するわけではありません。
養殖業の拡大
養殖はオーストラリア水産業で最もはっきりした成長分野です。2024~25年度の実質生産額は23億1,000万豪ドルと推計され、40種を超える魚介類が商業生産されています。
2013~14年度には養殖生産額が約10億豪ドルで、水産業全体の約40%でした。それが約10年で全体の半分を超えるまで拡大した最大の理由は、タスマニアのサーモンを中心とする高額養殖の成長です。
ミナミマグロの「蓄養」
ポート・リンカーンのミナミマグロは、ふ化から成魚まで完全に養殖する一般的な魚類養殖とは違います。天然の若いマグロをまき網で捕獲し、海上のいけすまで曳航した後、給餌して体重と脂肪を増やして出荷します。
天然資源への依存と養殖技術が組み合わさるため、国際的なミナミマグロ漁獲枠、国内クォータ、給餌、いけす管理、日本市場の価格が一体となった特殊な産業です。
先住民漁業・遊漁との資源共有
海の資源を利用するのは商業漁業者だけではありません。アボリジナルとトレス海峡諸島民の慣習的漁業、数百万人規模の遊漁者、観光釣り、保全目的の海洋保護区などが同じ資源と海域に関わります。
そのため、漁獲枠を科学的に決めるだけではなく、「誰にどれだけのアクセスを認めるか」という資源配分も重要です。近年の漁業大臣会合でも、ファースト・ネーションズの漁業参加、遊漁、気候変動、海域利用競合が共通課題として扱われています。
| 比較 | 天然漁業 | 養殖業 |
|---|---|---|
| 生産量の上限 | 天然資源量と漁獲枠に強く制約される | 施設・海域・種苗・飼料・環境許容量で決まる |
| 主な成長手段 | 価値向上、歩留まり、資源回復 | 施設拡張、技術革新、新魚種、生産性向上 |
| 代表品目 | ロックロブスター、天然エビ、アワビ、マグロなど | サーモン、カキ、エビ、バラマンディ、マグロ蓄養など |
| 主なリスク | 資源減少、海水温、混獲、燃料費 | 疾病、飼料費、水質、環境影響、許認可 |
| 成長性 | 主要漁業は大幅増産余地が限られる | 水産業全体の成長を牽引 |
「オーストラリア産シーフード=天然物」というイメージは現在の産業構造とは合いません。生産額では養殖の比重が急速に高まり、将来の供給増も主に養殖が担うと見込まれています。
生産量・生産額の統計と推移
オーストラリアの水産統計を見る時に注意したいのが、「年度」「暦年」「天然漁業」「養殖」「連邦漁業」など、集計範囲が資料によって違うことです。ここではABARESと政府公表資料を中心に、数字の性格を明記して整理します。
水産業全体は40億豪ドル規模へ
| 時期 | 主な統計 | 産業の変化 |
|---|---|---|
| 2013~14年度 | 養殖 約10億豪ドル、全体の約40% | 天然漁業の生産額がまだ養殖を大きく上回る時期。 |
| 2023~24年度 | 水産業全体 35億豪ドル超 | サーモン13億豪ドルが最大品目。天然漁業GVPは約15.8億豪ドル。 |
| 2024~25年度 | 養殖 実質23.1億豪ドル | 養殖が全体の最大58%を占めると推計。 |
| 2026~27年度 | 全体 40億豪ドル予測 | 天然ロックロブスターと養殖サーモンが生産額を押し上げる見通し。 |
2013~14年度から現在までの最も大きな構造変化は、養殖が「補完的な産業」から水産業の中心へ移ったことです。天然漁業では資源維持のため大幅な漁獲増を狙いにくいのに対し、養殖は技術や設備投資によって供給を増やせます。
主要5品目だけで産業の大部分を占める
| 2023~24年度の主要品目 | 生産額 | 主な生産方式 |
|---|---|---|
| サーモン | 約13億豪ドル | 養殖 |
| エビ | 約4.84億豪ドル | 天然+養殖 |
| ロックロブスター | 約4.03億豪ドル | 天然 |
| カキ | 約1.73億豪ドル | 養殖 |
| マグロ | 約1.65億豪ドル | 天然+蓄養 |
広大な海域の割に数量は少ない
オーストラリアの水産物生産量は年間おおむね30万トン前後です。対して日本の2024年の漁業・養殖業生産量は363万4,800トンでした。単純比較では日本が10倍を大きく超えます。
ただし、日本の統計には大量のイワシ、サバ、カツオ、ホタテ、海藻などが含まれ、オーストラリア側も統計年度や対象範囲が異なるため、厳密な国際順位を示す比較ではありません。重要なのは、オーストラリアが「量の大国」ではなく「単価の高い魚介類で価値を作る国」だという点です。
連邦管理漁業は全体の一部
2024~25年度の連邦管理漁業の生産額は約3億9,900万豪ドルと推計されています。一方、2023~24年度の全国天然漁業の生産額は約15億8,000万豪ドルです。
この差が示すように、経済価値の大きなロックロブスター、沿岸養殖などは州・準州管理に多く、AFMAの統計だけを見てもオーストラリア水産業全体は把握できません。
水揚げ・加工・流通・輸出管理
水産物は漁船や養殖場から消費者までの時間が品質に直結します。特にオーストラリアは国内の都市間距離も輸出先までの距離も長いため、加工・冷却・航空貨物・冷凍コンテナが産業競争力の一部になっています。
水揚げと一次加工
天然魚は港で水揚げ後、選別、計量、血抜き、内臓除去、フィレ加工、凍結などを行います。養殖魚は出荷計画を立てやすく、処理工場へ定量的に供給できるため、スーパー向けの規格商品を安定生産しやすい利点があります。
加工度は商品によって大きく違い、ミナミマグロやサーモンは刺身・フィレ、ロックロブスターは活魚、アワビは活・冷凍・缶詰、エビは生鮮・冷凍など、市場ごとに最も価値が高くなる形で出荷されます。
活魚・冷蔵・冷凍のコールドチェーン
高単価品では「加工するほど価値が上がる」とは限りません。ロックロブスターは生きたまま、マグロは超低温、サーモンやカキはチルドなど、魚種ごとに最適な温度・輸送方法が異なります。
東アジア向けの活ロブスターでは、漁獲後に陸上水槽で状態を整え、酸素や水温を管理して航空便へつなぐ物流が必要です。航空運賃、便数、空港アクセスも漁業収益に影響します。
漁獲記録・クォータ・トレーサビリティ
牛肉のように全国すべての魚へ個体タグを付ける仕組みではありませんが、商業漁業では漁獲報告、船舶位置情報、クォータ口座、漁業日誌、荷受け記録などを組み合わせて「誰が、どこで、どれだけ獲ったか」を管理します。
連邦漁業では漁船監視システムや電子モニタリングが使われ、個別譲渡性クォータを導入した漁業では、漁獲量が各事業者の保有枠から差し引かれます。輸出相手国や認証制度によっては、さらに漁獲証明や原産地情報が必要です。
輸出施設とNEXDOC
輸出用の魚介類を処理・保管する施設は、輸出先の条件に応じてオーストラリア政府の登録や衛生要件を満たす必要があります。2024年9月から魚・魚製品の輸出証明にはネクスト・エクスポート・ドキュメンテーション・システム(Next Export Documentation System/NEXDOC)が使われています。
中国向け活ロックロブスターのように、オーストラリア側の輸出施設登録に加え、輸入国側の施設リスト登録、輸入許可、衛生証明が必要な商品もあります。漁獲そのものより、輸出資格と書類が市場アクセスを決めるケースもあるわけです。
| 段階 | 主な役割 |
|---|---|
| 漁船・養殖場 | 漁獲・収穫、鮮度保持、漁獲量・生産履歴の記録。 |
| 水揚げ・荷受け | 計量、クォータ確認、選別、品質評価。 |
| 一次加工 | 活魚保管、締め、フィレ、冷却、凍結、包装。 |
| 国内流通 | 卸売市場、スーパー、外食、加工食品メーカーへ配送。 |
| 輸出 | 施設登録、輸出申請、衛生証明、航空便・冷凍コンテナ輸送。 |
| 輸入国 | 検疫・通関、卸売、再加工、小売・外食へ流通。 |
世界への輸出と輸入構造
オーストラリア水産貿易の最大の特徴は、輸出と輸入の商品構成が大きく違うことです。政府は、ロックロブスター、プレミアム・マグロ、アワビなど高価値品を輸出し、缶詰魚や冷凍フィレなど比較的低価格の水産物を輸入する構造だと説明しています。
食用水産物の国内消費量を重量で見ると、輸入品が約62%を占めると推計されています。輸入元はアジア諸国に加え、ニュージーランド(New Zealand)やノルウェー(Norway)なども重要です。
| 市場・流れ | 主な商品 | 特徴 |
|---|---|---|
| 日本 | ミナミマグロ、アワビなど | 高品質・鮮度・産地・持続可能性を重視する長期市場。 |
| 中国・香港 | 活ロックロブスター、アワビなど | 祝い事・外食向け高級品の需要が大きい。 |
| 米国 | 高級魚介、ニッチ商品 | 市場分散先として重要。 |
| オーストラリアへの輸入 | 冷凍フィレ、缶詰、エビ、サーモンなど | 大量・日常消費向けを海外供給で補う。 |
ロックロブスターは貿易摩擦の影響を受けた
活ロックロブスターの中国向け直接輸出は2020年以降大きく制約されましたが、2024年12月20日にウェスタン、サザン、イースタンの3種類について正式に再開しました。貿易停止前の2019年には、中国向け活ロックロブスター輸出が7億豪ドル超の市場でした。
一つの市場への依存度が高いと、外交関係や輸入規制が漁船の浜値まで直撃します。この経験から、香港、ベトナム、シンガポール、米国、日本などへの販売先分散も重要な経営課題になりました。
輸出額より国内市場が重要な魚種もある
サーモンはオーストラリア最大の水産品目ですが、主な市場は国内です。逆にミナミマグロやアワビのように輸出比率の高い魚種もあります。「最大生産品=最大輸出品」ではありません。
為替・航空運賃・相手国景気も浜値を動かす
高級魚介は海外の外食需要に依存しやすく、豪ドル相場、航空貨物費、景気、祝祭日、輸入規制によって価格が大きく変動します。天然資源が安定していても、輸出価格が安定するとは限りません。
IUU漁業対策は輸入側にも関わる
オーストラリア政府は違法・無報告・無規制漁業(Illegal, Unreported and Unregulated Fishing/IUU fishing)への対応を進めています。自国水域での違法操業監視だけでなく、輸入水産物がIUU漁業に由来しないことをどう確認するかも、今後の制度課題です。
日本への輸出と日豪比較
日本はオーストラリア水産業にとって歴史の長い重要市場です。シーフード・インダストリー・オーストラリア(Seafood Industry Australia/SIA)は2025年、日本をオーストラリア水産物の第2位の輸出市場と位置付け、年間生産量の約15~20%が日本へ輸出されていると説明しています。
日本向けの代表はマグロとアワビ
SIAは、日本市場との代表的な商品としてマグロとアワビを挙げています。特に南オーストラリア州のミナミマグロは、日本の刺身・寿司市場を前提に蓄養技術、脂肪の乗せ方、超低温物流が発達してきました。
アワビも日本を含む東アジアで高く評価される商品です。オーストラリアは天然アワビの主要生産・輸出国の一つで、天然と養殖の双方からプレミアム市場へ供給します。
日本の「品質要求」が豪州側の生産方法を変えた
日本向けでは、単に魚種が合っていればよいわけではありません。刺身用マグロなら脂の状態、色、温度管理、サイズが価格に直結し、アワビでも鮮度、サイズ、処理状態、産地情報が重視されます。
こうした要求に対応する過程で、ポート・リンカーンのマグロ蓄養、超低温冷凍、活魚輸送、品質選別が高度化しました。日本は「量を買う市場」であるだけでなく、オーストラリア水産物の仕様を高品質化させた市場でもあります。
日本とオーストラリアは漁業構造がかなり違う
| 比較項目 | オーストラリア | 日本 |
|---|---|---|
| 年間生産量の規模 | 約30万トン前後 | 2024年 363万4,800トン |
| 生産の特徴 | 少量・高単価品、養殖の生産額比率が高い | 沿岸・沖合・遠洋漁業と海面養殖を幅広く持つ |
| 主な量産魚種 | サーモン、エビなど。天然は多魚種少量型 | イワシ、ホタテ、サバ、カツオ、スケトウダラなど |
| 養殖 | 2024~25年度に生産額の最大58% | 2024年の海面養殖80万1,200トン、内水面養殖2万8,580トン |
| 輸入依存 | 食用水産物消費の約62%を重量ベースで輸入 | 2024年度の食用魚介類自給率52% |
| 輸出の特徴 | ロブスター、マグロ、アワビなど高額品 | ホタテ、ブリ、真珠などを含む一方、輸入量も大きい |
日本の2024年の水産物輸入量は製品重量ベースで216万トン、輸入額は2兆613億円でした。一方、国内の漁業・養殖業生産量は363万4,800トン、食用魚介類の自給率は2024年度で52%です。
オーストラリアも日本も輸入国である点は共通していますが、理由は違います。日本は巨大な国内消費を国内生産だけで賄えないのに対し、オーストラリアは人口規模に対して生産量が小さく、同時に自国の高級品を海外へ高値で販売する貿易構造を持っています。
日豪水産貿易は競争より補完関係が強い
日本はマグロやアワビなどのプレミアム商品をオーストラリアから調達し、オーストラリアは日本の品質要求と流通技術から影響を受けてきました。両国とも水産物輸入国ですが、オーストラリアの高単価輸出品と日本の需要が噛み合うため、補完関係の強い貿易になっています。
日本は「オーストラリア産シーフードの評価市場」
日本市場では、単なる価格より、魚種、脂、鮮度、処理、サイズ、持続可能性、産地が細かく評価されます。特にミナミマグロとアワビでは、日本での評価がオーストラリア側の生産・加工方法に直接影響してきました。
資源管理と漁業制度
オーストラリアの漁業政策では、「魚を獲る権利」と「魚そのものの所有」を分けて考えます。天然魚は再生可能な公共資源であり、政府は科学的な資源評価をもとに、漁獲量、漁船数、漁具、操業場所などを制限します。
州・準州と連邦で管理を分担
原則として沿岸3海里までは州・ノーザンテリトリー、3~200海里は連邦政府が管理します。ただし実際には魚種ごとのOCS協定によって管理区域を一本化することが多く、「3海里を越えたら必ずAFMA」という単純な仕組みではありません。
連邦ではAFMAが22の漁業、90種を超える商業魚種を管理します。州・準州は沿岸のロックロブスター、アワビ、カキ養殖、沿岸魚など経済価値の高い漁業を多く担当します。
TACと個別譲渡性クォータ
多くの漁業では、資源評価からシーズン全体の総漁獲可能量(Total Allowable Catch/TAC)を決め、その一部を漁業者へクォータとして配分します。個別譲渡性クォータ(Individual Transferable Quota/ITQ)なら、保有枠を売買・貸借できるため、漁船数を増やさず事業者間で漁獲権を移動できます。
例えば南東部の連邦漁業では、ブルー・グレナディア、タイガー・フラットヘッド、ガミー・シャークなどに魚種別TACが設定されています。市場価格が上がっても、TACを超えて自由に漁獲することはできません。
資源が悪化すれば再建計画へ
2024年の連邦管理対象の評価では、102資源のうち78資源が「乱獲状態ではない」、6資源が「乱獲圧を受けている」、18資源が「不確実」と分類されました。資源量が限界を下回った魚種には、漁獲削減や禁漁を含む再建戦略が適用されます。
一方で「不確実」が18資源あることも重要です。漁獲データが減ると資源評価そのものが難しくなり、気候変動で魚の分布や成長率が変わるほど、過去データだけでは管理しにくくなります。
混獲と生態系への影響も管理対象
漁業管理の対象は目的魚だけではありません。海鳥、海亀、イルカ、サメなどの混獲、海底への漁具影響、廃棄魚、保護種との相互作用も規制対象です。
漁具改良、禁漁区、カメ排除装置、海鳥混獲防止ライン、電子カメラなどが利用されます。漁獲量が資源上限内でも、生態系への影響が大きければ持続可能な漁業とは評価できないためです。
国境を越える魚は国際管理
マグロやカジキのような高度回遊魚はオーストラリアの200海里水域だけに留まりません。オーストラリアは地域漁業管理機関に参加し、各国の漁獲枠、資源評価、違法漁業対策を協議します。
| 管理手法 | 役割 |
|---|---|
| TAC・ITQ | 漁獲量そのものに上限を設定し、資源への漁獲圧を管理。 |
| 漁船・漁具規制 | 操業能力、網目、針、トロール方法などを制限。 |
| 禁漁期・禁漁区 | 産卵場、稚魚、生態系の重要区域を保護。 |
| VMS・電子監視 | 漁船位置や操業状況を監視し、遵守状況を確認。 |
| 再建戦略 | 資源が低水準になった魚種の漁獲を抑え、回復を目指す。 |
| 国際協定 | マグロなど国境を越える資源を複数国で管理。 |
政府支援とオーストラリア漁業の課題
漁業・養殖業は民間事業ですが、天然資源を利用し、食品安全、輸出、環境、国境管理に関わるため、政府との距離が近い産業です。研究開発、資源調査、市場アクセス、養殖許認可、バイオセキュリティなどに連邦・州政府が関与します。
FRDCによる研究開発
漁業研究開発公社(Fisheries Research and Development Corporation/FRDC)は、政府と漁業・養殖業界が共同で研究開発資金を拠出する仕組みです。2024~25年度には4,000万豪ドル超を411件のプロジェクトへ投資し、新規研究開発・普及事業96件を開始しました。
資金の基礎には、連邦政府による過去3年間の平均漁業生産額の0.50%相当の基礎拠出と、業界拠出に対する最大0.25%相当までのマッチングがあります。研究内容は資源評価、養殖、気候適応、加工残渣利用、輸出市場、先住民漁業など幅広い分野に及びます。
養殖を成長産業として支援
政府は2017~27年のナショナル・アクアカルチャー・ストラテジー(National Aquaculture Strategy)と、2024年のオーストラリア政府養殖声明を通じ、規制改善、研究開発、市場アクセス、バイオセキュリティ、投資、人材育成、環境パフォーマンスを支援しています。
当初の「2027年までに養殖生産額20億豪ドル」という目標は、2024~25年度推計23億1,000万豪ドルですでに上回る水準に達しました。今後は単純な拡大より、環境許容量と地域社会の合意をどう確保するかが重要になります。
気候変動と海洋熱波
海水温の上昇は魚の分布、成長、産卵、餌生物を変化させます。南東オーストラリアやタスマニア周辺では温暖化の影響が特に大きく、従来の資源評価モデルが過去と同じ生産力を前提にできなくなりつつあります。
天然漁業では魚が州境や漁業区を越えて移動する可能性があり、養殖では高水温、低酸素、疾病、赤潮などのリスクが増えます。気候変動は「将来の環境問題」ではなく、クォータや養殖立地を変える経営問題です。
養殖の環境負荷と社会的受容
養殖は天然資源への漁獲圧を減らせる一方、海面いけすでは排せつ物・残餌、海底環境、疾病、薬剤、逃亡魚、野生生物との相互作用が問題になります。陸上養殖でも電力、水、排水処理が必要です。
そのため「養殖なら自動的に環境に優しい」とは言えません。生産量を増やすには、科学的な環境モニタリング、適切な立地、地域社会との合意が必要です。
バイオセキュリティと疾病
エビ養殖ではホワイトスポット病などの疾病が大きなリスクです。疾病が養殖場へ入れば、殺処分、移動制限、生産停止が必要になり、野生甲殻類への影響も懸念されます。
輸入水産物、養殖種苗、船舶、海洋生物の移動を通じた病原体や海洋害虫の侵入を防ぐため、連邦と州が検疫・監視を行っています。
輸入品との価格競争
国内消費の約62%を輸入品が占めるため、オーストラリアの漁業者は国内でも世界価格と競争します。人件費、燃料、船舶、養殖飼料、電力が高いオーストラリアでは、安価な大量品でアジアの生産国と競うのは容易ではありません。
このため「Australian」「local」「sustainable」「wild caught」など産地や生産方法を付加価値として伝えることが重要です。外食での原産国表示を強化する動きも、国内産業の競争条件に関わります。
| 課題 | なぜ重要か | 主な対応 |
|---|---|---|
| 資源減少 | 天然漁業の供給そのものが縮小 | TAC、禁漁、再建戦略、資源調査。 |
| 気候変動 | 魚種分布・成長・養殖環境が変化 | 適応型管理、長期モニタリング、養殖技術。 |
| 混獲・生態系 | 目的魚以外の生物と海底へ影響 | 漁具改良、禁漁区、電子監視。 |
| 養殖環境負荷 | 水質、海底、疾病、地域社会との摩擦 | 許認可、環境監視、研究、立地改善。 |
| バイオセキュリティ | 疾病で養殖・天然資源が同時に被害 | 検疫、監視、緊急対応計画。 |
| 市場集中 | 輸入規制や景気で浜値が急落 | 日本・中国以外を含む輸出先分散。 |
| 輸入競争 | 国内市場で低価格輸入品と競合 | 産地表示、高付加価値化、加工・ブランド戦略。 |
| IUU漁業 | 資源と正規事業者の競争条件を損なう | 監視、国際協力、輸入対策。 |
オーストラリア漁業に関するよくある質問(FAQ)
漁業水域は800万平方キロメートルを超え世界有数ですが、水産物生産量は年間約30万トン前後で、世界的には小規模です。
周辺海域の生物生産力が比較的低いことと、持続可能性を重視して漁獲量を管理していることが主な理由です。
その代わり、ロックロブスター、マグロ、アワビ、サーモンなど高単価品の比重が大きい産業です。
サーモン類です。
2023~24年度の生産額は約13億豪ドルで、主にタスマニア州で養殖されます。
エビ、ロックロブスター、カキ、マグロなどがこれに続きます。
現在は生産額で養殖の方が大きくなっています。
2024~25年度の養殖生産額は実質23億1,000万豪ドルと推計され、水産業全体の最大58%を占めます。
養殖の成長を牽引しているのは、特にタスマニアのサーモンです。
輸出品と輸入品の価格帯が違うためです。
オーストラリアはロックロブスター、マグロ、アワビなど高単価品を輸出し、冷凍フィレ、缶詰など日常消費向けの商品を多く輸入します。
食用水産物の国内消費量の約62%は重量ベースで輸入品と推計されています。
代表的なのはミナミマグロとアワビです。
日本市場は刺身・寿司向けの品質、鮮度、脂、サイズ、産地情報を重視し、オーストラリア側の蓄養・加工・超低温物流の発達にも影響を与えてきました。
SIAは2025年、日本をオーストラリア水産物の第2位輸出市場と説明しています。
かなり少ないです。
オーストラリアは年間約30万トン前後なのに対し、日本の2024年の漁業・養殖業生産量は363万4,800トンでした。
統計範囲は完全には同じではありませんが、オーストラリアが大量生産国ではないことが分かります。
魚種と漁業によって、連邦政府、州政府、ノーザンテリトリー政府、共同管理機関が決めます。
科学的な資源評価に基づき、TAC、クォータ、漁具、禁漁期、禁漁区などを設定します。
連邦管理漁業の日常管理はAFMAが担当します。
すべてが問題ないわけではありません。
2024年の連邦管理対象の評価では、102資源のうち78資源が乱獲状態ではない一方、6資源は乱獲圧を受け、18資源は状態が不確実とされました。
資源が悪化した魚種には漁獲削減や再建戦略が適用されます。
完全には解決しません。
養殖は供給を増やせる一方、飼料、疾病、排せつ物、水質、海底環境、電力、野生生物との相互作用など別の課題があります。
天然漁業と養殖の双方を、環境容量の範囲で管理する必要があります。
大幅な天然漁獲増より、養殖と高付加価値化が成長の中心になると考えられます。
ABARESは2026~27年度の漁業・養殖業生産額を40億豪ドルと予測しています。
一方、気候変動、環境規制、輸入競争、疾病、市場アクセスが成長を左右します。
まとめ
オーストラリアは800万平方キロメートルを超える広大な漁業水域を持ちますが、水産物の生産量は年間約30万トン前後で、数量では世界的な大生産国ではありません。周辺海域の生物生産力と厳格な資源管理を背景に、ロックロブスター、ミナミマグロ、アワビ、サーモンなど高単価品を中心とする産業が形成されています。
現在の最大の変化は養殖業の拡大です。2013~14年度に約10億豪ドルだった養殖生産額は、2024~25年度に実質23億1,000万豪ドルまで増え、水産業全体の最大58%を占めるようになりました。天然漁業の大幅な増産余地が限られる中、今後の生産増はサーモン、エビ、バラマンディ、カキなど養殖の役割がさらに大きくなります。
日本との関係では、ミナミマグロとアワビが象徴的です。SIAは日本をオーストラリア水産物の第2位輸出市場と位置付けており、日本の高い品質要求は、マグロ蓄養、超低温物流、選別などオーストラリア側の生産・流通技術にも影響を与えてきました。
一方、オーストラリア国内で消費される食用水産物の約62%は輸入品です。高級品を輸出し、日常消費向けの商品を輸入する構造は、オーストラリア漁業を理解する重要なポイントです。今後は、資源を守りながら養殖を伸ばし、気候変動、疾病、環境負荷、輸入競争、市場集中へ対応できるかが産業の持続性を左右します。
オーストラリア漁業の参考情報
- ABARES:Australian Fisheries and Aquaculture Statistics
- オーストラリア農林水産省:Australia’s Aquaculture Industry
- ABARES:Agricultural Commodities Report March 2026
- オーストラリア農林水産省:Australian Fishing Zone
- オーストラリア漁業管理庁(AFMA)
- ABARES:Fishery Status Reports
- ABARES:Australia’s Trade in Fisheries and Aquaculture Products
- オーストラリア政府:Aquaculture Statement 2024
- Fisheries Research and Development Corporation
- Seafood Industry Australia:日本市場と豪州産水産物
- オーストラリア農林水産省:中国向け活ロックロブスター輸出再開
- 農林水産省:令和6年漁業・養殖業生産統計
- 水産庁:令和6年度の水産物自給率
- 水産庁:令和6年度水産白書
オーストラリアの旅行手配
トラベルドンキーでは、オーストラリア各都市のオプショナルツアー(現地発着ツアー)、アクティビティ等をご紹介、ご予約を承っています。
オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。
オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。
