タグ: オーストラリア 畜産業

  • オーストラリアの畜産業とは?牛・羊・酪農・輸出・日本との関係まで徹底解説

    オーストラリアの畜産業とは?牛・羊・酪農・輸出・日本との関係まで徹底解説

    オーストラリアの畜産業というと、広大な牧場を歩く牛や羊を思い浮かべる人が多いでしょう。確かに放牧は産業の基盤ですが、現在の畜産業はそれだけではありません。肉牛、羊・羊肉、羊毛、酪農、養豚、養鶏、採卵、ヤギ、生体家畜輸出まで、それぞれ異なる生産・加工・輸出システムを持つ巨大な産業群です。

    2024~25年度のオーストラリア統計局(Australian Bureau of Statistics/ABS)の推計では、家畜販売と畜産物の国内生産価値は367億豪ドルに達しました。内訳では牛・子牛171億豪ドル、牛乳60億豪ドル、羊・子羊51億豪ドル、家禽41億豪ドル、羊毛23億豪ドル、豚18億豪ドルとなっています。

    最大の特徴は、国内消費だけでなく海外市場を前提に牛肉、羊肉、羊毛、乳製品を生産する「輸出型の畜産業」であることです。2025年の牛肉輸出量は154万5,784トンと過去最高を更新し、米国、中国、日本、韓国を中心に83か国へ出荷されました。羊肉、羊毛、乳製品も世界市場への依存度が高く、海外価格と為替が農家の収益へ直接影響します。

    一方、国内向け中心の分野もあります。鶏肉と豚肉はオーストラリア国内市場の比率が高く、酪農も牛乳の大部分は国内で消費されます。また、北部の肉牛と南部の酪農では土地、気候、品種、飼料、流通の仕組みがまったく異なり、「オーストラリアの畜産業」を一つの生産モデルで説明することはできません。

    この記事では、オーストラリア畜産業の歴史、主要生産地域、牛・羊・酪農・豚・鶏などの産業構造、家畜頭数と生産量、加工・流通、輸出、日本市場との関係、トレーサビリティ、動物福祉、生体輸出、政府支援、疾病・気候変動・人手不足などの課題まで、2026年8月時点で確認できる統計をもとに産業レポートとして解説します。


    オーストラリアの畜産業とは?

    オーストラリアの畜産業は、牛と羊が中心と考えてよいですか?
    牛と羊が輸出では中心ですが、酪農、豚、鶏、卵、ヤギも大きな産業です。輸出型と国内市場型の分野が共存しています。

    「畜産業」は、家畜を飼育し、肉、乳、卵、羊毛などを生産する産業の総称です。オーストラリアでは、牛・羊の放牧型畜産、乳牛の酪農、豚・鶏の集約型畜産が同じ国の中に並存しています。

    2025年6月30日時点の牛は2,970万頭で、うち肉牛が2,760万頭、乳牛が210万頭でした。羊については推計方法の変更が続いていますが、ミート・アンド・ライブストック・オーストラリア(Meat & Livestock Australia/MLA)は2026年6月末の全国羊群を6,710万頭と見込んでいます。

    分野 主な生産物 産業の特徴
    肉牛 牛肉、生体牛、皮、副産物 北部の大規模放牧から南部のフィードロット肥育まで幅広い。
    羊 ラム、マトン、羊毛 肉用化が進む一方、メリノ羊毛は世界的な高級繊維。
    酪農 生乳、チーズ、粉乳、バター 降雨・牧草条件の良い南部へ集中。国内消費と輸出の双方。
    養豚 豚肉 穀物飼料を使う集約型。国内市場が中心。
    養鶏 鶏肉、卵 大消費地と飼料調達地に近い集約型。生産量が長期的に拡大。
    ヤギ ヤギ肉、生体、繊維 放牧・野生化個体の利用と商業飼育の双方。輸出比率が高い。

    2024~25年度の畜産関連の国内生産価値は367億豪ドルでしたが、2026~27年度のABARES見通しでは家畜・畜産物全体の生産額は470億豪ドルと予測されています。牛・羊の価格上昇や高水準の食肉生産によって、畜産部門は近年、農業全体でも存在感を高めています。


    オーストラリア畜産業の歴史

    現在の巨大な畜産業は、最初から輸出目的で始まったのでしょうか?
    最初は入植地の食料確保が目的でした。羊毛、冷凍輸送、海外市場の発達によって、19~20世紀に輸出産業へ変わりました。

    1788年、家畜とともに始まった入植者農業

    ヨーロッパ型の畜産は1788年、ファースト・フリート(First Fleet)がシドニー・コーブへ到着した時に始まりました。牛、羊、豚、鶏などが食料生産用として持ち込まれました。

    初期の牛はごく少数でしたが、植民地の拡大とともにニューサウスウェールズ州(New South Wales)内陸へ牧畜が広がり、その後ビクトリア州、クイーンズランド州、西オーストラリア州などへ拡大しました。

    1797年のメリノ導入と羊毛産業

    1797年には最初のメリノ羊がオーストラリアへ到着しました。スペイン由来のメリノは細く高品質な羊毛を生産し、乾燥した環境にも適応したため急速に増えます。

    1813年には商業規模のオーストラリア産羊毛が英国へ輸出され、19世紀末には羊毛が最大の輸出品となりました。1950~51年度には羊毛だけで農業生産総額の56%を占め、「オーストラリアは羊の背中に乗って発展した」と言われる時代もありました。

    冷凍・冷蔵輸送で食肉輸出へ

    19世紀の畜産輸出では羊毛が有利でした。繊維は腐敗しませんが、生肉を英国まで運ぶのは難しかったためです。冷凍船が実用化されると、羊肉や牛肉も遠距離輸出できるようになり、畜産の価値が「皮・羊毛」から「食肉」へ広がりました。

    20世紀後半には真空包装、チルド輸送、冷凍コンテナ、航空貨物が発達し、各国の規格に合わせて部位別に輸出する現在の食肉産業へ変化します。

    日本・アジア市場と高品質化

    第二次世界大戦後、英国への依存が低下する一方、日本、米国、韓国、東南アジアなどが重要市場になりました。日本は特にグレインフェッド牛肉、チーズ、羊毛などの長期市場として大きな影響を与えました。

    日本の牛肉需要に合わせ、フィードロットでの穀物肥育、脂肪交雑を重視した品種・飼料管理、長期肥育、Wagyu生産などが発達しました。現在の畜産業は、単に家畜を多く飼うのではなく、市場別に品質と仕様を作り分ける産業になっています。

    時期 主な変化
    1788年 牛、羊、豚、鶏などが入植地の食料生産用として導入される。
    1797年 メリノ羊を導入。高品質羊毛の基礎ができる。
    19世紀 内陸へ牧畜が拡大し、羊毛が最大級の輸出産業へ成長。
    19世紀末~ 冷凍輸送により羊肉・牛肉の長距離輸出が可能になる。
    1950年代 羊毛ブーム。羊毛が農業生産額の過半を占める時期も。
    1960~90年代 日本・米国などへ輸出先が多様化。肉質・規格管理が高度化。
    2000年代以降 牛肉・羊肉輸出が急成長。フィードロット、トレーサビリティ、ブランド化が進展。

    羊毛中心の畜産から「肉・乳・繊維を市場別に作る産業」へ

    19世紀のオーストラリア畜産を象徴したのは羊毛でしたが、現在は牛肉が最大の畜産輸出品です。羊でも羊毛だけでなくラム生産が重視され、酪農ではチーズ・粉乳など加工品の比重が高まっています。


    主要な畜産地域と地域差

    オーストラリアは熱帯、乾燥内陸、温帯、冷涼地まで気候差が大きく、家畜の種類と飼育方法も地域によって変わります。

    北部・内陸の肉牛地帯

    クイーンズランド州(Queensland)、ノーザンテリトリー(Northern Territory)、西オーストラリア州(Western Australia)北部では、自然草地を使った大規模な肉牛放牧が中心です。

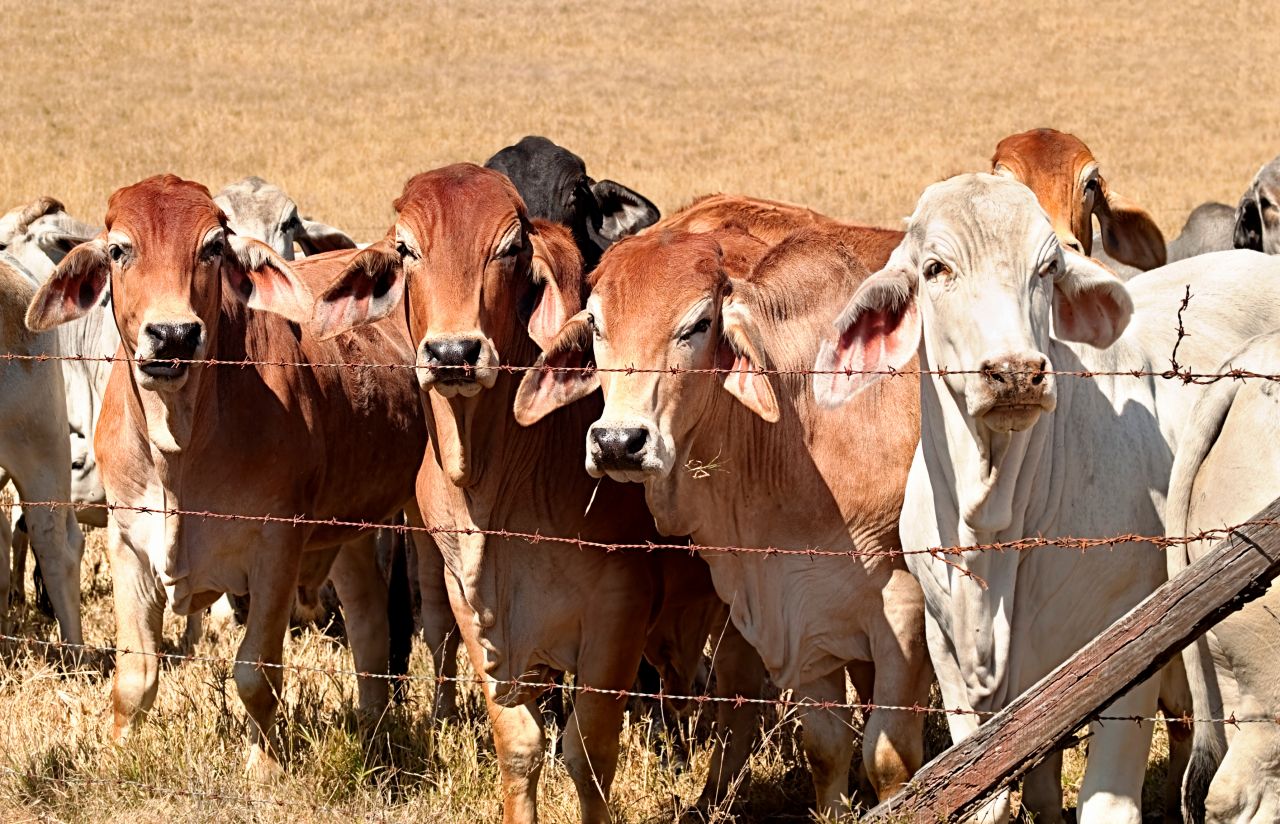
    牧場は数万~数十万ヘクタール、さらに大きい場合もあり、牛を低密度で飼います。高温、ダニ、乾燥に強いブラーマン(Brahman)系や交雑牛が多く、ダーウィン(Darwin)など北部港からインドネシアなどへの生体牛輸出とも結び付いています。

    南部の羊・穀物複合地帯

    ニューサウスウェールズ州、ビクトリア州(Victoria)、南オーストラリア州(South Australia)、西オーストラリア州南部では、小麦・大麦・キャノーラと羊を組み合わせる複合経営が広く見られます。

    メリノは羊毛、肉用・交雑系はラム生産に強みがあります。近年は羊毛価格、羊肉価格、季節条件によって品種構成を変える農家も多く、毛を自然に落とすシェディング・シープなど肉生産向け品種への関心も高まっています。

    ビクトリア州・タスマニア州などの酪農

    酪農は良質な牧草、水、乳業工場へのアクセスが必要なため、全国均一には分布しません。最大の生産地はビクトリア州で、ギップスランド(Gippsland)、南西部、北部灌漑地域などに集中します。

    タスマニア州(Tasmania)、ニューサウスウェールズ州沿岸、南オーストラリア州南東部、西オーストラリア州南西部、クイーンズランド州南東部にも酪農地域があります。乾燥と飼料価格の影響を受けやすく、近年は農場数が減る一方、1農場当たりの規模が拡大しています。

    豚・鶏は穀物と市場に近い地域へ

    豚と鶏は広大な放牧地を必要とせず、飼料用穀物、処理工場、大都市への距離が重要です。そのためニューサウスウェールズ州、ビクトリア州、クイーンズランド州、南オーストラリア州、西オーストラリア州などの穀物地帯・都市近郊へ生産が集まります。

    鶏肉は短い飼育期間で生産でき、飼料効率も高いため、人口増加とともに国内消費が長期的に増えてきました。

    地域・環境 主な畜産 特徴
    北部熱帯・内陸 肉牛 低密度放牧、耐暑性品種、巨大牧場、生体輸出。
    南部小麦・羊地帯 羊、肉牛 穀物との複合経営、羊肉と羊毛を組み合わせる。
    南東部高降水量地域 酪農、肉牛、羊 牧草生産性が高く、集約度も高い。
    灌漑地域 酪農、牛肥育 水と購入飼料を組み合わせて高い生産性を狙う。
    穀物地帯・都市近郊 豚、鶏、卵 飼料・処理場・大消費地へのアクセスを重視。


    主要な畜産分野と生産構造

    畜産業で最も規模が大きいのは、やはり肉牛ですか?
    生産額と輸出額では肉牛が最大です。ただし羊、乳製品、鶏肉も数十億豪ドル規模で、目的と市場が異なります。

    肉牛

    2025年6月末の肉牛は2,760万頭。約半数の1,353万頭がクイーンズランド州に集中しています。北部では放牧主体、南部ではアンガス(Angus)など温帯系品種の比率が高く、フィードロットで穀物肥育する牛も増えています。

    2025年の牛肉生産量は287万トンと過去最高を更新し、牛のと畜頭数は928万頭でした。MLAは2026年も9.45百万頭の高い処理頭数、牛肉生産290万トン超を予測しています。

    フィードロットも拡大しており、2026年6月四半期の全国収容能力は179万4,806頭と過去最高でした。グレインフェッド牛肉は日本、韓国、中国など品質の均一性や脂肪交雑を求める市場で重要です。

    羊肉・羊毛

    羊産業は大きく変化しています。羊毛専用ではなく、ラム生産との複合化が進み、繁殖効率、成長速度、枝肉重量を重視する経営が増えました。

    MLAは2026年6月末の羊群を6,710万頭と予測し、乾燥と高いと畜頭数の影響で前年比2.7%減とみています。2026年のラム生産は約53万7,000トン、と畜頭数は2,186万頭の予測です。

    羊毛は依然として世界的に重要です。オーストラリアン・ウール・イノベーション(Australian Wool Innovation/AWI)の2026年4月予測では、2025~26年度の刈取羊毛は2億5,540万kg、2026~27年度は2億4,390万kgへ4.5%減少する見通しです。

    酪農

    2024~25年度の生乳生産量は83億1,500万リットルで、前年度より0.7%減少しました。乳牛頭数と農場数は長期的に減少していますが、大規模農場の比率が上がり、1頭当たり・1農場当たりの生産性は高まっています。

    生産した牛乳は飲用乳だけでなく、チーズ、脱脂粉乳、全粉乳、バター、乳原料へ加工されます。2024~25年度は生乳の36%相当が輸出向けとなり、乳製品輸出額は38億豪ドルでした。

    豚・鶏・ヤギ

    豚肉生産は比較的安定しており、2025年は四半期ごとに約11万8,000~12万トン、年間では約47万5,000トンの生産規模でした。2024~25年度の豚の国内生産価値は18億4,400万豪ドルです。

    鶏肉は畜産の中でも数量の大きい分野です。2026年3月四半期だけで1億9,770万羽が処理され、鶏肉生産は39万5,020トンでした。短期間で生産でき、価格も比較的手頃なため、国内食肉消費の中心の一つになっています。

    ヤギ肉は国内消費より輸出志向が強く、2025年は輸出が過去最高ペースとなりました。乾燥地域の放牧資源を利用できるため、牛・羊とは異なるニッチな畜産部門として成長しています。

    分野 最近の生産規模 主な特徴
    牛肉 2025年 287万トン 最大の畜産輸出品。放牧と穀物肥育を併用。
    ラム 2026年予測 約53.7万トン 高い輸出比率。枝肉重量が長期的に増加。
    羊毛 2025~26年度予測 2.554億kg メリノ中心。数量減でも高品質繊維として重要。
    生乳 2024~25年度 83.15億L ビクトリア州中心。36%相当を乳製品として輸出。
    豚肉 2025年 約47.5万トン 国内市場中心の集約型畜産。
    鶏肉 2026年3月四半期 39.5万トン 短い生産サイクル。国内需要が大きい。

    オーストラリア畜産を「放牧牛と羊」だけで捉えると現在の姿を見誤ります。輸出型の赤肉・羊毛と、国内型の鶏・豚、国内外の両市場を持つ酪農が並立しています。


    家畜頭数・生産額・生産量の統計と推移

    畜産統計では、頭数、生産量、生産額が必ずしも同じ方向へ動きません。家畜頭数が減っても、1頭当たり重量や価格が上がれば生産額は増えます。近年のオーストラリアでは、この「頭数より生産性」の傾向が強くなっています。

    2024~25年度の畜産関連価値は367億豪ドル

    2024~25年度 国内生産価値 前年比
    牛・子牛 171.1億豪ドル +33.7%
    牛乳 59.7億豪ドル -4.3%
    羊・子羊 51.3億豪ドル +37.7%
    家禽 41.0億豪ドル +2.2%
    羊毛 22.8億豪ドル -17.0%
    豚 18.4億豪ドル +10.1%
    家畜販売・畜産物合計 367億豪ドル +16.9%

    乾燥条件による家畜の売却増加と、海外からの強い需要が牛・羊の価値を押し上げました。一方、羊毛は羊群縮小と生産量減少の影響を受けています。

    牛は約3,000万頭、羊は縮小局面

    ABSでは2025年6月末の牛は2,970万頭で、前年より2.5%減りました。肉牛2,760万頭のうちクイーンズランド州だけで1,353万頭、ニューサウスウェールズ州・ACTで553万頭です。

    MLAの別モデルでは2025年の牛群を3,105万頭、2026年を3,078万頭と推計しています。ABSとMLAでは定義・推計方法が異なるため、数字を単純に混ぜるべきではありませんが、全国牛群が3,000万頭前後で推移しているという大きな傾向は共通しています。

    羊は2024年まで増加した後、高いと畜と乾燥で減少しています。MLAは2026年6月末を6,710万頭、2027年6,640万頭、2028年6,460万頭と予測しています。

    肉は「頭数が減っても重量で補う」

    牛肉は遺伝改良、飼料、フィードロット、処理技術により枝肉重量が増えています。2025年は928万頭の牛から287万トンの牛肉を生産し、過去最高を更新しました。

    羊でも同様で、2026年の平均ラム枝肉重量は24.6kgまで上がる予測です。羊群が減っても、重い枝肉を安定して生産することで供給量の落ち込みを抑えています。

    2026~27年度も畜産生産は高水準

    ABARESは2026~27年度の家畜・畜産物生産額を470億豪ドル、輸出額を380億豪ドルと予測しています。前年の記録的な価格水準からは低下する見通しですが、牛肉、羊肉、豚肉、鶏肉の生産量は引き続き歴史的に高い水準にあるとみています。


    飼育・肥育・加工・流通のサプライチェーン

    畜産業の競争力は牧場だけでは決まりません。繁殖、育成、肥育、家畜市場、輸送、食肉処理、骨抜き、乳業加工、冷蔵倉庫、輸出検査まで、多数の事業者がつながっています。

    放牧とフィードロット

    牛と羊の多くは牧草地で繁殖・育成されます。北部の肉牛は長期間放牧され、南部では牧草と穀物を組み合わせるケースもあります。

    グレインフェッド牛は仕上げ段階でフィードロット(Feedlot)へ入り、穀物主体の飼料を与えられます。2026年6月四半期の全国フィードロット収容能力は179万4,806頭と過去最高となり、輸出向け高品質牛肉の供給基盤になっています。

    羊でも穀物を使ったロット・フィニッシングが増え、乾燥時の供給安定や重いラム枝肉の生産に利用されています。

    家畜市場・食肉処理

    牛・羊は家畜市場で競り売りされるほか、農家と食肉会社・フィードロットの直接契約でも取引されます。家畜価格は体重、品種、年齢、性別、肉質、飼料条件、輸出需要によって変わります。

    食肉処理場では、と畜、枝肉冷却、格付け、骨抜き、部位分け、真空包装、冷凍などを行います。日本向けの牛肉、ハラール市場向けの牛・羊肉、米国向け製造用牛肉など、輸出先ごとに施設認定や商品仕様が異なります。

    酪農の集乳・加工

    生乳は搾乳後すぐに冷却し、タンクローリーで乳業工場へ運びます。生乳は保存性が低いため、農場と工場の距離、道路、集乳効率が重要です。

    飲用乳は国内市場が中心ですが、輸出向けにはチーズ、脱脂粉乳、全粉乳、バター、乳脂肪、ホエーなどへ加工します。2024~25年度の乳製品輸出額は約38億豪ドルでした。

    コールドチェーンと輸出

    食肉はチルドまたは冷凍で輸出されます。真空包装、衛生管理、温度管理の改善により、日本など遠距離市場へもチルド牛肉・ラムを安定して届けられるようになりました。

    乳製品では冷蔵が必要なチーズ・バターだけでなく、常温で長期間保管できる粉乳が輸出に向きます。畜産物の形を加工で変えることが、遠距離輸出を成立させる重要な要素です。

    段階 主な役割
    繁殖・育成 品種選択、繁殖、放牧、健康管理、子牛・子羊の育成。
    肥育 牧草または穀物で出荷体重・肉質へ仕上げる。
    家畜取引 家畜市場、オンライン取引、農家と加工会社の直接契約。
    加工 と畜、枝肉格付け、部分肉、乳製品、皮・副産物の処理。
    国内流通 スーパー、精肉店、外食、食品メーカーへ配送。
    輸出 輸出施設認定、衛生証明、冷蔵・冷凍輸送、生体輸送。


    世界への輸出と主要市場

    オーストラリアの畜産業は、国内消費より輸出の方が重要なのでしょうか?
    牛肉、羊肉、羊毛では輸出が非常に重要です。一方、鶏肉や豚肉は国内市場中心で、畜産分野によって違います。

    2024~25年度のオーストラリア農産物輸出を見ると、牛肉・子牛肉が160億9,500万豪ドルで最大、羊肉56億6,400万豪ドル、乳製品37億2,700万豪ドル、羊毛27億5,800万豪ドルでした。畜産関連品だけで農産物輸出の大きな部分を占めます。

    牛肉は2025年に154万トン超

    2025年の牛肉輸出は154万5,784トンで、前年より15%増え、史上初めて150万トンを超えました。最大市場は米国45万3,292トン、中国27万2,940トン、日本25万7,379トン、韓国22万1,350トンでした。

    米国向けではハンバーガーなどに使う赤身の製造用牛肉、日本・韓国ではチルドやグレインフェッド、中国では幅広い部位が売られます。同じ牛から、市場別に価値を最大化する販売が行われています。

    羊肉は米国・中国・中東などへ分散

    2025年のラム輸出額は42億豪ドルを超え、マトンも17億豪ドルの過去最高額となりました。米国はラム、中国は羊肉全体の大市場で、中東、英国、韓国、東南アジアなどへも輸出されています。

    羊肉は宗教・食文化によって需要地域が大きく、日本では牛肉ほど大きな市場ではありません。

    羊毛は中国依存が大きい

    羊毛の最大市場は中国で、洗毛・紡績・織布など下流工程が集中しています。インド、イタリア、チェコなどにも輸出されますが、数量では中国が圧倒的です。

    そのため中国のアパレル需要、世界の高級衣料市場、合成繊維との競争が羊毛価格へ影響します。

    乳製品はアジア中心

    2024~25年度の乳製品輸出額は38億豪ドルで、中国・香港・マカオを含むグレーター・チャイナ、日本、インドネシア、マレーシア、タイなどが主要市場です。

    国内生乳生産の約36%相当が輸出され、オーストラリアは世界の牛乳生産では1%強にすぎませんが、乳製品貿易では世界第5位規模の輸出国とされています。

    生体家畜輸出という別の流通

    北部の肉牛では、生きた牛をインドネシア、ベトナムなどへ輸出する産業があります。これは国内食肉処理場を通さず、牧場から港、家畜船、輸入国の肥育・処理施設へつながる独立したサプライチェーンです。

    羊の海上生体輸出は西オーストラリア州から中東向けが中心でしたが、法律により2028年5月1日に終了します。牛の生体輸出や、航空便による羊輸出はこの禁止の対象ではありません。


    日本への輸出と日豪畜産比較

    日本はオーストラリア畜産業にとって長期的に重要な市場です。2025年には日本向け牛肉輸出が25万7,379トン、金額では約24~25億豪ドル規模となりました。日本の牛肉輸入量の中でも、オーストラリア産は最大級のシェアを持っています。

    牛肉は日豪畜産貿易の中心

    日本向け豪州産牛肉は、グラスフェッド、グレインフェッド、Wagyu、製造用、牛丼・焼肉向けなど幅広い商品があります。2025年の日本向け豪州産牛肉の内訳は、数量ベースで冷蔵グラスフェッド9%、冷蔵グレインフェッド27%、冷凍グラスフェッド42%、冷凍グレインフェッド22%でした。

    日本は脂肪交雑、柔らかさ、部位規格、肉色、賞味期限などへの要求が細かく、長期穀物肥育や品質保証の発展を促してきました。

    羊肉は小さいが安定した市場

    2025年の日本向け豪州産羊肉は1万6,913トン、約2億1,000万豪ドルでした。日本の羊肉輸入量ではオーストラリア産が約75%を占め、数量は小さいものの主要供給国です。

    用途はジンギスカン、外食、ホテル、家庭用などで、ラムが輸出額の約8割を占めます。

    日本はオーストラリア乳製品の第2位市場

    2024~25年度の日本向け乳製品輸出は約7万5,000~7万7,000トン、約5億2,000~5億3,400万豪ドルでした。数量・金額とも日本は第2位の市場で、特にチーズでは最重要市場の一つです。

    羊毛は「日本へ直接」より国際加工網

    現在の豪州羊毛は、中国などで洗毛・紡績・織布されてから日本を含む世界の衣料市場へ流れる割合が大きくなっています。日本は高品質メリノ製品の消費市場ですが、原毛の直接輸入という点では中国ほど大きくありません。

    日本とオーストラリアの畜産構造は対照的

    比較項目 オーストラリア 日本
    土地利用 大規模放牧が中心。土地当たり家畜密度は低い地域も多い 土地制約が大きく、購入飼料を使う集約型の比率が高い
    肉牛 約3,000万頭規模、輸出型 国内生産と大量輸入を組み合わせる
    羊 世界有数の羊肉・メリノ羊毛生産 国内商業生産は非常に小さい
    酪農 牧草ベースが多く、乳製品輸出も重要 輸入飼料依存が大きく、国内飲用乳・乳製品向け
    豚・鶏 国内市場中心、穀物飼料型 国内畜産の主要分野で輸入品とも競合
    貿易関係 牛肉・乳製品などを供給 品質仕様の細かい安定市場

    日本とオーストラリアは「競争相手」というより、土地・飼料・人口条件を補い合う関係です。日本が国内だけで安定供給しにくい牛肉、乳製品、羊肉などをオーストラリアが供給し、日本の品質要求が豪州側の生産・加工を高度化してきました。

    日本市場は量だけでなく「生産仕様」を変えてきた

    日本向け牛肉で発達した穀物肥育、長期肥育、細かな部位規格、チルド物流は、現在では日本以外のプレミアム市場でも活用されています。日豪畜産関係は単なる輸入・輸出以上の影響を持っています。


    トレーサビリティ・動物福祉・生体輸出

    畜産業は食品を生産するだけでなく、生きた動物を扱う産業です。そのため疾病対策、移動記録、薬剤管理、輸送、と畜、飼育環境などに多くの規制・業界制度があります。

    NLISで家畜の移動を追跡

    ナショナル・ライブストック・アイデンティフィケーション・システム(National Livestock Identification System/NLIS)は、牛、羊、ヤギの移動履歴を追跡する全国制度です。

    牛は電子RFIDタグを装着し、農場、家畜市場、フィードロット、食肉処理場などの移動をデータベースへ記録します。羊・ヤギでも電子識別への移行が進んでいます。食品安全だけでなく、口蹄疫などの疾病発生時に感染経路を追うための基盤です。

    動物福祉は州法と全国基準を組み合わせる

    動物福祉の実際の法執行は州・準州が担い、家畜輸送、飼育、処理などの全国的な基準・ガイドラインを州法へ取り込む形が基本です。

    連邦・州政府は現在、オーストラリア動物福祉戦略(Australian Animal Welfare Strategy/AAWS)を刷新しており、2027年の完成を目指しています。2026年7月時点では家畜・生産動物を含む各章の調整が進められています。

    生体輸出は厳しい監督下で継続

    生体家畜輸出では、輸出業者の許可、登録施設、船舶、獣医・家畜管理、航海計画、輸入国側の取り扱いなどが規制されます。オーストラリア家畜輸出基準に沿った管理が必要です。

    牛の海上輸出は今後も継続します。一方、羊の海上輸出は2028年5月1日で終了することが法律で決まっています。政府は生産者、輸出業者、処理・物流事業者の移行を支えるため1億3,970万豪ドルの支援策を用意しています。

    海上羊輸出の終了は西オーストラリア州に影響

    生体羊輸出への依存が最も大きいのは西オーストラリア州です。終了後は、国内での食肉処理能力、冷蔵・冷凍羊肉の輸出市場、羊の州間移動などを拡大する必要があります。

    この政策は動物福祉を理由に支持する立場がある一方、農家・輸出業者からは価格形成、処理能力、地方雇用への影響を懸念する声があります。畜産政策の中でも意見が分かれるテーマです。

    制度・仕組み 役割
    NLIS 牛・羊・ヤギの識別と移動履歴を追跡。
    家畜輸送基準 輸送時間、休息、水、適性などを規定。
    食肉処理基準 衛生と動物福祉の双方を管理。
    輸出生体基準 輸出前準備、船舶輸送、健康・福祉を管理。
    AAWS 全国的な動物福祉政策の方向性を整理。2027年完成予定。
    羊海上輸出終了 2028年5月1日から禁止。牛・航空羊輸出は対象外。


    政府支援とオーストラリア畜産業の課題

    オーストラリア畜産業は民間経営が中心ですが、疾病防疫、輸出交渉、研究開発、トレーサビリティ、動物福祉、干ばつ対策では政府と業界団体が深く関わっています。

    レビーで研究・マーケティング・防疫を支える

    牛、羊、羊毛、乳、豚、鶏などには業界ごとのレビーがあります。例えば一般の牛取引では原則1頭5豪ドル、羊毛は販売価値の1.5%、豚のと畜では1頭3.425豪ドル、肉用鶏では2025年7月から1羽0.406セントが徴収されます。

    これらは研究開発、マーケティング、残留物検査、バイオセキュリティなどへ配分されます。牛・羊ではMLA、羊毛ではAWI、酪農ではデイリー・オーストラリア(Dairy Australia)、豚ではオーストラリアン・ポーク・リミテッド(Australian Pork Limited)などが業界投資を担います。

    干ばつ・飼料・水

    放牧畜産では雨量が牧草量と家畜頭数を決めます。干ばつになると家畜を早期売却し、羊群・牛群を縮小せざるを得ません。逆に雨が戻ると雌牛・雌羊を残して「群れの再構築」が始まり、食肉供給量が減ることがあります。

    2024~26年にビクトリア州、南オーストラリア州、タスマニア州、ニューサウスウェールズ州南部などで続いた乾燥は、羊群縮小の主要因になりました。政府はフューチャー・ドラウト・ファンドなどで気候情報、経営計画、技術普及を支援しています。

    口蹄疫・ランピースキン病など家畜疾病

    オーストラリアは口蹄疫(Foot-and-Mouth Disease/FMD)の清浄国で、ランピースキン病(Lumpy Skin Disease/LSD)も国内発生歴がありません。この清浄性は輸出競争力そのものです。

    FMDが国内発生すれば、牛、羊、豚など偶蹄類の輸出市場が一斉に閉鎖される可能性があります。LSDは牛・水牛へ大きな被害を与えます。周辺国で発生しているため、北部監視、国境検疫、ワクチン支援、緊急疾病対応が重視されています。

    メタン排出と気候政策

    牛・羊など反すう動物は消化過程でメタンを発生させます。これは農業部門の温室効果ガス排出で大きな割合を占め、畜産業の長期課題です。

    飼料添加物、遺伝改良、繁殖効率、成長速度、牧草管理などで1kgの肉・乳当たり排出量を減らす研究が進んでいます。ただし広大な放牧条件では、すべての牛へ毎日飼料添加物を与えることが難しいなど、技術導入上の制約もあります。

    羊毛産業の縮小

    羊毛生産は2025~26年度に2億5,540万kg、2026~27年度に2億4,390万kgへ減少する予測です。乾燥だけでなく、羊肉価格、毛刈り人不足、投入コスト、合成繊維との競争などが背景にあります。

    農家がメリノから肉用・シェディング品種へ変更すると、羊頭数が回復しても羊毛量が同じように戻るとは限りません。

    酪農の農場集約とコスト

    酪農では農場数が減り、大規模化が進んでいます。生乳価格だけでなく、飼料、肥料、電力、水、労働力が利益を左右します。2025~26年度も天候と飼料費の変動が大きく、2026~27年度は乳牛頭数減少による生乳生産の低下が予測されています。

    動物福祉と社会的受容

    放牧、フィードロット、豚舎、鶏舎、生体輸出、と畜など、畜産の各段階で動物福祉への社会的関心が高まっています。生産効率だけでなく、「どのように飼われたか」が市場アクセスや消費者の選択に関わる時代になっています。

    連邦政府は2023~27年に500万豪ドルを投じてAAWSを刷新しており、州・準州との共通方向を作ろうとしています。

    人手不足と加工能力

    農場だけでなく、毛刈り、家畜輸送、食肉処理、乳業工場などでも技能労働者が必要です。家畜が十分いても処理場の人員が足りなければ、輸出量を増やせません。

    自動搾乳、遠隔給水、ドローン、電子タグ、自動枝肉処理など、省人化技術の導入は今後さらに重要になります。

    課題 なぜ重要か 主な対応
    干ばつ・洪水 牧草、家畜頭数、売却時期を大きく変える FDF、飼料備蓄、水管理、群れの調整。
    FMD・LSD等 生産被害と輸出停止が同時に起こる 検疫、監視、NLIS、緊急疾病対応。
    メタン排出 農業部門の温室効果ガス削減に直結 飼料、育種、繁殖、生産効率改善。
    動物福祉 規制、輸出、市場評価に影響 全国基準、AAWS、監査、飼育改善。
    羊毛縮小 羊群・品種構成の変化で原毛供給が減少 高品質化、省力化、ブランド戦略。
    加工能力 と畜場・乳業工場の能力が供給上限になる 設備投資、自動化、人材確保。
    労働力 牧場、毛刈り、加工で技能人材が不足 機械化、訓練、移民・地域雇用。
    海外市場 価格・関税・外交で家畜価格が変動 市場分散、FTA、ブランド化。


    オーストラリア畜産業に関するよくある質問(FAQ)

    オーストラリアで最も大きい畜産分野は何ですか?

    生産額・輸出額とも肉牛が最大です。

    2024~25年度の牛・子牛の国内生産価値は171億豪ドル、牛肉・子牛肉輸出額は161億豪ドルでした。

    羊、酪農、鶏、豚も数十億豪ドル規模の重要産業です。

    オーストラリアには牛が何頭いますか?

    ABSでは2025年6月30日時点で2,970万頭です。

    うち肉牛が2,760万頭、乳牛が210万頭でした。

    MLAは異なる推計モデルで2026年の牛群を約3,078万頭と予測しています。

    羊は現在もオーストラリア畜産の中心ですか?

    重要ですが、19~20世紀前半ほど羊毛一辺倒ではありません。

    現在はラム・マトンの輸出価値が大きく、肉生産を重視する品種も増えています。

    MLAは2026年6月末の羊群を6,710万頭と予測しています。

    オーストラリアの牛はすべて牧草だけで育ちますか?

    いいえ。

    多くの牛は繁殖・育成期を放牧で過ごしますが、仕上げをフィードロットで行うグレインフェッド牛も多くいます。

    2026年6月四半期の全国フィードロット収容能力は179万頭を超え、過去最高でした。

    日本はオーストラリア畜産物の大きな市場ですか?

    はい。

    2025年にはオーストラリアから日本へ25万7,379トンの牛肉が輸出されました。

    日本は乳製品でも第2位市場で、羊肉でも主要供給国はオーストラリアです。

    オーストラリアは生きた家畜も輸出していますか?

    はい。特に北部から東南アジアへの生体牛輸出が重要です。

    羊の海上生体輸出は現在も行われていますが、法律により2028年5月1日に終了します。

    生体牛輸出と航空便による羊輸出は禁止対象ではありません。

    羊毛生産は減っていますか?

    減少傾向です。

    2025~26年度の刈取羊毛は2億5,540万kg、2026~27年度は2億4,390万kgと予測されています。

    羊群縮小、乾燥、毛刈り人不足、肉用品種への転換などが背景です。

    オーストラリアの酪農は輸出産業ですか?

    国内市場と輸出の両方を持つ産業です。

    2024~25年度の生乳は83億1,500万リットルで、その36%相当が乳製品として輸出されました。

    輸出額は約38億豪ドルで、日本は主要市場です。

    家畜疾病が発生すると何が問題になりますか?

    生産被害だけでなく、輸出市場が閉鎖される可能性があります。

    特に口蹄疫は牛、羊、豚など多くの家畜へ感染し、オーストラリアの輸出型畜産に大きな経済損失を与える恐れがあります。

    現在オーストラリアは口蹄疫とランピースキン病の清浄国です。

    今後のオーストラリア畜産業で重要なテーマは何ですか?

    頭数を単純に増やすより、1頭当たりの生産性、疾病対策、低排出化、動物福祉、加工能力を高めることです。

    牛・羊は輸出市場の変化、酪農は農場集約、羊毛は供給減、豚・鶏は飼料費が大きな課題になります。

    まとめ

    オーストラリア畜産業は、肉牛、羊、羊毛、酪農、豚、鶏、ヤギまで幅広い分野で構成されています。2024~25年度の家畜販売・畜産物の国内生産価値は367億豪ドル。最大の牛・子牛だけで171億豪ドルに達しました。

    特に牛肉は世界市場で存在感が大きく、2025年の輸出量は154万5,784トンと過去最高でした。羊肉も高い輸出比率を持ち、羊毛では依然として高品質メリノの主要供給国です。一方、酪農は国内と輸出の双方、豚・鶏は国内市場中心という違いがあります。

    日本は牛肉と乳製品を中心に長期的な重要市場です。2025年には25万7,379トンの豪州産牛肉が日本へ輸出され、2024~25年度の日本向け乳製品も5億豪ドルを超えました。日本の品質要求はフィードロット、長期穀物肥育、チルド物流、乳製品加工の高度化にも影響を与えてきました。

    今後は、干ばつ・洪水、口蹄疫などの疾病、メタン排出、動物福祉、加工・労働力不足、世界市場の価格変動へ同時に対応する必要があります。オーストラリア畜産業は、広い土地に家畜を増やす産業から、少ない頭数でも高い生産性と品質を実現し、追跡可能性と環境性能まで求められる産業へ変化しています。

    オーストラリア畜産業の参考情報


    オーストラリアの旅行手配

    トラベルドンキーでは、シドニー、メルボルン、ゴールドコースト、ケアンズ、パース、アデレード、タスマニア、ウルルなど、オーストラリア各地のオプショナルツアー(現地発着ツアー)、アクティビティ、送迎等をご紹介、ご予約を承っています。

    オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。

    オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。

    オーストラリアのオプショナルツアー、アクティビティ、送迎

    トラベルドンキーにお任せください!

  • オージービーフとは?歴史・品種・生産量・日本への輸出・豪州産Wagyuまで徹底解説

    オージービーフとは?歴史・品種・生産量・日本への輸出・豪州産Wagyuまで徹底解説

    「オージービーフ」と聞くと、日本では赤身の多いステーキ肉や、スーパーに並ぶ手頃な輸入牛肉を思い浮かべる人が多いかもしれません。しかし、現在のオーストラリア牛肉産業は、広大な放牧地で育つグラスフェッドから大規模なフィードロットで仕上げるグレインフェッド、さらに高級市場向けの豪州産Wagyuまで、かなり幅の広い産業になっています。

    そもそもオージービーフとは「オーストラリア産牛肉」のことです。「オージー」はAustraliaを指す愛称で、日本で長く使われてきました。ミート・アンド・ライブストック・オーストラリア(Meat & Livestock Australia/MLA)は海外市場で「Aussie Beef」のブランドを展開していますが、オーストラリア産牛肉には品種、飼料、肥育期間、格付け、用途によって大きな違いがあります。

    オーストラリアは国内人口に比べて牛肉生産量が大きく、輸出を前提に発展してきた世界有数の牛肉供給国です。2025年の牛肉輸出量は154万5,784トンと過去最高を記録し、83か国へ出荷されました。2025~26年度の牛肉生産量も298万5,000トンに達し、こちらも過去最高となっています。

    日本との関係も深く、2025年には25万7,379トンのオーストラリア産牛肉が日本へ輸出されました。日本市場向けの需要は、オーストラリアでグレインフェッド牛肉や長期肥育、高い脂肪交雑を狙ったWagyu生産が発達するきっかけの一つにもなっています。

    この記事では、オージービーフの歴史、主要品種、生産地域、飼育方法、牛群と生産量の推移、加工・格付け・トレーサビリティ、世界への輸出、日本市場との関係、豪州産Wagyu、政府支援と今後の課題まで、2026年8月時点の統計を交えながらレポート形式で解説します。


    オージービーフとは?

    オージービーフというのは、特定の品種の牛肉ですか?

    いいえ。オージービーフはオーストラリア産牛肉の総称です。アンガス、ヘレフォード、ブラーマン、交雑種、Wagyuなど、さまざまな品種と生産方式の牛肉が含まれます。

    日本のオージー・ビーフ公式サイトでは、オージービーフを「オーストラリア産牛肉」と説明しています。つまり、赤身のグラスフェッドだけを指す言葉ではありません。

    実際の市場では、品種、飼料、肥育期間、性別、月齢、枝肉重量、脂肪交雑、認証プログラムなどによって商品が細分化されています。同じオーストラリア産でも、安価な挽肉原料から、長期穀物肥育した高級Wagyuまで価格帯は大きく異なります。

    分類 主な特徴 代表的な用途・市場
    グラスフェッド 牧草を中心に育てる 赤身肉、ステーキ、加工原料。国内外で幅広く流通。
    グレインフェッド 一定期間フィードロットで穀物肥育 脂肪交雑と安定した品質を求める日本・韓国などの市場。
    Wagyu 日本由来のWagyu遺伝子を持つ。交雑からフルブラッドまで幅広い 高級小売、ホテル、外食、プレミアム輸出市場。
    製造用牛肉 比較的脂肪の少ない前後躯などを活用 ハンバーガー、挽肉、加工食品。米国向け需要が大きい。

    なお、「Aussie Beef」のロゴはMLAが海外市場で展開するカテゴリー・ブランドです。個々の牧場や食肉会社のブランドとは別に、オーストラリア産赤肉全体の認知を高めるために使われています。


    オーストラリア牛肉産業の歴史

    広い国なので、昔から大規模な牛肉輸出国だったのでしょうか?

    牛はヨーロッパ人の入植とともに持ち込まれました。輸出産業として大きく成長したのは、冷凍・冷蔵輸送や道路、加工技術、海外市場が発達してからです。

    1788年、最初の牛はわずか7頭

    現在の巨大な牛肉産業の始まりは意外に小規模でした。1788年、ファースト・フリート(First Fleet)によって7頭の牛がシドニー・コーブへ持ち込まれたとされています。牛は間もなく逃げ出しましたが、1795年にネピーアン川近くで61頭に増えて発見されました。

    その後、植民地の人口増加とともに牛の飼育地域は広がり、ニューサウスウェールズ州(New South Wales)からビクトリア州、クイーンズランド州、タスマニア州、南オーストラリア州、西オーストラリア州、ノーザンテリトリーへと牛肉生産が拡大していきます。

    冷凍・冷蔵輸送が輸出産業を作った

    19世紀前半までは、遠距離へ生肉を運ぶことが難しく、塩蔵肉や缶詰などが重要でした。大きな転機となったのが冷凍輸送です。1879年にはオーストラリアから英国へ冷凍肉を届ける輸送が成功し、国内だけでなく海外市場を前提に牛を生産できるようになりました。

    英国から米国・日本へ輸出先が変化

    20世紀前半には英国が主要市場でしたが、第二次世界大戦後は貿易構造が変化します。英国が欧州との経済統合へ向かったことで、オーストラリアは米国の製造用牛肉需要や、急成長する日本・韓国などアジア市場を開拓しました。

    北部では道路整備も重要でした。1960年代以降に進められた「ビーフ・ロード」は、広大な牧場から港や食肉処理場まで牛を運ぶ物流を大きく改善しました。

    日本の輸入自由化と高品質化

    日本は1960年代からオーストラリア農産物の重要な買い手になり、牛肉でも主要市場へ成長しました。1988~89年から日本の牛肉輸入制度が段階的に自由化され、1991年の自由化後は輸入枠に代わって関税中心の制度へ移行します。

    この変化は単に輸出量を増やしただけではありません。日本では脂肪交雑があり、柔らかく、規格のそろった牛肉への需要が強かったため、オーストラリアではフィードロット、穀物肥育、枝肉評価、Wagyu生産への投資が進みました。

    時期 牛肉産業の主な変化
    1788年 最初の牛7頭が到着。植民地の食料生産として牛飼育が始まる。
    1879年 英国への冷凍肉輸送が成功し、遠距離輸出の可能性が広がる。
    1950~70年代 英国依存から米国・日本などへ市場を分散。北部の道路・加工インフラも整備。
    1980~90年代 日本・韓国市場の開放を背景にグレインフェッド、高品質牛肉が拡大。
    1990年代 日本由来のWagyu遺伝資源を使った豪州産Wagyuが本格化。
    2010年代以降 FTA、トレーサビリティ、品質保証を武器に輸出先が多様化。
    2025~26年 生産量と輸出量が相次いで過去最高水準へ。

    「赤身中心」から「用途別に作り分ける産業」へ

    現在のオーストラリア牛肉産業は、放牧牛を一律に輸出する産業ではありません。北米向けの製造用牛肉、日本・韓国向けのグレインフェッド、欧州向け認証牛肉、プレミアムWagyuなど、市場ごとに生産・加工仕様を作り分けています。


    主要な肉牛品種と地域差

    オーストラリアは熱帯から冷涼地まで気候差が大きいため、「全国で同じ牛を飼う」という生産体系ではありません。北部と南部では、向いている品種そのものが大きく違います。

    南部の中心はボス・タウルス系

    温帯地域では、ボス・タウルス(Bos taurus)系が中心です。代表的なのはアンガス(Angus)、ヘレフォード(Hereford)、ショートホーン(Shorthorn)、マレー・グレー(Murray Grey)、シャロレー(Charolais)、リムーザン(Limousin)、シンメンタール(Simmental)などです。

    なかでもアンガスは、肉質、肥育性能、ブランド化との相性がよく、南部の商業牛群やWagyuとの交配で広く使われています。

    北部ではボス・インディカス系が重要

    高温多湿でダニなどの寄生虫リスクが高い北部では、ボス・インディカス(Bos indicus)系のブラーマン(Brahman)が重要です。大きな耳、薄い被毛、こぶを持つ外見が特徴で、暑さ、乾燥、寄生虫への適応力に優れています。

    クイーンズランド州やノーザンテリトリーの広大な放牧地では、こうした熱帯適応性が生産性と生存率に直結します。

    交雑種と豪州独自の品種

    実際の農場では純粋種だけでなく、環境適応性と肉質を両立させる交雑が広く行われています。ドロートマスター(Droughtmaster)、ブランガス(Brangus)、ブラフォード(Braford)、ベルモント・レッド(Belmont Red)などは、熱帯・亜熱帯の環境で使われる代表的な品種・複合系統です。

    気候で品種が大きく変わる

    地域・環境 代表的な品種 重視される性質
    南東部・南西部の温帯 アンガス、ヘレフォード、ショートホーン、マレー・グレーなど 肉質、成長、繁殖、枝肉歩留まり。
    北部の熱帯・亜熱帯 ブラーマン、ドロートマスター、ブランガス、ブラフォードなど 耐暑性、耐乾性、ダニ・寄生虫への抵抗性。
    穀物肥育向け アンガス系、交雑種など 増体、飼料効率、枝肉重量、脂肪交雑。
    プレミアム市場 Wagyu、アンガス、ブランド交雑牛 脂肪交雑、食味、ブランド規格、一貫した品質。

    MLAが進める多品種遺伝評価でも、熱帯向け品種群と温帯向け品種群を分けて評価しています。国土の広さそのものが、オーストラリア牛肉の品種構成を多様にしているわけです。


    グラスフェッドとグレインフェッド

    オージービーフは、全部牧草だけを食べて育つのですか?

    違います。放牧を主体に仕上げるグラスフェッドもあれば、最後の一定期間をフィードロットで穀物肥育するグレインフェッドもあります。

    グラスフェッド

    オーストラリアの肉牛の多くは、繁殖から育成まで牧草地で過ごします。広大な土地を生かす放牧は牛肉生産の基盤で、自然草地や改良牧草、牧草サイレージなどを利用します。

    「グラスフェッド」は一般に牧草主体で仕上げた牛肉を指しますが、商品表示や認証を伴う場合はそれぞれのプログラム基準を確認する必要があります。味の傾向としては脂肪が比較的少なく、牛肉らしい風味を出しやすい一方、季節や牧草条件の影響を受けやすい面があります。

    グレインフェッドとフィードロット

    グレインフェッド牛肉は、牛をフィードロット(Feedlot)に入れ、穀物を主体にした高栄養の飼料で一定期間仕上げます。脂肪交雑、枝肉重量、品質の均一性を高めやすく、日本や韓国などの高品質市場との相性が良い方式です。

    AUS-MEATの「Grain Fed」認証では、認定フィードロットから出荷され、給餌日数、歯齢、脂肪厚、肉色、脂肪色などの基準を満たす必要があります。単に穀物を少し与えた牛肉を、同じ意味で扱うわけではありません。

    フィードロットの拡大

    フィードロットはここ数年さらに拡大しています。2026年6月四半期の全国収容能力は179万4,806頭と過去最高に達しました。穀物肥育は日本市場向けだけの仕組みではなく、現在は中国、韓国、東南アジア、中東など多くの市場に向けた高付加価値牛肉の供給基盤になっています。

    生体牛輸出という別の流通

    オーストラリアの牛産業には、国内でと畜して箱詰め牛肉を輸出する流れとは別に、生きた牛を海外へ輸出する「ライブ・キャトル・エクスポート」もあります。特に北部ではインドネシアなど東南アジア向けが重要で、牧場から港へ直接つながる別のサプライチェーンを形成しています。

    2024~25年度の海上生体牛輸出は約78万頭でした。輸送時の動物福祉、船内管理、輸入国側での取り扱いは長年議論の対象であり、政府による輸出規制と監督が行われています。

    生産方式 長所 主な課題
    グラスフェッド 広い放牧地を利用でき、穀物投入を抑えやすい 干ばつ、牧草量、季節変動の影響を受けやすい。
    グレインフェッド 増体・品質・脂肪交雑を管理しやすい 穀物価格、飼料調達、排せつ物管理、飼育密度。
    長期穀物肥育 高い脂肪交雑を狙いやすくWagyuと相性が良い 飼料費と肥育期間が長く、資本負担が大きい。
    生体牛輸出 北部生産者に独自の販売先を提供 船舶輸送、動物福祉、相手国の規制・需要に左右される。

    「オージービーフ=100%牧草牛」という理解は正確ではありません。オーストラリアでは牧草主体の生産とフィードロット仕上げが共存しており、輸出先やブランドの要求に合わせて生産方式を使い分けています。


    牛群・生産量の統計と推移

    オーストラリア統計局(Australian Bureau of Statistics/ABS)の2024~25年度推計では、2025年6月30日時点の牛は合計2,970万頭。このうち肉牛は2,760万頭、乳牛は210万頭でした。

    肉牛の約半数はクイーンズランド州に集中しています。北部の巨大な放牧地が、オーストラリア全体の牛群を支えていることが数字からも分かります。

    2025年6月時点の肉牛頭数

    州・準州 肉牛頭数 全国に占める目安
    クイーンズランド州 1,353.0万頭 約49%
    ニューサウスウェールズ州・ACT 552.8万頭 約20%
    ビクトリア州(Victoria) 261.0万頭 約9%
    西オーストラリア州(Western Australia) 219.8万頭 約8%
    ノーザンテリトリー(Northern Territory) 210.1万頭 約8%
    南オーストラリア州(South Australia) 108.3万頭 約4%
    タスマニア州(Tasmania) 54.7万頭 約2%
    全国 約2,760万頭 100%

    ABSの肉牛頭数は新しいデータソースを用いた「experimental estimates」です。一方、MLAは需給予測用の独自モデルで全国牛群を推計しており、2025年を約3,105万頭、2026年を約3,078万頭としています。定義と推計方法が異なるため、両者の数字をそのまま横並びにはできません。

    牛肉生産量は2024年、2025年と連続で記録更新

    暦年 牛肉生産量 動き
    2020年 約210万トン 干ばつ後の牛群再構築へ移る時期。
    2021年 約188万トン 雌牛保留が進み、と畜頭数が低下。
    2022年 約187万トン 低水準が続く。
    2023年 約221万トン 牛群再構築から供給増へ転換。
    2024年 約257万トン 前年比約16%増、当時の過去最高。
    2025年 約287万トン 前年比約12%増、再び過去最高。

    2025年は牛のと畜頭数も928万頭となり、ほぼ半世紀ぶりの高水準でした。さらに最新の2025~26年度では、約960万頭が処理され、牛肉生産量は298万5,000トンに達しました。暦年と年度は集計期間が違いますが、生産能力が歴史的な高水準にあることは共通しています。

    頭数だけでなく「1頭から取れる肉」が増えた

    生産量が伸びた背景には、牛の頭数だけでなく、遺伝改良、飼料管理、フィードロットの拡大による枝肉重量の増加があります。MLAによると、2024年の平均成牛枝肉重量は309.8kgで、10年前より約33kg重くなっていました。

    つまり現在のオーストラリアは、単純に牛を増やすだけでなく、1頭当たりの生産性を高めることで供給力を伸ばしています。


    加工・格付け・流通・トレーサビリティ

    牧場で育った牛がそのまま「オージービーフ」として輸出されるわけではありません。家畜市場や直接取引、フィードロット、と畜場、骨抜き・カット工場、冷蔵倉庫、輸出港を経て、各国の規格に合わせた商品になります。

    と畜・加工

    輸出向け食肉を扱う施設は、オーストラリア政府の輸出制度に従い、認可、衛生管理、検査、証明書発行を受けます。輸出先によっては追加の施設認定や生産条件があり、欧州連合向けには専用の牛群認定制度が必要です。

    枝肉は冷却後に部位ごとへ分割され、真空包装したチルド、冷凍、挽肉・加工原料などへ加工されます。輸出先の仕様によって、脂肪のトリミング、重量、部位名、包装サイズ、ハラール認証なども変わります。

    AUS-MEATとMSA

    AUS-MEAT(Australian Meat Industry Language and Standards)は、食肉取引で使う枝肉・商品の共通言語と規格を整備しています。例えばホット・スタンダード・カーカス・ウェイト、肉色、脂肪色、脂肪厚、マーブリングなど、売り手と買い手が同じ基準で商品を理解するための仕組みです。

    オーストラリアでは脂肪交雑の表示にAUS-MEATマーブリング・スコア0~9が使われます。一方、ミート・スタンダーズ・オーストラリア(Meat Standards Australia/MSA)のマーブリング評価は100~1190で、脂肪の量だけでなく細かさや分布も考慮します。

    MSAは枝肉全体を一つの等級にするだけではなく、品種要素、枝肉重量、成熟度、pH、脂肪交雑などを組み合わせ、部位と調理法ごとの食味を予測する仕組みです。

    NLISによる個体追跡

    ナショナル・ライブストック・アイデンティフィケーション・システム(National Livestock Identification System/NLIS)は、牛の移動履歴を追跡する全国システムです。牛は農場を離れる前に承認済みの電子RFIDタグを装着し、移動先のプロパティ・アイデンティフィケーション・コードとともにデータベースへ記録されます。

    この仕組みは、食品安全だけでなく、口蹄疫などの家畜疾病が発生した際に、どの牛がどこからどこへ移動したかを追うためにも重要です。

    冷蔵・冷凍で国内外へ流通

    段階 主な役割
    牧場 繁殖、育成、放牧、健康・薬剤記録、NLISタグ装着。
    家畜市場・直接取引 牛を生産者から肥育業者・食肉会社などへ移動。
    フィードロット グレインフェッド牛を一定期間肥育し、体重・品質を仕上げる。
    食肉処理場 と畜、枝肉冷却、衛生検査、枝肉評価。
    ボーニング・加工 部位分け、骨抜き、トリミング、真空包装、冷蔵・冷凍。
    国内流通 スーパー、精肉店、外食、加工食品メーカーへ供給。
    輸出 輸出証明、コンテナ積載、冷蔵・冷凍海上輸送、航空輸送。

    長距離輸出ではコールドチェーンの管理が重要です。チルド牛肉では保存期間を伸ばす真空包装や温度管理技術が発達し、日本など遠距離市場にも冷蔵で安定供給できるようになりました。


    世界への輸出と主要市場

    オージービーフは、今は日本に一番多く輸出されているのでしょうか?

    現在の最大市場は米国です。日本は非常に重要な市場ですが、中国、韓国も大きく、輸出先はかなり分散しています。

    2025年の牛肉輸出は154万5,784トンで、前年より15%増え、初めて150万トンを超えました。輸出先は83か国に及びます。

    2025年輸出先 輸出量 構成比の目安 前年比
    米国(United States) 453,292トン 29.3% +15%
    中国(China) 272,940トン 17.7% +41%
    日本 257,379トン 16.7% +4%
    韓国(South Korea) 221,350トン 14.3% +10%
    その他 340,823トン 22.0% ―
    合計 1,545,784トン 100% +15%

    2025年の内訳では、グラスフェッドが109万6,456トン、グレインフェッドが44万9,292トンでした。量ではグラスフェッドが多数ですが、グレインフェッドも前年比20%増と大きく伸びています。

    米国向けは赤身の製造用牛肉が重要

    米国にはステーキ用だけでなく、ハンバーガーなどの挽肉に使う比較的脂肪の少ない牛肉が大量に輸出されます。米国内の牛群減少と牛肉供給不足が、近年のオーストラリア産需要を強く支えています。

    北アジアは高品質牛肉の重要市場

    日本、韓国、中国ではチルド、グレインフェッド、Wagyuなど高付加価値商品の需要が大きく、オーストラリアのフィードロット投資や商品規格にも強い影響を与えています。

    2026年は関税・セーフガードが輸出先を動かす

    2026年6月、中国政府はオーストラリアが同年のグローバル・セーフガードに基づく国別枠へ到達したことを確認しました。その後、中国向けの出荷が急減し、米国、韓国、日本、東南アジアなどへの振り替えが進んでいます。

    米国向けにも2026年は44万9,909トンまで無税で輸入できる枠があり、それを超えた場合には条件次第でセーフガードが発動する仕組みです。輸出量が大きくなるほど、単純な需要だけでなく貿易協定や数量管理が重要になります。

    輸出先分散がリスク管理になる

    牛肉の需要が一国に集中すると、関税、為替、疾病、外交関係、景気変動の影響を強く受けます。83か国へ売る体制そのものが、オーストラリア牛肉産業の重要なリスク分散策になっています。


    日本への輸出と日本市場

    日本はオージービーフの歴史を語るうえで特別な市場です。戦後の日本の所得上昇と食生活の洋風化により、1960年代から食肉需要が増え、オーストラリアは主要な供給国の一つになりました。

    1991年の輸入自由化が大きな転機

    日本の牛肉輸入は長く数量割当で管理されていましたが、1988~89年から自由化が進み、1991年に関税方式へ移行しました。オーストラリア側では、日本の求める脂肪交雑、柔らかさ、安定規格に合わせるため、穀物肥育や品質管理を強化しました。

    1989年には日本がオーストラリア牛肉輸出の約37%を占め、1990年代半ばには5割を超える時期もありました。当時の日本市場の存在感は、現在よりはるかに大きかったことになります。

    2025年も25万トンを超える重要市場

    2025年の日本向け輸出量は25万7,379トンで、2024年より4%増えました。米国、中国に次ぐ規模で、長年にわたり安定した買い手です。

    日本の2024年度の牛肉消費量を供給元別に見ると、国内産40%、オーストラリア産28%、米国産21%、その他10%という推計です。つまり、日本で食べられる牛肉の4分の1以上をオーストラリアが供給している計算になります。

    項目 日本市場の現状
    2025年の豪州産輸入量 257,379トン(豪州側輸出統計、shipped weight)。
    日本の牛肉消費に占める豪州産 約28%(2024年度、製品重量ベースのMLA推計)。
    主な競合 日本国内産、米国産、カナダ産、ニュージーランド産など。
    重要商品 チルド牛肉、グレインフェッド、肩・モモ、バラ系、Wagyuなど。
    主な用途 スーパー、牛丼、焼肉、ファミリーレストラン、ホテル、加工食品。

    関税はCPTPPで20.8%

    日本とオーストラリアの牛肉貿易には、日豪経済連携協定(Japan-Australia Economic Partnership Agreement/JAEPA)と、環太平洋パートナーシップに関する包括的及び先進的な協定(Comprehensive and Progressive Agreement for Trans-Pacific Partnership/CPTPP)の両方があります。

    2026年4月1日から、CPTPP加盟国であるオーストラリア産の冷蔵・冷凍牛肉の関税率は20.8%となり、2033年4月には9%まで下がる予定です。現在はJAEPAよりCPTPPの条件が有利です。

    日本向けは「安い輸入肉」だけではない

    日本では低価格帯の牛肉だけでなく、長期穀物肥育、高脂肪交雑、ブランド・アンガス、豪州産Wagyuなど幅広い商品が輸入されています。日本の需要が、オーストラリア側の品質向上や商品細分化を促してきたという点が重要です。

    日本市場は量だけでなく「仕様」を変えた

    日本向け輸出の拡大は、フィードロットの発展、長期穀物肥育、脂肪交雑を重視した枝肉評価、Wagyu導入などにつながりました。オージービーフの高品質化を考えるうえで、日本市場の影響は非常に大きいと言えます。


    オーストラリアで生産されるWagyu

    現在、オーストラリアは日本国外で最大規模のWagyu生産国です。豪州産Wagyuは単なる呼び名ではなく、日本から海外へ渡った和牛遺伝資源を基礎に、オーストラリアで独自に繁殖・肥育・改良されてきた産業です。

    豪州Wagyu協会は1989年設立

    オーストラリアン・ワギュー・アソシエーション(Australian Wagyu Association/AWA)は1989年に設立されました。1990年1月には最初の生体Wagyuとして雌牛「コービーフ・キヌ」がオーストラリアへ入り、1990~91年には胚の輸入も始まりました。

    その後、日本から米国・カナダへ渡った遺伝資源を経由する形で輸入が進み、1990年代半ばからフルブラッド牛群が本格的に形成されます。現在の豪州Wagyuの遺伝的基盤は、この限られた時期に国外へ出た日本由来の牛と精液・胚にさかのぼります。

    フルブラッド、ピュアブレッド、F1は違う

    区分 Wagyu血統の目安 一般的な考え方
    フルブラッド 100% AWA登録上、祖先を日本由来の基礎Wagyuまで追跡でき、他品種との交配がない。
    ピュアブレッド 通常93.75%以上 交雑後にWagyuへ戻し交配を重ねた高血統率の牛。
    F3 約87.5% Wagyuへの戻し交配を3世代進めたもの。
    F2 約75% F1へさらにWagyuを交配したもの。
    F1 約50% Wagyuとアンガスなど他品種との一代交雑。商業生産で広く利用。

    オーストラリアではF1などの交雑Wagyuも大きな産業です。アンガスの成長性や母牛能力と、Wagyuの脂肪交雑能力を組み合わせ、フルブラッドより短い肥育期間・低い生産コストでプレミアム牛肉を作る狙いがあります。

    日本の「和牛」と豪州産Wagyuは同じ意味ではない

    ここは混同しやすい点です。日本の「和牛」は、黒毛和種、褐毛和種、日本短角種、無角和種と、それらの品種間交雑に関する表示ルールがあります。一方、豪州産WagyuにはアンガスなどとのF1、F2、F3も多く含まれます。

    したがって、「Australian Wagyu」と書かれているから、日本で流通する国産和牛と同じ品種構成・肥育・肉質という意味にはなりません。フルブラッドか交雑か、血統率、肥育日数、マーブリング・スコアなどを見る必要があります。また、生産地はあくまでオーストラリアです。

    世界の高級市場へ輸出

    AWAは現在、オーストラリアが日本国外最大のWagyu牛群を持つと説明しています。協会データベースには10万頭を超えるフルブラッド雌牛、約1万2,000頭のフルブラッド種雄牛が登録され、豪州産Wagyuの9割以上が海外市場へ輸出されるとしています。

    輸出先は日本だけではなく、中国・香港、シンガポール、韓国、中東、欧州、米国などへ広がっています。高級牛肉として世界市場を狙う、オージービーフの中でも特に輸出志向の強い分野です。

    日本産黒毛和牛とは改良の歴史も違う

    日本では黒毛和種の脂肪交雑や食味について長期間にわたり選抜改良が続いてきました。豪州Wagyuは1990年代に国外へ出た限られた遺伝資源を基礎に、オーストラリアの生産条件と海外市場に合わせて改良されています。

    このため、同じWagyu系統でも、脂肪量、枝肉重量、飼料、肥育日数、肉の風味は一様ではありません。豪州産Wagyuを理解するには、「日本産和牛のコピー」ではなく、別の生産体系として見る方が実態に近いでしょう。


    政府の支援・規制と牛肉産業の課題

    オーストラリアの牛肉産業は完全な民間産業ですが、研究開発、輸出交渉、検疫、疾病対策、干ばつ対策、トレーサビリティなどでは連邦政府・州政府と業界団体が深く関わっています。

    1頭5豪ドルの取引賦課金

    一般の肉牛とフィードロット牛には、原則として1頭5豪ドルのキャトル・トランザクション・レビーが課されます。グラスフェッド牛の場合、2025~26年度の配分ではMLAの研究開発へ0.92豪ドル、マーケティングへ3.66豪ドル、アニマル・ヘルス・オーストラリアへ0.13豪ドル、ナショナル・レジデュー・サーベイへ0.29豪ドルが充てられます。

    政府は適格な研究開発について、制度上の上限まで業界負担にマッチング資金を出します。MLAの2026~27年度投資計画は総額3億7,320万豪ドルで、そのうち政府資金は1億2,110万豪ドルを見込んでいます。

    政府は市場アクセスを支援

    連邦政府は自由貿易協定、検疫協議、輸出施設認定、衛生証明、海外市場との交渉を担当します。2026年には中国の牛肉セーフガードで豪州枠が早期に埋まったことを受け、政府は中国側へ懸念を表明すると同時に、5,000万豪ドルの「アクセスィング・ニュー・マーケッツ」施策を通じた市場分散を進めています。

    2026年3月にはオーストラリアと欧州連合のFTA交渉も妥結し、発効後は牛肉について段階的に合計3万5,000トン相当の優遇アクセスが用意される予定です。

    干ばつ対策

    牛肉生産では雨量が牧草、飼料価格、繁殖率、売却時期を左右します。連邦政府のフューチャー・ドラウト・ファンド(Future Drought Fund)は、農家の気候リスク管理、干ばつ耐性の高い農法、地域計画、研究・普及を支援しています。基金は2019年に設けられ、2024年12月には50億豪ドル規模に達しました。

    2026年には干ばつ・気候レジリエンスの実証プロジェクト拡大へ2,700万豪ドル、2027年以降の地域ハブへ最大8,670万豪ドルなどの投資が進められています。

    最大のリスクの一つは家畜疾病

    オーストラリアは口蹄疫(Foot-and-Mouth Disease/FMD)とランピースキン病(Lumpy Skin Disease/LSD)の清浄国です。しかし、周辺地域で発生すれば、北部への侵入リスクは高まります。

    もし重大な疾病が国内で発生すれば、生産被害だけでなく、輸出市場の閉鎖が同時に起きる可能性があります。このため、国境検疫、北部監視、NLIS、緊急疾病対応計画は、牛肉産業の経済インフラでもあります。

    温室効果ガスと土地利用

    牛や羊など反すう動物が消化過程で発生させるメタンは、オーストラリア農業部門の温室効果ガス排出の大きな要素です。連邦政府の排出見通しでは、農業部門の排出は2024年の約8,500万トンCO2換算から2030年に約8,300万トンへ小幅減少する予測で、反すう家畜の腸内発酵は削減が難しい分野とされています。

    飼料添加物、繁殖効率、成長速度、草地管理、土壌炭素などによる削減研究が進む一方、排出量の算定方法や土地利用をどう扱うかについては議論が続いています。

    処理能力、人手、コスト

    牛が十分にいても、と畜場の人員、冷蔵設備、輸送能力が足りなければ生産量を増やせません。近年の記録的なと畜頭数は加工部門の能力拡大を示す一方、人件費、電力、輸送、設備投資などのコスト上昇は収益を圧迫します。

    課題 なぜ重要か 主な対応
    干ばつ・洪水 牧草、繁殖、牛の売却時期が大きく変動 水・飼料管理、地域計画、FDF、分散経営。
    FMD・LSDなど 発生すれば生産と輸出が同時に打撃 国境検疫、監視、NLIS、緊急対応計画。
    貿易規制 関税・セーフガードで輸出先が急変 FTA、市場分散、政府間交渉。
    温室効果ガス メタン削減と生産性の両立が必要 飼料、遺伝改良、土地管理、研究開発。
    動物福祉 飼育、輸送、と畜、生体輸出への社会的要求が高まる 法規制、業界基準、監査、輸送管理。
    加工能力・人手 牛がいても処理できなければ供給増につながらない 設備投資、自動化、人材確保、生産平準化。
    価格変動 牛価、穀物、燃料、為替が収益へ直結 販売先分散、契約取引、リスク管理。

    オージービーフの強みは「量」だけではない

    広大な土地と大きな牛群は重要ですが、現在の競争力を支えているのは、NLISによる追跡、輸出検査、品質規格、冷蔵物流、研究開発、海外市場ごとの商品設計まで含めたサプライチェーン全体です。

    一方で、気候変動、疾病、貿易政策、環境対応といったリスクも大きくなっています。記録的な生産量を維持しながら、環境負荷とコストを下げ、複数の輸出市場を確保できるかが次の課題です。


    オージービーフに関するよくある質問(FAQ)

    オージービーフとは何ですか?

    オーストラリア産牛肉の総称です。

    特定の品種やグラスフェッドだけを意味する言葉ではなく、アンガス、ブラーマン、交雑牛、Wagyu、グラスフェッド、グレインフェッドなど、オーストラリアで生産される幅広い牛肉が含まれます。

    オージービーフはすべて牧草牛ですか?

    すべてではありません。

    繁殖・育成段階では放牧が中心ですが、そのまま牧草主体で仕上げるグラスフェッドと、最後の一定期間をフィードロットで穀物肥育するグレインフェッドがあります。

    オーストラリアではどの品種の牛が多いですか?

    南部ではアンガス、ヘレフォードなどの温帯系、北部ではブラーマンやドロートマスターなど耐暑性の高い熱帯系・交雑系が重要です。

    国土の気候差が大きいため、全国で同じ品種構成ではありません。

    オーストラリアは年間どれくらい牛肉を生産していますか?

    2025年の暦年生産量は約287万トンでした。

    さらに2025~26年度では298万5,000トンに達し、年度ベースで過去最高を記録しています。

    オージービーフはどの国へ多く輸出されていますか?

    2025年は米国が最大で、次いで中国、日本、韓国でした。

    輸出総量は154万5,784トンで、83か国へ出荷されています。

    日本にはどれくらい輸出されていますか?

    2025年は25万7,379トンが日本へ輸出されました。

    日本の2024年度の牛肉消費量では、オーストラリア産が約28%を占めるとMLAは推計しています。

    豪州産Wagyuは日本の和牛と同じですか?

    同じとは限りません。

    豪州産Wagyuには日本由来のWagyu遺伝資源を100%持つフルブラッドだけでなく、アンガスなどとのF1、F2、F3もあります。生産地、血統率、肥育方法、マーブリングも日本の国産和牛とは異なります。

    オーストラリアの牛は追跡できますか?

    牛はNLIS承認の電子RFIDで識別され、農場間や市場、フィードロット、と畜場への移動がデータベースに記録されます。

    食品安全だけでなく、家畜疾病発生時の追跡にも使われます。

    政府は牛肉産業を補助していますか?

    政府が牛肉そのものを一律に補助する仕組みではありませんが、研究開発へのマッチング資金、干ばつ対策、検疫・疾病対策、輸出市場開拓、貿易交渉などを支援しています。

    業界側も1頭当たりの賦課金などを通じて研究、マーケティング、動物衛生、残留物検査へ資金を出しています。

    オーストラリア牛肉産業の大きな課題は何ですか?

    干ばつと洪水、温室効果ガス、家畜疾病、動物福祉、人手・加工能力、飼料・エネルギー価格、輸出先の関税やセーフガードなどです。

    輸出依存度が高い産業なので、海外市場の政策変更も直接的なリスクになります。

    まとめ:オージービーフは巨大な輸出産業であり、高度な品質管理産業でもある

    オージービーフの原点は、1788年に到着したわずか数頭の牛でした。その後、冷凍・冷蔵輸送、北部の道路整備、海外市場の開拓、フィードロット、遺伝改良、加工技術によって、世界有数の牛肉輸出産業へ成長しました。

    2025年の牛肉輸出は154万トンを超え、2025~26年度の生産量は約299万トン。現在は米国、中国、日本、韓国を中心に世界各地へ供給し、グラスフェッドから長期穀物肥育のWagyuまで、市場ごとに異なる牛肉を生産しています。

    一方、干ばつ、疾病、温室効果ガス、加工能力、動物福祉、関税・セーフガードなど課題も少なくありません。今後のオージービーフを見るうえでは、単純な生産頭数よりも、1頭当たりの生産性、品質保証、輸出先の分散、環境対応、Wagyuなど高付加価値商品の成長が重要な指標になります。

    オージービーフに関する参考情報


    オーストラリアの旅行手配

    トラベルドンキーでは、オーストラリア各都市のオプショナルツアー(現地発着ツアー)、アクティビティ等をご紹介、ご予約を承っています。

    オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。

    オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。
    トラベルドンキーにお任せください!