タグ: オーストラリア 鉱業

  • オーストラリアの資源とは?鉄鉱石・LNG・金・重要鉱物から輸出・日本との関係まで徹底解説

    オーストラリアの資源とは?鉄鉱石・LNG・金・重要鉱物から輸出・日本との関係まで徹底解説

    オーストラリアは、鉄鉱石、石炭、天然ガス、金、ボーキサイト、銅、リチウム、ウラン、希土類など、世界有数の鉱物・エネルギー資源を持つ資源大国です。広大で古い地質構造を持つ大陸には多様な鉱床が分布し、資源の採掘・加工・輸出は長年にわたりオーストラリア経済の柱となってきました。

    2026年6月版のリソーシズ・アンド・エナジー・クォータリー(Resources and Energy Quarterly/REQ)によると、資源・エネルギー輸出額は2024~25年度の3,850億豪ドルから、2025~26年度には約4,050億豪ドルへ増加したと推計されています。2026~27年度には4,160億豪ドルまで拡大する見通しです。

    輸出の中心は鉄鉱石で、2025~26年度の輸出額は1,170億豪ドル。金680億豪ドル、LNG590億豪ドル、原料炭380億豪ドル、一般炭300億豪ドルが続きます。鉄鉱石、石炭、LNGだけでなく、銅、リチウム、ウラン、希土類なども、脱炭素化、データセンター、AI、EV、送電網、防衛産業を支える戦略資源として重要性を増しています。

    地質資源の厚みも世界有数です。ジオサイエンス・オーストラリア(Geoscience Australia)の2025年版資源評価では、2024年時点で金、鉄鉱石、鉛、ルチル、ウラン、バナジウム、亜鉛、ジルコン、イルメナイトの経済的実証資源量が世界第1位。鉄鉱石とリチウムの生産量も世界第1位でした。

    この記事では、オーストラリアの資源とは何を指すのか、資源開発の歴史、主要資源州、鉄鉱石・石炭・LNG・金・ボーキサイト・銅・リチウム・ウラン・希土類の特徴、輸出額と雇用、探鉱から採掘・加工・輸出までの流れ、クリティカル・ミネラル政策、日本との資源関係、環境・水・先住民土地権・外資規制、そして中国依存、価格変動、脱炭素化、国内加工といった課題まで、2026年8月時点で確認できる最新情報をもとにオーストラリア経済事情のレポートとして解説します。


    オーストラリアの資源とは?

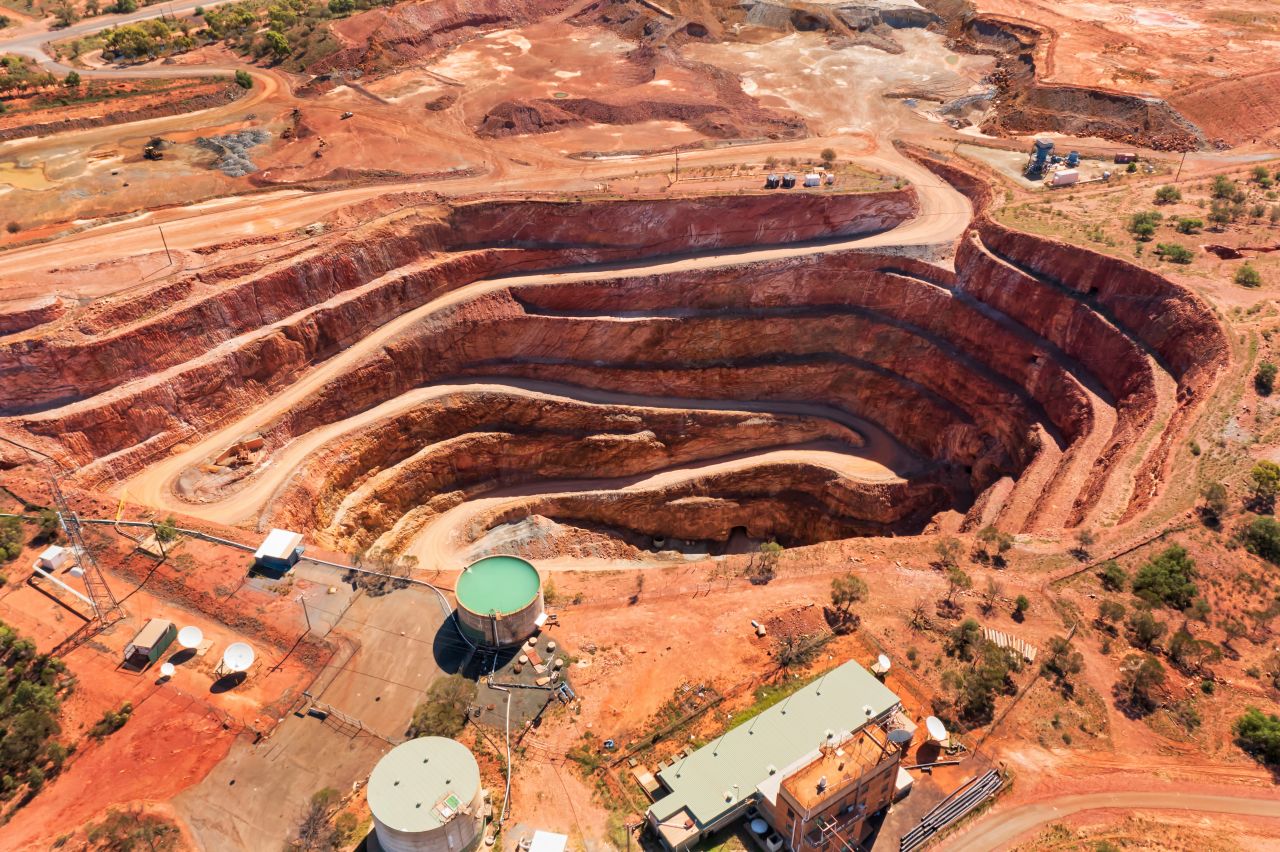
    「オーストラリアの資源」というと、鉄鉱石と石炭が中心でしょうか?
    鉄鉱石と石炭は非常に重要ですが、それだけではありません。LNG、金、銅、ボーキサイト、リチウム、ウラン、希土類など多様な資源があります。

    豪州政府が「resources and energy commodities」として扱う資源には、金属鉱物、鉱物原料、石炭、天然ガス、石油、ウランなどが含まれます。経済的には、鉱山から採掘する「鉱物資源」と、LNG・石炭・石油などの「エネルギー資源」が大きな柱です。

    さらに近年は、リチウム、コバルト、ニッケル、マンガン、希土類、アンチモン、ガリウムなど、EV、蓄電池、送電網、半導体、防衛装備、AIインフラに必要なクリティカル・ミネラルの戦略的重要性が急速に高まっています。

    2024年には豪州の鉄鉱石生産が9億5,400万トンに達し、世界生産の約38%を占めました。リチウム生産も世界第1位で、世界の約43%。またウランは世界最大の経済的資源量、金、亜鉛、鉛、ジルコンなども世界有数の資源量を持ちます。

    資源 豪州の位置付け 主な用途
    鉄鉱石 資源量・生産とも世界第1位級 鉄鋼、建設、機械。
    石炭 世界主要輸出国 発電、製鉄。
    LNG 世界主要輸出国 発電、都市ガス、化学。
    金 資源量世界第1位、生産世界第3位 投資、宝飾、電子部品。
    リチウム 生産世界第1位 EV・蓄電池。
    ウラン 資源量世界第1位 原子力発電燃料。
    希土類 資源量・生産とも世界上位 磁石、風力、EV、防衛、電子機器。

    資源産業は単なる輸出産業ではありません。鉱山、鉄道、港湾、エンジニアリング、建設、電力、機械、金融、地質調査、IT、自動運転など多数の産業を巻き込み、地方経済や州政府のロイヤルティ収入にも大きく貢献しています。


    オーストラリア資源開発の歴史

    オーストラリアが資源大国になったのは、鉄鉱石輸出が始まってからですか?
    もっと古く、19世紀の金鉱開発から資源産業は経済を大きく動かしてきました。その後、石炭、鉄鉱石、LNGへと主力が広がりました。

    ゴールドラッシュと資源開発

    1850年代にニューサウスウェールズ州とビクトリア州で金が発見されると、世界各地から移民と資本が流入しました。バララット(Ballarat)、ベンディゴ(Bendigo)などの鉱山都市が発展し、人口増加、鉄道建設、銀行、商業の拡大を促しました。

    19世紀後半から20世紀初頭には、金だけでなく銅、鉛、亜鉛、銀、石炭の開発が進みます。ブロークンヒル(Broken Hill)で生まれたBHPは、その後豪州を代表する資源企業へ成長しました。

    鉄鉱石・石炭の大型輸出産業化

    戦後のアジア工業化、とりわけ日本の高度経済成長が豪州資源産業を大きく変えました。西オーストラリア州ピルバラ(Pilbara)の鉄鉱石開発には、日本の製鉄会社と商社の長期需要・投資が深く関わりました。

    1960年代以降、巨大露天掘り鉱山、長距離専用鉄道、大型港湾が一体で整備され、鉄鉱石を年間数億トン規模で輸出できる現在のシステムが形成されました。クイーンズランド州とニューサウスウェールズ州では原料炭・一般炭の大型輸出産業が発達します。

    LNG輸出国への成長

    1980年代以降、西オーストラリア州沖合の天然ガス開発が進み、ノース・ウェスト・シェルフ(North West Shelf)など大型LNGプロジェクトが稼働しました。

    2010年代にはクイーンズランド州の炭層ガスを原料とするLNGや、西オーストラリア州・ノーザンテリトリーの大型プロジェクトが相次いで立ち上がり、オーストラリアは世界有数のLNG輸出国へ成長しました。

    クリティカル・ミネラル時代へ

    2020年代は、資源の意味が「鉄鋼・発電の原料」から「脱炭素・デジタル・防衛の原料」へ広がっています。リチウム、希土類、銅、アンチモン、ガリウムなどの供給網が経済安全保障上の重要テーマになりました。

    2026年には政府のクリティカル・ミネラル戦略備蓄が本格始動し、アンチモン、ガリウム、軽希土類、重希土類が最初の対象になりました。

    時期 主な変化
    1850年代 ゴールドラッシュで人口・投資・都市化が加速。
    19世紀後半 金、銅、鉛、亜鉛、銀、石炭の開発が拡大。
    1960年代 ピルバラ鉄鉱石輸出が本格化。
    1970~90年代 石炭・鉄鉱石の大規模輸出インフラが拡張。
    1980~2010年代 LNG輸出産業が急成長。
    2020年代 リチウム、希土類、銅等の戦略性が上昇。
    2026年 クリティカル・ミネラル戦略備蓄が始動。

    日本は豪州資源産業の発展に長く関わってきた

    鉄鉱石、石炭、LNGのいずれも、日本の長期需要と企業投資が豪州の大型資源開発を後押ししました。日豪経済関係の中心には、現在も資源・エネルギーがあります。


    主要な資源州と地域

    オーストラリアの資源は全国に分布しますが、州ごとに得意分野がはっきり分かれています。資源企業、輸送インフラ、州政府ロイヤルティも、それぞれの鉱床分布に沿って形成されています。

    西オーストラリア州

    西オーストラリア州(Western Australia)は国内最大の資源州です。ピルバラ地域は世界最大級の鉄鉱石産地で、BHP、リオ・ティント、フォーテスキュー(Fortescue)が巨大鉱山と専用鉄道、ポートヘッドランド(Port Hedland)などの港湾を運営しています。

    州内には金、リチウム、ニッケル、レアアース、天然ガスも豊富です。パース(Perth)は鉱山会社、資源サービス、エンジニアリング、探鉱資本が集まる国内最大の資源ビジネス拠点です。

    クイーンズランド州

    クイーンズランド州(Queensland)は原料炭・一般炭の主要産地で、ボーウェン・ベイスン(Bowen Basin)には世界的な高品質原料炭鉱が集中しています。

    グラッドストーン(Gladstone)では炭層ガス由来のLNG輸出施設が稼働し、石炭と天然ガスの両方を輸出する重要州です。銅、亜鉛、ボーキサイトなども産出します。

    ニューサウスウェールズ州・南オーストラリア州

    ニューサウスウェールズ州(New South Wales)はハンターバレー(Hunter Valley)を中心とする一般炭の大産地で、ニューカッスル港(Port of Newcastle)は世界有数の石炭輸出港です。

    南オーストラリア州(South Australia)はオリンピックダム(Olympic Dam)の銅・ウラン・金で知られ、豪州のウラン産業で重要な位置を占めます。州政府は銅資源の拡大も戦略産業として重視しています。

    ノーザンテリトリー・タスマニア州・ビクトリア州

    ノーザンテリトリー(Northern Territory)にはマンガン、金、ウラン、希土類、天然ガスなどがあります。2026年にはアリススプリングス(Alice Springs)北方のノーランズ(Nolans)希土類プロジェクトが、戦略備蓄支援を受けて最終投資決定へ進みました。

    タスマニア州(Tasmania)は亜鉛、錫、銅などの金属資源、ビクトリア州(Victoria)は褐炭と金の歴史が特徴です。ビクトリア州では現在、大規模な石炭輸出よりも金探鉱やエネルギー転換が中心テーマになっています。

    州・地域 主要資源 特徴
    西オーストラリア州 鉄鉱石、金、リチウム、ガス、希土類 国内最大の資源州。
    クイーンズランド州 原料炭、一般炭、LNG、銅、ボーキサイト 石炭・ガス輸出の中心。
    ニューサウスウェールズ州 一般炭、金、銅 ハンターバレーとニューカッスル港。
    南オーストラリア州 銅、ウラン、金 オリンピックダムが象徴。
    ノーザンテリトリー マンガン、金、ウラン、希土類、ガス 未開発資源の潜在性が高い。
    タスマニア・ビクトリア 金、亜鉛、錫、褐炭等 歴史的鉱山と多様な小規模資源。


    主要資源と産業構造

    今後も鉄鉱石が一番重要な資源ですか?
    輸出額では当面、鉄鉱石が最大です。ただし成長率や戦略的重要性では銅、リチウム、希土類などの比重が上がっています。

    鉄鉱石・石炭・天然ガス

    鉄鉱石は豪州最大の資源輸出品で、2025~26年度の輸出額は1,170億豪ドル。2026~27年度は価格低下で1,080億豪ドルへ減る見通しですが、依然として最大の単一輸出品です。

    石炭は製鉄用原料炭と発電用一般炭に分かれ、2025~26年度の輸出額はそれぞれ380億豪ドル、300億豪ドル。脱炭素化で長期需要には下押し圧力がありますが、アジアの発電・鉄鋼需要を支える重要輸出品です。

    LNGは2025~26年度に590億豪ドル、2026~27年度には650億豪ドルへ増える見通しです。中東情勢など国際ガス市場の供給リスクが価格を大きく動かします。

    金・ボーキサイト・銅

    金は2025~26年度の輸出額が680億豪ドルで、鉄鉱石に次ぐ大型鉱物輸出になりました。2026~27年度は730億豪ドルでピークに達する予測です。

    ボーキサイト、アルミナ、アルミニウムは一体の産業チェーンを形成し、輸出額は今後も実質190億豪ドル前後を維持する見通しです。豪州は世界第2位のボーキサイト生産国で、原料だけでなくアルミナ精製・アルミ製錬も行います。

    銅は送電網、EV、データセンター、再生可能エネルギーに不可欠です。2025~26年度の輸出額146億豪ドルから、2030~31年度には実質183億豪ドルへ増える予測です。

    リチウム・希土類・重要鉱物

    豪州は2024年に世界のリチウム生産の約43%を占める最大生産国でした。2025~26年度のリチウム輸出額は99億豪ドル、2026~27年度には125億豪ドルへ増える見通しです。

    希土類はEVモーター、風力タービン、防衛装備、医療機器などの高性能磁石に使われます。豪州の希土類資源量は世界第3位、生産も世界第3位で、中国依存を減らしたい米国、日本、欧州にとって重要な供給候補です。

    ウラン・将来型資源

    豪州は世界最大のウラン経済資源量を持ち、2024年の生産は世界第4位でした。国内に原子力発電所はありませんが、採掘したウランを輸出しています。2025~26年度の輸出額は16億豪ドルで、世界の原子力需要増加により長期的には拡大が見込まれています。

    将来型資源としては、天然水素、地下水、二酸化炭素・水素の地中貯留適地、洋上風力適地なども「地下・地質資源」として調査対象になっています。ジオサイエンス・オーストラリアの35年間の調査計画では、鉱物だけでなくこうした資源ポテンシャルも全国規模で評価します。

    2025~26年度 輸出額 主な需要要因
    鉄鉱石 1,170億豪ドル 世界の鉄鋼生産。
    金 680億豪ドル 投資、安全資産、宝飾。
    LNG 590億豪ドル アジアのガス・発電需要。
    原料炭 380億豪ドル 製鉄。
    一般炭 300億豪ドル 発電。
    銅 146億豪ドル 送電、EV、データセンター。
    リチウム 99億豪ドル EV・蓄電池。
    ウラン 16億豪ドル 原子力発電。


    輸出額・生産・雇用の統計

    オーストラリア資源産業は、国内雇用全体では数%規模ですが、輸出額では極めて大きな比重を持つ産業です。少人数・高資本・高生産性という特徴があります。

    2025~26年度の輸出額は4,050億豪ドル

    豪州政府は2025~26年度の資源・エネルギー輸出額を約4,050億豪ドルと推計しています。2024~25年度の3,850億豪ドルから増加し、2026~27年度は4,160億豪ドルの予測です。

    2030~31年度には価格正常化などで名目3,710億豪ドルへ減る見通しですが、依然として国家輸出の大きな柱であることに変わりはありません。

    2024年の鉱物資源輸出は3,080億豪ドル

    ジオサイエンス・オーストラリアによると、2024年の鉱物資源輸出は3,080億豪ドル。内訳の中心は鉄鉱石41%、石炭28%、金12%でした。

    これはLNGや石油などを含むREQの「資源・エネルギー輸出」より対象範囲が狭いため、両数字は単純比較できません。

    鉱業就業者は約31.5万人

    JSAの2026年2月推計では、Mining産業の就業者は31万4,500人、全雇用の2.1%です。金属鉱石鉱業が13万4,100人で最大、石炭鉱業4万5,900人、探鉱2万5,700人などが続きます。

    週当たり賃金中央値は2,832豪ドルで、全産業中央値1,741豪ドルを大きく上回っています。遠隔地勤務、専門技能、交代制勤務などを反映した高賃金産業です。

    資源量と生産の世界順位

    2024年 資源量の世界順位 生産の世界順位
    鉄鉱石 1位(世界の30%) 1位(38%)
    金 1位(約20%) 3位
    リチウム 2位(28%) 1位(43%)
    ウラン 1位(32%) 4位(8%)
    希土類 3位(8%) 3位(8%)
    亜鉛 1位(27%) 3位(9%)
    ボーキサイト 2位級 2位

    資源量が多くても、すべてがすぐ採掘できるわけではありません。価格、鉱石品位、輸送距離、環境認可、水・電力、人材などによって経済性は変わります。そのため「埋蔵量」と「現在の生産量」は分けて見る必要があります。


    探鉱・採掘・加工・輸出のサプライチェーン

    資源産業では、鉱物を発見してから輸出収入を得るまでに10年以上かかることも珍しくありません。探鉱、評価、認可、資金調達、建設、採掘、加工、輸送、港湾まで、多額の先行投資が必要です。

    探鉱・資源評価

    最初の段階は地質調査、物理探査、地化学調査、試錐です。政府は企業が個別に取得しにくい基礎地質データを「プレコンペティティブ・データ」として整備し、民間探鉱を促します。

    2024年の重要鉱物を含む金属探鉱投資は6億6,800万豪ドルでした。2024年から始まったリソーシング・オーストラリアズ・プロスペリティ(Resourcing Australia’s Prosperity)は35年間、総額34億豪ドル規模で全国の鉱物、地下水、天然水素、地中貯留可能性などを調査します。

    鉱山開発・採掘

    経済性のある鉱床が見つかると、資源量・鉱石品位、採掘法、環境影響、水、電力、道路・鉄道、労働力、先住民土地権などを含む実行可能性調査を行います。

    大型鉱山は数十億豪ドル規模の建設費がかかることもあり、企業の自己資金だけでなく、銀行融資、社債、株式、政府系金融、海外パートナー出資が組み合わされます。

    選鉱・精錬・加工

    採掘した鉱石は破砕、選鉱、濃縮されます。鉄鉱石のように比較的そのまま輸出できる商品もあれば、銅、ニッケル、リチウム、希土類のように精製・分離工程が価値の大部分を生む資源もあります。

    豪州の課題は、鉱石を採掘して輸出するだけでなく、精製、化学処理、金属、電池材料など下流工程を国内に増やせるかです。高い電力・人件費と、豊富な再生可能エネルギー・資源の強みをどう組み合わせるかが政策テーマになっています。

    鉄道・港湾・輸出

    鉄鉱石や石炭は大量輸送が必要なため、鉱山と専用鉄道、積出港が一体で整備されます。西豪州のポートヘッドランド、ダンピア(Dampier)、クイーンズランド州のヘイポイント(Hay Point)、ニューサウスウェールズ州のニューカッスルなどが代表例です。

    LNGはパイプラインで液化施設へ運び、約マイナス162度まで冷却してLNG船へ積み込みます。資源輸出競争力は鉱山コストだけでなく、鉄道・港湾・液化設備の稼働率でも決まります。

    段階 主な活動 主なリスク
    探鉱 地質調査、試錐、資源量評価 鉱床が見つからない。
    認可・資金 環境、土地権、融資、FID 遅延、コスト上昇。
    建設 鉱山、道路、鉄道、電力、港湾 資材・人員不足。
    採掘 露天掘り、坑内掘り、油ガス生産 品位、安全、操業停止。
    加工 選鉱、精錬、分離、液化 電力、水、技術、価格。
    輸出 鉄道、港湾、船舶 天候、港湾停止、国際需要。


    重要鉱物・国内加工・戦略備蓄

    クリティカル・ミネラルは、単に希少な鉱物という意味ですか?
    希少かどうかだけではありません。経済・安全保障上重要で、供給が一部の国へ集中していることがポイントです。

    Critical Minerals Strategy 2023–2030

    政府のクリティカル・ミネラル・ストラテジー2023–2030は、単なる採掘国ではなく、精製・加工まで含む世界的な供給国になることを目標にしています。

    政策の重点は、供給網の多様化、国内加工能力、国際パートナーシップ、投資、先住民・地域社会との利益共有、ESG、研究開発などです。

    12億豪ドルの戦略備蓄

    2026年に政府は12億豪ドル規模のクリティカル・ミネラル戦略備蓄を設立しました。最初の対象はアンチモン、ガリウム、軽希土類、重希土類です。

    制度は政府がすべての鉱物を倉庫に保管する単純な備蓄ではありません。国内で生産される鉱物への権利を確保し、必要に応じて国際パートナーへ供給する仕組みを含みます。10億豪ドルは拡大されたクリティカル・ミネラル・ファシリティを通じた取引に使われ、選択的な現物備蓄にも資金が充てられます。

    ノーランズ希土類プロジェクト

    2026年5月には戦略備蓄の支援対象となったノーランズ希土類プロジェクトが最終投資決定へ進みました。政府は同プロジェクトから500トンの希土類を確保する非拘束的コミットメントを示しました。

    プロジェクトはノーザンテリトリーのアリススプリングス北約135kmに位置し、採掘だけでなく国内での希土類処理も計画しています。

    Critical Minerals Production Tax Incentive

    2027年7月1日からは、対象重要鉱物を豪国内で処理・精製する事業について、対象費用の10%を還付可能な税額控除とするクリティカル・ミネラル・プロダクション・タックス・インセンティブが開始予定です。

    各プロジェクトは最大10年間利用でき、制度期間は2040年6月30日までです。政策の狙いは、鉱石をそのまま輸出するだけでなく、より付加価値の高い中間材・精製品を豪州国内で作ることです。

    日本・米国・韓国・欧州との供給網

    重要鉱物の最大の価値は「誰が掘るか」だけでなく、「誰が精製し、誰が長期購入するか」にあります。豪州は日本、米国、韓国、欧州、英国、カナダと供給網協力を進めています。

    今後の資源政策では「採掘量」だけでなく、精製・加工能力、長期購入契約、戦略備蓄、同盟国との供給網が競争力を左右します。


    日本との資源関係と日豪経済

    日本とオーストラリアの経済関係は、数十年にわたり資源・エネルギーを中心に発展してきました。日本は資源輸入国、オーストラリアは安定した供給国という補完関係が明確です。

    2025年、日本は豪州第2位の輸出市場

    2025年の日豪間の物品・サービス貿易は975億豪ドル。日本は豪州第2位の輸出市場で、豪州から日本への輸出は651億豪ドルでした。

    主要商品は石炭196億豪ドル、天然ガス194億豪ドル、鉄鉱石65億豪ドル、銅21億豪ドルです。資源・エネルギーが日本向け輸出の中核を占めています。

    日本企業は資源開発の主要投資家

    日本企業は1960年代から鉄鉱石、石炭、LNGなど豪州の大型資源プロジェクトへ長期投資してきました。2024年の日本から豪州への総投資残高は2,829億豪ドル、直接投資は1,595億豪ドルで、日本は豪州にとって主要な外国投資国です。

    西オーストラリア州のLNG、クイーンズランド州の石炭、ピルバラの鉄鉱石など、多くのプロジェクトで日本企業が持分を保有したり長期購入契約を結んでいます。

    LNGは日豪エネルギー関係の中心

    イクシス(Ichthys)LNGは日本企業主導の大型プロジェクトで、ノーザンテリトリー沖からダーウィン(Darwin)の液化施設へ天然ガスを送り、日本などへ輸出しています。

    日本にとって豪州は地政学的に比較的安定し、輸送距離も中東より短い供給先であり、エネルギー安全保障上の意味があります。

    次の焦点は銅・リチウム・希土類

    自動車、電池、半導体、磁石、防衛装備のサプライチェーンを多様化するため、日本は豪州の重要鉱物への投資・長期購入を拡大しています。

    石炭・LNGという従来資源に加え、銅、リチウム、希土類、水素、アンモニアなどを含む「脱炭素・経済安全保障型の資源関係」へ日豪協力が広がっています。

    日本向け主要輸出

    2025年 豪州から日本への輸出額 主な用途
    石炭 196億豪ドル 発電・鉄鋼。
    天然ガス 194億豪ドル 発電・都市ガス。
    鉄鉱石 65億豪ドル 製鉄。
    銅 21億豪ドル 電線、電子機器、産業。

    日豪資源関係は「売り手と買い手」だけではない

    日本企業は鉱山・LNGプロジェクトへ資本参加し、豪州側も長期需要を前提に大型インフラを建設してきました。現在は重要鉱物の精製・加工まで共同投資する関係へ移りつつあります。


    資源開発の規制と行政

    豪州の鉱物資源は土地所有者が自由に採掘できるわけではなく、原則として州・準州政府が鉱物権を管理します。企業は探鉱権、採掘権、環境認可、水利用、土地アクセスなど複数の許可を取得する必要があります。

    州・準州政府:鉱業権とロイヤルティ

    鉱山の探鉱・採掘ライセンス、鉱物ロイヤルティは主に州・準州の制度です。鉄鉱石、石炭、金などの資源収入は州政府財政へ大きく貢献します。

    ロイヤルティは売上額、鉱物価値、利益、加工度などに応じて制度が異なります。資源価格上昇時には州歳入も増えますが、価格下落時には財政収入も大きく変動します。

    連邦政府:環境・外資・税・輸出

    連邦政府は全国的な環境法、外国投資審査、会社税、資源政策、国際貿易、輸出管理などを担当します。

    大型資源案件では州認可だけでなく、連邦環境法に基づく審査が必要になる場合があります。また戦略的重要性の高い鉱山・港湾・エネルギー施設への外国投資はFIRB審査の対象になることがあります。

    Native Titleと先住民土地権

    資源開発は伝統的所有者の土地・文化遺産と重なることが多く、Native Title Actや州法の下で協議、合意、文化遺産保護が必要です。

    法的な許可を取得するだけでなく、地域社会が雇用、契約、収益、インフラから利益を得られるかという「社会的許可」もプロジェクト継続に重要です。

    環境・水・鉱山閉鎖

    露天掘り鉱山、尾鉱施設、地下水利用、港湾浚渫などは自然環境へ長期影響を与える可能性があります。企業は環境管理、モニタリング、リハビリテーション、閉山費用を計画する必要があります。

    水不足の地域では、鉱山と農業・地域社会が同じ水資源を使うため、地下水管理が重要です。

    資源規制の分担

    機関・制度 主な役割
    州・準州鉱業当局 探鉱権、採掘権、ロイヤルティ、鉱山安全。
    連邦環境制度 国家的環境価値に関わる大型案件の審査。
    FIRB / Treasury 外国投資審査。
    Geoscience Australia 全国地質・資源評価、基礎データ。
    DISR 資源政策、重要鉱物、輸出見通し。
    Native Title制度 先住民土地権、協議・合意。


    オーストラリア資源産業の課題

    資源産業は豪州最大級の輸出産業ですが、「地下に資源がある」だけで長期的な繁栄が保証されるわけではありません。価格、需要、環境、地域社会、加工能力、技術、人材など複数の課題があります。

    中国需要への高い感応度

    鉄鉱石を中心に中国は豪州資源の最大市場です。中国の不動産、インフラ、鉄鋼生産が減速すると、輸出量より先に商品価格が下がり、豪州の企業利益、税収、ロイヤルティ、豪ドルへ影響が広がります。

    インド、東南アジア、中東など新しい需要国を増やすことが、中長期的な市場分散につながります。

    商品価格の大きな変動

    資源価格は企業が決めるのではなく世界市場で決まります。2026年のように中東情勢でLNG・石油価格が上昇する場合もあれば、リチウム・ニッケルのように供給過剰で価格が急落する場合もあります。

    同じ鉱山でも商品価格次第で高収益にも赤字にもなるため、低コスト生産と財務余力が重要です。

    石炭・ガスと脱炭素化

    一般炭は長期的に世界需要の減少が見込まれ、豪州政府も2030年代に輸出額が徐々に低下すると予測しています。一方、LNGや原料炭にはアジアのエネルギー・鉄鋼需要が残ります。

    既存輸出収入を維持しながら、銅、リチウム、希土類など脱炭素に必要な鉱物へ産業構造を移すことが課題です。

    国内加工のコスト競争力

    豪州は鉱石資源に恵まれていますが、精錬・化学処理は中国など海外へ依存する品目が多くあります。高い人件費、電力、建設費、小さい国内市場が加工産業の弱点です。

    再生可能エネルギーの低コスト化、自動化、政府税制支援を使い、重要鉱物の精製・中間材生産を国内に増やせるかが重要です。

    人材・建設費・遠隔地インフラ

    鉱山の多くは人口の少ない遠隔地にあり、技能人材、住宅、道路、電力、水、通信を確保する必要があります。複数大型プロジェクトが同時期に建設されると、人件費と資材価格が急上昇します。

    環境・水・文化遺産

    新鉱山は環境負荷だけでなく、地下水、先住民文化遺産、地域社会との関係を長期間管理しなければなりません。

    認可が遅すぎれば投資機会を失う一方、審査を簡略化しすぎれば自然環境や地域社会への長期的損失につながります。開発スピードと信頼性の両立が難しい課題です。

    鉱石輸出から付加価値輸出へ

    鉄鉱石やリチウム精鉱を大量輸出するモデルは依然として競争力がありますが、精錬金属、電池材料、希土類酸化物、グリーンメタルなど高付加価値製品をどこまで国内生産できるかが今後の成長余地になります。

    新鉱床発見と探鉱投資

    現在の大鉱山も無限には続きません。ジオサイエンス・オーストラリアは、資源寿命を単純に「残り何年」と断定できないとしています。新しい鉱床発見、価格、技術、採掘コストによって経済資源量は変化するためです。

    35年間の全国地質調査は、これまで十分に調べられていない深部・遠隔地域の資源を見つけるための基礎投資です。

    経済の資源依存

    資源価格上昇は貿易収支、企業利益、税収、豪ドルを押し上げますが、価格下落時には逆の力が働きます。豪州経済全体としては、資源で得た収入を製造、研究、教育、インフラなど他産業へどのように再投資するかが長期課題です。

    課題 なぜ重要か 主な対応
    中国需要 鉄鉱石等の価格へ大きく影響 市場分散、インド・ASEAN開拓。
    商品価格 収益・税収が大きく変動 低コスト化、財務余力。
    脱炭素 石炭需要が長期減少 銅・リチウム・希土類へ投資。
    国内加工 付加価値が海外へ流出 税制支援、再エネ、自動化。
    人材・建設費 大型案件のコストを押し上げる 訓練、移民、設備自動化。
    環境・水 地域社会と操業継続へ影響 厳格な評価、監視、復旧。
    探鉱 既存鉱山は有限 地質調査、試錐、RAP。
    資源依存 国際市況が経済へ波及 産業多様化、収益再投資。


    オーストラリアの資源に関するよくある質問(FAQ)

    オーストラリアで最も重要な輸出資源は何ですか?

    鉄鉱石です。

    2025~26年度の鉄鉱石輸出額は1,170億豪ドルで、資源・エネルギー商品の中で最大です。

    オーストラリアの資源・エネルギー輸出額はいくらですか?

    2025~26年度は約4,050億豪ドルと推計されています。

    2026~27年度は4,160億豪ドルの見通しです。

    オーストラリアは世界最大の鉄鉱石生産国ですか?

    はい。

    2024年の鉄鉱石生産は約9億5,400万トンで、世界生産の約38%を占め世界第1位でした。

    オーストラリアはリチウムでも世界一ですか?

    生産量では世界第1位です。

    2024年は世界生産の約43%を占めました。経済資源量は世界第2位でした。

    ウランが豊富なのに、オーストラリアには原発がないのですか?

    はい。

    豪州は世界最大のウラン経済資源量を持ちますが、国内に商業原子力発電所はありません。採掘したウランは輸出されています。

    クリティカル・ミネラルとは何ですか?

    経済・安全保障上重要で、供給途絶リスクの高い鉱物です。

    リチウム、希土類、アンチモン、ガリウムなどが含まれ、EV、半導体、防衛、再生可能エネルギーに使われます。

    2026年に始まったクリティカル・ミネラル戦略備蓄とは?

    政府が重要鉱物の供給権や一部現物を確保し、豪州と主要パートナー国の供給網を安定させる12億豪ドル規模の制度です。

    最初の対象はアンチモン、ガリウム、軽希土類、重希土類です。

    日本はオーストラリアから何を多く輸入していますか?

    2025年の主な豪州から日本への輸出は石炭196億豪ドル、天然ガス194億豪ドル、鉄鉱石65億豪ドル、銅21億豪ドルでした。

    オーストラリアの資源産業では何人が働いていますか?

    JSAの2026年2月推計ではMining産業の就業者は約31万4,500人です。

    全雇用の約2.1%ですが、輸出額と所得への寄与は非常に大きい産業です。

    今後のオーストラリア資源産業で重要なテーマは何ですか?

    中国需要、商品価格、脱炭素化、銅・リチウム・希土類、国内精製、戦略備蓄、人材、環境・水、先住民土地権、新規探鉱が重要です。

    まとめ

    オーストラリアは、鉄鉱石、石炭、天然ガス、金、ボーキサイト、銅、リチウム、ウラン、希土類など、世界有数の資源を持つ国です。2025~26年度の資源・エネルギー輸出は約4,050億豪ドル、2026~27年度は4,160億豪ドルが見込まれています。

    最大の輸出品は鉄鉱石で1,170億豪ドル。金680億豪ドル、LNG590億豪ドル、原料炭380億豪ドル、一般炭300億豪ドルが続きます。一方、成長分野では銅、リチウム、希土類など、電化・AI・防衛・エネルギー転換に必要な鉱物の重要性が高まっています。

    また2026年には12億豪ドル規模のクリティカル・ミネラル戦略備蓄が始まり、2027年からは国内処理・精製に10%の税額控除を与える制度も開始予定です。豪州の資源政策は「採掘して輸出する」モデルから、供給網、加工、経済安全保障まで含む産業政策へ変化しています。

    日本との関係でも、石炭・LNG・鉄鉱石という従来資源に加え、銅、リチウム、希土類などの重要鉱物が新たな柱になりつつあります。今後の豪州経済を考える上では、資源の量だけでなく、どこで加工し、誰へ売り、どのように環境・地域社会と両立するかを見ることが重要です。

    オーストラリアの資源に関する参考情報


    オーストラリアの旅行手配

    トラベルドンキーでは、シドニー、メルボルン、ゴールドコースト、ケアンズ、パース、アデレード、タスマニア、ウルルなど、オーストラリア各地のオプショナルツアー(現地発着ツアー)、アクティビティ、送迎等をご紹介、ご予約を承っています。

    オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。

    オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。

    オーストラリアのオプショナルツアー、アクティビティ、送迎

    トラベルドンキーにお任せください!

  • オーストラリアの鉱業とは?主要鉱物・生産統計・輸出・日本との関係まで徹底解説

    オーストラリアの鉱業とは?主要鉱物・生産統計・輸出・日本との関係まで徹底解説

    オーストラリア経済を語るうえで、鉱業は外せない産業です。鉄鉱石、石炭、金、ボーキサイト、銅、リチウム、鉛、亜鉛、ウラン、レアアースなど、世界市場で重要な資源を数多く生産しています。2024年時点で、オーストラリアは鉄鉱石とリチウムの世界最大の生産国、ボーキサイトでは世界第2位、金とレアアースでは第3位でした。

    ただし、現在のオーストラリア鉱業は「地下から掘って海外へ売る」だけの産業ではありません。探鉱、鉱山開発、選鉱、鉄道・港湾、精錬、輸出、鉱山閉鎖まで巨大なサプライチェーンを持ち、国家の輸出収入、州政府のロイヤルティ、地方雇用、インフラ投資、エネルギー転換のすべてに関わる基幹産業です。

    オーストラリア政府の資源・エネルギー統計では、2024~25年度の資源・エネルギー輸出額は3,850億豪ドル、2025~26年度は約4,050億豪ドルへ増え、2026~27年度には4,160億豪ドルと予測されています。この統計には鉱物だけでなくLNGや石油も含まれますが、鉄鉱石、金、石炭だけでも非常に大きな割合を占めています。

    一方、産業構造は転換期にあります。中国の鉄鋼需要、石炭火力の脱炭素化、鉱石品位の低下、環境規制、先住民の土地権、熟練労働力不足といった課題がある一方、電気自動車、蓄電池、送電網、データセンターの拡大で、リチウム、銅、レアアースなどの需要は長期的に伸びると見込まれています。

    この記事では、オーストラリア鉱業の歴史、主要鉱物と生産地域、採掘・加工・輸送の仕組み、生産・輸出統計、日本との関係、ロイヤルティと税制、重要鉱物政策、政府支援、先住民との土地利用、環境・鉱山閉鎖、今後の課題まで、2026年8月時点で確認できる最新情報をもとに産業レポートとして解説します。


    オーストラリアの鉱業とは?

    オーストラリアの鉱業というと、鉄鉱石と石炭だけを考えればよいのでしょうか?
    いいえ。金、ボーキサイト、銅、リチウム、亜鉛、鉛、ウラン、レアアースなど幅広い資源を生産し、品目ごとに産地・採掘方法・輸出先が大きく違います。

    ジオサイエンス・オーストラリア(Geoscience Australia)によると、国内には350を超える操業鉱山があり、19種類の有用鉱物を相当量生産しています。鉱業はすべての州とノーザンテリトリーで行われ、オーストラリア首都特別地域では建設用採石を除き大規模な鉱山開発はありません。

    国際的に特に強いのは、鉄鉱石、リチウム、ボーキサイト、金、鉛、亜鉛、レアアース、ウラン、鉱物砂などです。2024年には鉄鉱石とリチウムで世界第1位、ボーキサイトと鉛で第2位、金、マンガン鉱、レアアース、亜鉛で第3位の生産国でした。

    指標 最近の規模 意味
    操業鉱山 350か所超 金属鉱物、石炭、工業原料など多様。
    資源・エネルギー輸出 2025~26年度 約4,050億豪ドル LNG・石油も含む政府統計。鉱物輸出が大きな部分を占める。
    2026~27年度見通し 4,160億豪ドル 金とエネルギー価格が高水準を支える。
    鉱業の就業者 2026年3月 約23万1,000人 直接雇用だけの数字。請負・輸送・専門サービスは別産業に含まれる。
    平均週給 2026年5月 3,224.20豪ドル フルタイム成人の通常勤務収入。全産業でも高い水準。
    主要投資案件 2025年10月末 432件 5000万豪ドル以上の資源・エネルギー案件。

    なお、オーストラリア統計局(Australian Bureau of Statistics/ABS)の「Mining」には、石炭、金属鉱石、非金属鉱物だけでなく、石油・天然ガス採掘と鉱業支援サービスも含まれます。一方、一般に「鉱業」と呼ぶ場合には、鉄鉱石、石炭、金、銅、リチウムなど固体鉱物を中心に考えることが多いため、本記事も鉱物・石炭を主軸とし、LNG・石油は統計上必要な箇所だけ扱います。


    オーストラリア鉱業の歴史

    オーストラリアの鉱業は、19世紀のゴールドラッシュから始まったのでしょうか?
    商業鉱業が急拡大したのは19世紀ですが、それ以前から先住民はオーカーや石材を採取し、大陸規模の交易に利用していました。

    先住民による鉱物・石材利用

    アボリジナルの社会では、ヨーロッパ人の入植以前からオーカー、石器用の高品質石材、顔料などが採取され、遠距離の交易網を通じて交換されていました。鉱物資源は実用品だけでなく、儀礼、文化、土地との関係にも結び付いていました。

    現在の鉱山開発でも、鉱区がネイティブ・タイトルや文化遺産に関わる場合、先住民共同体との協議や合意形成が重要です。現代鉱業の土地利用問題を理解するうえでも、資源利用の歴史は入植後だけでは語れません。

    石炭と1850年代のゴールドラッシュ

    入植後の初期鉱業では、ニューサウスウェールズ州(New South Wales)のニューカッスル(Newcastle)付近で1797年に石炭が発見され、1799年には最初の石炭輸出が行われました。これはオーストラリア最初の物資輸出ともされています。

    産業を一変させたのが1851年のゴールドラッシュです。ニューサウスウェールズ州のオフィア(Ophir)、続いてビクトリア州(Victoria)のバララット(Ballarat)、ベンディゴ(Bendigo)などで金が見つかり、世界中から人が流入しました。1851~1871年にオーストラリア人口は約43万人から170万人へ増え、道路、鉄道、銀行、都市の発展にもつながりました。

    ブロークン・ヒルとBHPの誕生

    1883年、ニューサウスウェールズ州西部のブロークン・ヒル(Broken Hill)で大規模な銀・鉛・亜鉛鉱床が発見されました。1885年にはブロークン・ヒル・プロプライエタリー、後のBHPが設立されます。

    ブロークン・ヒル鉱床は世界最大級の銀・鉛・亜鉛産地へ成長し、BHPはその後、南オーストラリア州(South Australia)のアイアン・ノブ(Iron Knob)で鉄鉱石を確保し、1915年にはニューカッスルで一貫製鉄所を稼働させました。鉱業会社が製鉄、港湾、船舶まで統合する現在の資源企業の原型が形成されます。

    ピルバラ開発と日本の高度成長

    オーストラリアは1938年から鉄鉱石輸出を禁止していましたが、1960年11月に規制を部分的に緩和し、1966年には残る禁輸も撤廃されました。その間、西オーストラリア州(Western Australia)のピルバラ(Pilbara)で巨大な高品位鉱床が確認されます。

    ちょうど日本では高度経済成長で鉄鋼需要が急増していました。豪州企業は日本の製鉄会社との長期契約をもとに、鉱山だけでなく専用鉄道、深水港、鉱山町まで一体で建設しました。1966年にはピルバラから日本向けの本格的な鉄鉱石輸出が始まり、現在のオーストラリア最大輸出産業の基礎ができました。

    時期 主な変化
    入植以前 先住民がオーカーや石材を採取し、大陸内で交易。
    1797~99年 ニューカッスル周辺で石炭を採掘し、最初の輸出が行われる。
    1851年~ ゴールドラッシュで人口・資本・インフラが急増。
    1883~85年 ブロークン・ヒル鉱床を発見し、BHPの前身が設立。
    1960~66年 鉄鉱石輸出規制を撤廃。日本向け需要を背景にピルバラ開発が本格化。
    2000年代 中国の工業化で鉄鉱石・石炭需要が急増し、資源投資ブーム。
    2020年代 リチウム、銅、レアアースなど重要鉱物と国内精錬が政策重点へ。

    日本は現在のオーストラリア鉱業を作った重要な投資・需要国

    1960年代の鉄鉱石、1970年代以降の石炭、その後のLNGまで、日本企業による長期購入契約と投資は大規模鉱山・鉄道・港湾を成立させる資金的な裏付けになりました。日豪資源関係は単なる「売り手と買い手」以上の歴史を持っています。


    主要鉱業地域と州別の特徴

    オーストラリアの鉱山は全国に分布しますが、地質と港湾条件によって州ごとの専門性がはっきりしています。特に西オーストラリア州、クイーンズランド州、ニューサウスウェールズ州が輸出鉱業の中心です。

    西オーストラリア州

    最大の鉱業州です。ピルバラには世界最大級の鉄鉱石鉱山群があり、ポート・ヘッドランド(Port Hedland)、ダンピア(Dampier)、ケープ・ランバート(Cape Lambert)などの専用港から大量輸出します。

    州南東部のゴールドフィールズ(Goldfields)ではカルグーリー(Kalgoorlie)を中心に金、ニッケルなどを生産。南西部のグリーンブッシュズ(Greenbushes)は世界最大級の硬岩リチウム鉱山で、マウント・ウェルド(Mount Weld)は高品位レアアース鉱床として知られます。ダーリング・レンジ(Darling Range)ではボーキサイトも採掘されています。

    クイーンズランド州・ニューサウスウェールズ州

    クイーンズランド州(Queensland)のボーエン・ベイスン(Bowen Basin)は世界有数の原料炭産地です。原料炭は製鉄用コークスの原料として、日本、インド、韓国などへ輸出されます。州北西部では銅、亜鉛、鉛なども生産されます。

    ニューサウスウェールズ州ではハンター・バレー(Hunter Valley)を中心に一般炭が採掘され、ニューカッスル港から東アジアへ輸出されます。州西部にはブロークン・ヒルの鉛・亜鉛・銀鉱山、中央西部には金・銅鉱山があります。

    南オーストラリア州

    南オーストラリア州は銅とウランで重要です。オリンピック・ダム(Olympic Dam)は銅、ウラン、金、銀を含む世界最大級の多金属鉱床で、坑内掘りによる大規模操業が続いています。

    州政府は銅の資源量を背景に、単なる鉱石輸出だけでなく精錬・加工を含む「銅バリューチェーン」を成長産業として位置付けています。

    ノーザンテリトリー・タスマニア州・ビクトリア州

    ノーザンテリトリー(Northern Territory)ではマンガン、金、ボーキサイトなど、タスマニア州(Tasmania)では亜鉛、鉛、銅、錫、鉄鉱石などが生産されます。

    ビクトリア州では褐炭が発電用に利用されてきましたが、現在の成長分野としては金が目立ちます。歴史的なベンディゴ、バララット周辺でも近代的な坑内金鉱山が操業しています。

    地域 主な資源 産業上の特徴
    ピルバラ 鉄鉱石 巨大露天掘り、専用鉄道、バルク輸出港を一体運営。
    西豪州ゴールドフィールズ 金、ニッケル、リチウム 歴史的鉱山地帯と重要鉱物開発が重なる。
    ボーエン・ベイスン 原料炭・一般炭 クイーンズランド州の石炭輸出の中心。
    ハンター・バレー 一般炭 鉄道とニューカッスル港を通じて大量輸出。
    南オーストラリア州内陸 銅、ウラン、金、銀 オリンピック・ダムを中心に多金属鉱業。
    北部・タスマニア マンガン、ボーキサイト、亜鉛、鉛、錫など 多様な中規模鉱山が分布。


    主要な鉱物資源と生産構造

    今後はリチウムやレアアースが伸びるなら、鉄鉱石や石炭はもう主役ではないのでしょうか?
    成長率では重要鉱物が目立ちますが、金額では鉄鉱石、金、石炭が依然として圧倒的です。新旧の資源が同時に重要なのが現在の姿です。

    鉄鉱石

    鉄鉱石はオーストラリア最大の資源輸出品です。2024年の鉱山生産量は9億5,400万トンで世界第1位。2025~26年度の輸出収入は1,170億豪ドルと推計され、資源・エネルギー輸出全体の4分の1以上を占めます。

    主産地は西オーストラリア州ピルバラです。鉄分の高いヘマタイト鉱は粉砕・選別後に比較的簡単な処理で輸出できるため、低コスト大量生産に向きます。一方、マグネタイト鉱は選鉱・濃縮が必要ですが、高品位精鉱を作れるため低炭素製鉄との関係で注目されています。

    原料炭・一般炭

    石炭は用途が大きく2つに分かれます。原料炭は高炉製鉄用コークス、一般炭は主に発電用です。クイーンズランド州が原料炭、ニューサウスウェールズ州が一般炭の主要供給地です。

    2025~26年度の輸出収入は原料炭約380億豪ドル、一般炭約300億豪ドル。長期的には一般炭需要の減少が予測されますが、原料炭は代替製鉄技術が広く普及するまで一定の需要が残るとみられています。

    金

    金は価格上昇によって近年急速に存在感を増しています。2024年の鉱山生産量は284トンで世界第3位。2025~26年度の輸出収入は680億豪ドル、2026~27年度は730億豪ドルへ増える予測で、鉄鉱石に次ぐ巨大な輸出品になっています。

    金鉱山は西オーストラリア州を中心に各州へ分布します。鉄鉱石や石炭と違い、産出量そのものは小さくても単価が極めて高いため、金価格の変動が輸出額へ直接反映されます。

    リチウム・銅・レアアースなど重要鉱物

    リチウムは電気自動車や蓄電池、銅は送電網・再生可能エネルギー・データセンター、レアアースは永久磁石、風力発電、EVモーター、防衛機器に欠かせません。

    2025~26年度のリチウム輸出収入は99億豪ドル、2026~27年度は125億豪ドルへ増える見通しです。銅は2025~26年度146億豪ドル。その他重要鉱物もマンガン、鉱物砂、レアアースを中心に成長が予測されています。

    資源 2025~26年度の輸出収入 主な用途・市場
    鉄鉱石 約1,170億豪ドル 製鉄。中国、日本、韓国など。
    金 約680億豪ドル 投資、宝飾、中央銀行、電子用途。
    原料炭 約380億豪ドル 製鉄用コークス。
    一般炭 約300億豪ドル 発電用燃料。
    アルミ関連 約190億豪ドル ボーキサイト、アルミナ、アルミ地金。
    銅 約146億豪ドル 送電網、建設、EV、電子機器。
    リチウム 約99億豪ドル リチウムイオン電池。
    亜鉛 約41億豪ドル 亜鉛めっき、合金。
    ウラン 約16億豪ドル 原子力発電燃料。
    ニッケル 約13億豪ドル ステンレス、電池。

    「重要鉱物=現在最大の鉱業」という意味ではありません。輸出額では従来型資源が圧倒的ですが、投資判断や政府政策では重要鉱物の比重が急速に高まっています。


    生産・輸出・雇用の統計と推移

    鉱業統計では、数量と金額を分けて見ることが重要です。鉱山の生産量が増えても国際価格が下がれば輸出収入は減り、逆に金のように数量が大きく変わらなくても価格上昇で輸出額が急増することがあります。

    資源・エネルギー輸出は4000億豪ドル規模

    年度 資源・エネルギー輸出額 主な背景
    2024~25年度 約3,850億豪ドル 鉄鉱石・石炭価格低下を金が一部補う。
    2025~26年度 約4,050億豪ドル 金価格上昇とエネルギー価格の上振れ。
    2026~27年度 約4,160億豪ドル予測 金の記録的輸出とエネルギー高を見込む。
    2030~31年度 約3,710億豪ドル予測 鉄鉱石・石炭・LNG価格の正常化を想定。

    この政府統計は「Resources and Energy」で、鉱業だけでなくLNG、石油も含みます。そのため鉱山業だけの売上と同じ数字ではありません。ただし、オーストラリアの資源輸出の大きさを示す代表的な指標として使われています。

    2024年の世界生産ランキング

    鉱物 世界順位 2024年の豪州生産
    鉄鉱石 1位 9億5,400万トン
    リチウム 1位 リチウム純分10万8,000トン
    ボーキサイト 2位 1億50万トン
    金 3位 284トン
    レアアース 3位 酸化物換算約3万1,000トン
    ウラン 4位 約4,656トン
    黒炭 5位 回収可能量ベース約4億2,400万トン

    雇用は約23万人、ただし関連雇用はさらに大きい

    ABSの2026年3月期では鉱業の就業者は約23万900人、鉱業の総ジョブ数は約24万1,900件でした。鉱山現場だけでなく、地質、エンジニアリング、設備保守、自動化、環境、測量、爆破、鉱業支援など高技能職が多いのが特徴です。

    また、鉱石を運ぶ鉄道・港湾、建設、重機、専門サービスなどは統計上別産業に分類されるため、資源開発が生む実際の関連雇用はこの数字より広範囲です。

    賃金は全産業でも高水準

    2026年5月のフルタイム成人の平均週通常勤務収入は鉱業で3,224.20豪ドルでした。遠隔地勤務、専門技能、交代制勤務、人材確保の難しさが高賃金の背景です。


    探鉱・採掘・加工・輸出のサプライチェーン

    鉱山は鉱石が見つかっただけでは開発できません。探鉱から生産開始まで10年以上かかることもあり、地質調査、資源量評価、採算性、環境、先住民との土地利用、インフラ、資金調達がすべて揃って初めて商業鉱山になります。

    探鉱から鉱山開発まで

    まず地質図、航空磁気、重力、地球化学、衛星画像などから有望地域を絞り、試錐で地下の鉱体を確認します。鉱床が見つかれば、資源量・埋蔵量を推計し、採掘方法、鉱石品位、回収率、電力、水、道路、港まで含む事業性を評価します。

    大規模案件では環境評価、州政府の鉱業権・開発認可、連邦環境法上の審査、ネイティブ・タイトル手続き、融資・出資などを並行して進めます。探鉱成功から生産までの「リードタイムの長さ」が、新しい資源供給を短期間で増やせない理由の一つです。

    露天掘りと坑内掘り

    鉄鉱石、石炭、金、ボーキサイト、リチウムなどでは、大規模な露天掘りが多く使われます。表土や廃岩を除去して鉱体を段階的に掘り下げ、ショベルと超大型ダンプで鉱石を運搬します。

    鉱体が深い場合や地表への影響を抑える場合は坑内掘りです。オリンピック・ダムや一部の金鉱山では地下に坑道を設けて採掘します。坑内掘りは廃土量を抑えられる一方、通気、地圧、安全、地下運搬など技術的難度が上がります。

    選鉱・精鉱・精錬

    採掘した鉱石は、そのまま最終製品になるとは限りません。破砕、粉砕、磁選、浮遊選鉱、重力選鉱などで不要鉱物を除き、金属含有率を高めた「精鉱」にします。

    鉄鉱石の一部は選別後にそのまま輸出されますが、銅、亜鉛、リチウム、レアアースなどはさらに化学処理や精錬が必要です。オーストラリアは採掘能力に比べ、精錬・電池材料など下流工程の国内比率が低い品目も多く、現在の産業政策はこの部分を増やす方向へ動いています。

    専用鉄道・港湾と輸出

    ピルバラの鉄鉱石産業では、鉱山会社が数百キロの重貨物鉄道と巨大な港湾ターミナルを運営しています。鉱山から列車で港へ運び、積み置き場で品質を調整し、ケープサイズ級の大型船へ積み込みます。

    石炭でもボーエン・ベイスンからグラッドストーン(Gladstone)、ヘイ・ポイント(Hay Point)、アボット・ポイント(Abbot Point)、ハンター・バレーからニューカッスル港へ鉄道輸送します。鉱山だけでなく、鉄道・港の処理能力が輸出上限を決めることがあります。

    段階 主な役割
    探鉱 地質調査、物理探査、試錐、資源量評価。
    事業化 採算性調査、環境評価、鉱業権、先住民協議、資金調達。
    鉱山建設 露天掘り・坑道、処理場、電力、水、道路、キャンプを整備。
    採掘 鉱石と廃岩を分離し、鉱石を処理設備へ運搬。
    選鉱・加工 破砕、粉砕、濃縮、精鉱化、場合によって精錬・化学処理。
    物流 専用鉄道、道路、港湾、コンテナなどで国内外へ輸送。
    閉山 設備撤去、土地造成、植生回復、水質管理、長期モニタリング。


    世界への輸出と主要市場

    オーストラリア鉱業は国内需要の余りを輸出しているのですか?
    いいえ。鉄鉱石、石炭、LNG、リチウムなど多くの資源は最初から海外市場を前提に開発され、輸出契約をもとに鉱山や港を建設します。

    2024~25年度のオーストラリア全体の輸出品を見ると、鉄鉱石・精鉱が1,164億4,000万豪ドルで第1位、石炭が712億9,600万豪ドルで第2位、天然ガスが646億8,500万豪ドルで第3位、金が469億600万豪ドルで第5位でした。

    つまり上位輸出品の大半が資源・エネルギーです。教育、観光、農業なども大きな輸出産業ですが、鉱業は輸出収入の規模でオーストラリア経済を支える特別な位置にあります。

    中国は鉄鉱石の圧倒的な需要国

    鉄鉱石は中国の粗鋼生産に強く依存しています。中国の不動産・建設投資が弱まると鉄鋼需要も伸びにくくなるため、インド、東南アジア、中東など新たな鉄鋼需要地域がどこまで成長するかが今後の重要テーマです。

    政府の2026年6月見通しでは、世界の鉄鋼生産は2031年に約20億トンへ達し、中国の減産をインド、東南アジア、中東の増産が補うと予測されています。

    石炭は用途で見通しが違う

    一般炭は発電の脱炭素化によって長期的な輸出量減少が見込まれ、豪州の輸出量は2025年の2億900万トンから2031年に1億9,700万トンへ緩やかに減る予測です。

    原料炭は製鉄工程で必要なため、一般炭より需要が残りやすく、2030年代初頭まで輸出量は大きく崩れないと予測されています。ただし水素還元製鉄や電炉の普及速度によって長期見通しは変わります。

    重要鉱物は「価格変動」が大きい

    リチウムやニッケルは需要成長が期待される一方、新規鉱山が一斉に稼働すると供給過剰になり、価格が急落します。実際、2024年にはニッケル価格低迷を受けて西オーストラリア州で複数の鉱山・処理施設が休止しました。

    将来需要が大きいことと、個々の鉱山が常に高収益であることは同じではありません。重要鉱物ほど、価格、技術変化、中国など特定国の精錬能力、政府支援の影響を強く受けます。

    輸出市場の多様化と加工高度化

    オーストラリア政府は、単に鉱石を輸出するだけでなく、リチウム水酸化物、レアアース分離、銅精錬、電池材料など、国内でより多くの工程を行うことで付加価値と経済安全保障を高めようとしています。


    日本への輸出と日豪鉱業関係

    日本はオーストラリア鉱業の発展に長く関わってきた重要市場です。2025年の日本向け主要商品輸出は、石炭196億豪ドル、天然ガス194億豪ドル、鉄鉱石65億豪ドル、銅21億豪ドルなど、資源・エネルギーが中心でした。

    同年、日本はオーストラリアの第2位の輸出市場で、財・サービス輸出額は651億豪ドル。資源の長期契約だけでなく、鉱山、鉄道、港湾、LNG、重要鉱物プロジェクトへの日本企業の投資も大きな特徴です。

    ピルバラの鉄鉱石開発と日本

    1960年代、日本の製鉄会社は高度経済成長で大量の鉄鉱石を必要としていました。西オーストラリア州の鉱山開発では、日本向け長期購入契約が新鉱山と専用鉄道・港湾への巨額投資を成立させる重要な役割を果たしました。

    現在は中国向けの数量がはるかに大きくなりましたが、日本の製鉄業にとってオーストラリア産鉄鉱石と原料炭は今も重要です。

    石炭とLNGで日本のエネルギー安全保障を支える

    日本は国内で化石燃料資源を十分に生産できないため、オーストラリアから一般炭、原料炭、LNGを大量に輸入してきました。LNGは厳密には鉱物鉱業ではありませんが、日豪資源関係を理解するうえで外せない分野です。

    2024年にはオーストラリアが日本のLNG輸入量の約38%を供給し、最大の供給国でした。イクシス(Ichthys)のように日本企業が主導・参加する大型資源案件もあります。

    次の焦点は銅・リチウム・レアアース

    日本では自動車、電池、モーター、半導体、送電設備に必要な重要鉱物の供給網を中国など一部地域へ集中させないことが政策課題になっています。オーストラリアはリチウム、レアアース、ニッケル、コバルト、銅などの資源基盤を持つため、新たな日豪協力分野になっています。

    日本とオーストラリアの鉱業構造は対照的

    比較項目 オーストラリア 日本
    鉱物資源 鉄鉱石、石炭、金、リチウムなど世界有数 国内鉱山は限定的で、多くを輸入に依存
    産業構造 採掘・選鉱・バルク輸出が巨大 製鉄、非鉄精錬、素材・部品・製造業が強い
    鉄鉱石 世界最大の生産・輸出国 国内製鉄用をほぼ輸入で調達
    石炭 原料炭・一般炭の主要輸出国 発電・製鉄用を海外から輸入
    重要鉱物 鉱床と採掘に強み、国内精錬を拡大中 材料加工、電池、自動車、電子産業に需要
    関係 長期供給と資源開発 長期購入契約、資本参加、技術・需要

    日豪関係は典型的な補完関係です。オーストラリアが資源と大規模鉱山開発、日本が需要、資本、加工・製造技術を持ち寄ってきました。脱炭素化によって輸入品目は変化しても、この補完性そのものは重要鉱物分野へ引き継がれつつあります。

    日豪資源関係は「石炭・鉄鉱石」から「重要鉱物・低炭素材」へ拡大

    従来型資源の安定供給に加え、リチウム、レアアース、銅、低炭素鉄、電池材料などが新しい協力分野です。日本企業にとっては供給網分散、オーストラリアにとっては国内加工と付加価値向上につながります。


    ロイヤルティ・税制・重要鉱物政策

    オーストラリアでは、鉱物資源の所有・鉱業権・ロイヤルティは主に州・準州政府が管理します。連邦政府が全国一律の「鉱山使用料」を徴収する仕組みではなく、資源や州ごとに税率・計算方法が異なります。

    州政府に支払うロイヤルティ

    ロイヤルティは、国民・州民の資源を採掘する対価として鉱山会社が州政府へ支払うものです。売上高に一定率を掛ける従価方式、数量方式、利益連動方式などがあります。

    例えば西オーストラリア州の鉄鉱石では、直接出荷鉱石のロイヤルティ率は7.5%、選鉱品は5%です。2024~25年度の同州の鉄鉱石ロイヤルティ収入は約84億8,100万豪ドルでした。鉱業州にとってロイヤルティは病院、学校、道路など一般財源を支える大きな収入です。

    法人税とは別に支払う

    ロイヤルティは法人税とは別です。鉱山会社は州政府へロイヤルティを支払い、利益が出れば連邦政府へ法人税を納めます。石油・ガスではさらに石油資源利用税など別制度があります。

    探鉱から鉱山まで州政府の鉱業権が必要

    企業は自由に土地へ入り採掘できるわけではありません。探鉱権、採掘権、土地アクセス、環境認可など、州・準州の鉱業法に基づく権利が必要です。鉱区が私有地であっても、地下資源の権利は土地所有権と同じとは限りません。

    重要鉱物の国内加工へ10%税額控除

    連邦政府はフューチャー・メイド・イン・オーストラリア政策の一環として、重要鉱物生産税制優遇(Critical Minerals Production Tax Incentive/CMPTI)を導入します。

    2027年7月1日から2040年6月30日まで、対象重要鉱物をオーストラリア国内で加工・精製する場合、適格な加工費の10%を還付可能な税額控除として受けられます。1つの登録加工活動につき最大10年間です。採掘そのものや単純な選鉱は対象外で、「鉱石を掘る国」から「精製・素材まで作る国」へ移行させる狙いがあります。

    大型プロジェクトは400件超

    2025年10月末時点で、5000万豪ドル以上の資源・エネルギー開発案件は432件あり、前年の407件から増加しました。建設・実行が確定した案件の投資額は約620億豪ドルです。

    重要鉱物は各開発段階の案件数の約4分の1を占め、後期開発段階だけで約200億豪ドルの投資候補がありました。価格低迷で延期される案件もありますが、投資パイプラインは大きく残っています。

    制度・政策 役割
    州・準州の鉱業権 探鉱・採掘する権利を付与し、操業条件を設定。
    ロイヤルティ 資源採掘の対価として州・準州政府へ支払う。
    法人税 企業利益に対して連邦政府へ納税。
    CMPTI 重要鉱物の国内加工・精製費の10%を税額控除。
    Critical Minerals Facility 融資・保証等で重要鉱物案件の資金調達を支援。
    地質調査 政府機関が地下資源データを整備し、民間探鉱を支援。


    政府支援とオーストラリア鉱業の課題

    鉱業は民間企業が投資する産業ですが、鉱物資源、土地利用、輸出、安全保障、環境、先住民の権利に関わるため、連邦政府と州・準州政府の規制・政策の影響を強く受けます。

    資源価格と中国経済への依存

    鉄鉱石は中国の鉄鋼業、石炭はアジアの製鉄・発電、リチウムは世界の電池産業に左右されます。国際価格が20~30%動くだけで、企業利益、州政府のロイヤルティ、豪ドル相場、税収まで変化します。

    特に鉄鉱石は輸出額が巨大なため、中国の不動産不況や粗鋼生産抑制が最大の下振れリスクです。インドや東南アジアの成長が中国需要の減少をどこまで補えるかが注目されています。

    鉱石品位の低下と開発コスト

    長く採掘してきた鉱山では、高品位で採りやすい鉱石から先に使われるため、将来は低品位鉱、深部鉱床、遠隔地鉱床の比率が上がります。より多くの岩石を掘り、粉砕し、水や電力を使わなければ同じ量の金属を得られない場合があります。

    鉄道、送電線、淡水化、港湾などを新設するグリーンフィールド鉱山では、鉱床自体が優良でも初期投資が数十億豪ドル規模になることがあります。

    脱炭素と石炭の長期的な転換

    鉱山は大型トラック、採掘機、粉砕機、ポンプなど大量のエネルギーを使います。企業は再生可能電力、蓄電池、電動運搬車、自動化、鉱石運搬システムなどで排出削減を進めています。

    さらに一般炭は顧客側の発電脱炭素化によって需要減少が予測されます。一方、銅、リチウム、レアアースなど脱炭素設備に必要な鉱物需要は増えるため、エネルギー転換は鉱業を縮小させるだけでなく、鉱種の構成を変えます。

    ネイティブ・タイトルと先住民との合意

    鉱業権の付与がネイティブ・タイトルへ影響する場合、ネイティブ・タイトル法(Native Title Act 1993)に基づく「交渉する権利」が適用されることがあります。政府、鉱山会社、ネイティブ・タイトル当事者は、合意を目指して誠実に交渉する必要があります。

    先住民土地利用協定(Indigenous Land Use Agreement/ILUA)では、土地アクセス、文化遺産保護、雇用、訓練、事業機会、金銭的利益などを取り決めることがあります。法的手続きだけでなく、地域社会との長期的な信頼が操業継続に直結します。

    環境認可と鉱山跡地の復旧

    鉱山開発は州・準州の環境・水・土地利用規制を受け、国として重要な環境事項へ重大な影響を与える可能性があれば、連邦の環境保護・生物多様性保全法に基づく評価・承認も必要になります。

    鉱山会社には操業中から閉山後を想定した復旧が求められます。露天掘り跡、廃岩、尾鉱ダム、酸性排水、地下水、植生を管理し、土地を安全で安定した状態へ戻すことは、鉱山ライフサイクルの一部です。

    水利用・尾鉱・廃棄物

    選鉱や粉砕には大量の水が必要な鉱山があります。乾燥地域では地域社会、農業、生態系との水利用調整が必要です。処理後に残る尾鉱は長期安定性が重要で、尾鉱ダム事故は重大な環境・安全リスクになります。

    技能不足と遠隔地勤務

    鉱業は賃金が高い一方、地質、採鉱、冶金、電気、機械、自動化、環境分野の専門人材確保が課題です。ピルバラや内陸鉱山ではフライ・イン・フライ・アウト勤務が一般的で、住宅、家族生活、地域経済への影響も議論されます。

    重要鉱物は「掘る」だけでは競争力にならない

    リチウムやレアアースは鉱山があっても、化学精製、分離、正極材、磁石などの下流工程を海外に依存すれば、サプライチェーンの付加価値と戦略的な支配力は限られます。

    政府が国内加工へ税制支援を行う理由はここにあります。ただし、オーストラリアは人件費・建設費・電力費が高く、中国など既存の巨大精錬拠点と競争する難しさもあります。

    課題 なぜ重要か 主な対応
    資源価格 輸出額、利益、ロイヤルティが大幅変動 低コスト化、市場分散、複数鉱種。
    中国依存 鉄鋼・精錬需要の変化が輸出へ直結 インド・東南アジア等へ市場分散。
    脱炭素 石炭需要減と鉱山排出削減が同時進行 再エネ、電化、低炭素材、重要鉱物。
    先住民権利 土地利用・文化遺産と鉱山開発が重なる 交渉、ILUA、文化遺産保護、利益共有。
    環境・閉山 尾鉱、水質、土地改変が長期影響 環境認可、保証金、段階的復旧、監視。
    水・エネルギー 乾燥地域で採掘・選鉱コストを左右 再利用、淡水化、再エネ、効率化。
    技能不足 専門人材不足で新規案件の立上げが遅れる 訓練、自動化、遠隔運転、人材確保。
    国内加工 鉱石輸出だけでは付加価値が限定 CMPTI、融資、共同処理施設、研究開発。


    オーストラリア鉱業に関するよくある質問(FAQ)

    オーストラリアで最も重要な鉱物は何ですか?

    輸出額では鉄鉱石が最大です。

    2025~26年度の鉄鉱石輸出収入は約1,170億豪ドルと推計されています。

    金、原料炭、一般炭も非常に大きく、今後の成長分野としてリチウム、銅、レアアースが注目されています。

    オーストラリアは鉄鉱石をどれくらい生産していますか?

    2024年の鉱山生産量は約9億5,400万トンで世界第1位でした。

    大部分は西オーストラリア州のピルバラで生産されます。

    オーストラリア鉱業で日本は重要な市場ですか?

    はい。2025年の日本向け輸出では石炭196億豪ドル、鉄鉱石65億豪ドル、銅21億豪ドルなどが主要品でした。

    日本企業は1960年代から鉱山・鉄道・港湾・LNGなどへの投資にも関わってきました。

    なぜ西オーストラリア州に鉱業が集中しているのですか?

    鉄鉱石、金、リチウム、ニッケル、ボーキサイト、レアアースなど大規模鉱床が集中しているためです。

    さらに専用鉄道、深水港、鉱山サービス産業が長年整備され、大量輸出に適した産業集積が形成されています。

    石炭産業は今後なくなりますか?

    短期間でなくなるとは予測されていませんが、一般炭は長期的に需要減少が見込まれます。

    原料炭は製鉄用途があり、一般炭より需要が残る見通しです。

    水素還元製鉄や再生可能エネルギーの普及速度によって将来は変わります。

    オーストラリアはリチウム大国ですか?

    はい。2024年はリチウム鉱山生産で世界第1位でした。

    特に西オーストラリア州の硬岩リチウムが重要です。

    一方、精製や電池材料まで国内で行う比率を高めることが次の課題です。

    鉱山会社は資源を無料で採掘できるのですか?

    いいえ。州・準州政府から鉱業権を取得し、資源採掘の対価としてロイヤルティを支払います。

    さらに企業利益には連邦法人税がかかります。

    ロイヤルティ率は州と鉱物によって異なります。

    先住民の土地では鉱山開発できませんか?

    一律に禁止されているわけではありません。

    ネイティブ・タイトルへ影響する鉱業権では、法律に基づく通知・交渉手続きが必要になる場合があります。

    実務ではILUAなどで土地アクセス、文化遺産、雇用、利益共有を合意することがあります。

    鉱山が閉山した後はどうなりますか?

    鉱山会社には復旧義務があります。

    土地造成、廃岩・尾鉱、水質、植生、設備撤去などを管理し、規制当局が定める閉山基準を満たす必要があります。

    そのため閉山計画は操業終了直前ではなく、鉱山計画の初期段階から考慮されます。

    今後のオーストラリア鉱業で最も重要なテーマは何ですか?

    従来型資源の輸出競争力を維持しながら、銅、リチウム、レアアースなど重要鉱物の生産・精製を増やすことです。

    同時に、脱炭素、環境復旧、先住民との合意、技能不足、世界価格変動へ対応する必要があります。

    まとめ

    オーストラリア鉱業は、鉄鉱石、石炭、金を中心に世界最大級の輸出産業を形成しています。2025~26年度の資源・エネルギー輸出は約4,050億豪ドルと推計され、2026~27年度には4,160億豪ドルへ増える見通しです。鉄鉱石だけで1,170億豪ドル、金680億豪ドル、原料炭380億豪ドルという規模があります。

    一方、鉱業の次の成長分野はリチウム、銅、レアアースなど重要鉱物です。電気自動車、蓄電池、送電網、データセンター、防衛産業が需要を押し上げる一方、価格変動は大きく、採掘だけでなく国内精製・加工まで行えるかが競争力を左右します。

    日本との関係も深く、1960年代のピルバラ鉄鉱石開発から石炭、LNG、銅まで長期的な資源パートナーシップが続いてきました。これからは重要鉱物、低炭素鉄、電池材料などへ関係が広がる可能性があります。

    今後の課題は、資源価格と中国需要への依存、脱炭素、鉱石品位低下、環境復旧、水利用、ネイティブ・タイトル、熟練人材不足です。オーストラリア鉱業は「掘って輸出する産業」から、資源の加工、データ、自動化、環境管理、経済安全保障まで含む産業へ変化しています。

    オーストラリア鉱業の参考情報


    オーストラリアの旅行手配

    トラベルドンキーでは、シドニー、メルボルン、ゴールドコースト、ケアンズ、パース、アデレード、タスマニア、ウルルなど、オーストラリア各地のオプショナルツアー(現地発着ツアー)、アクティビティ、送迎等をご紹介、ご予約を承っています。

    オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。

    オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。

    オーストラリアのオプショナルツアー、アクティビティ、送迎

    トラベルドンキーにお任せください!